买单出口本身不合规,最致命的连锁矛盾,集中在收汇和财税逻辑上。
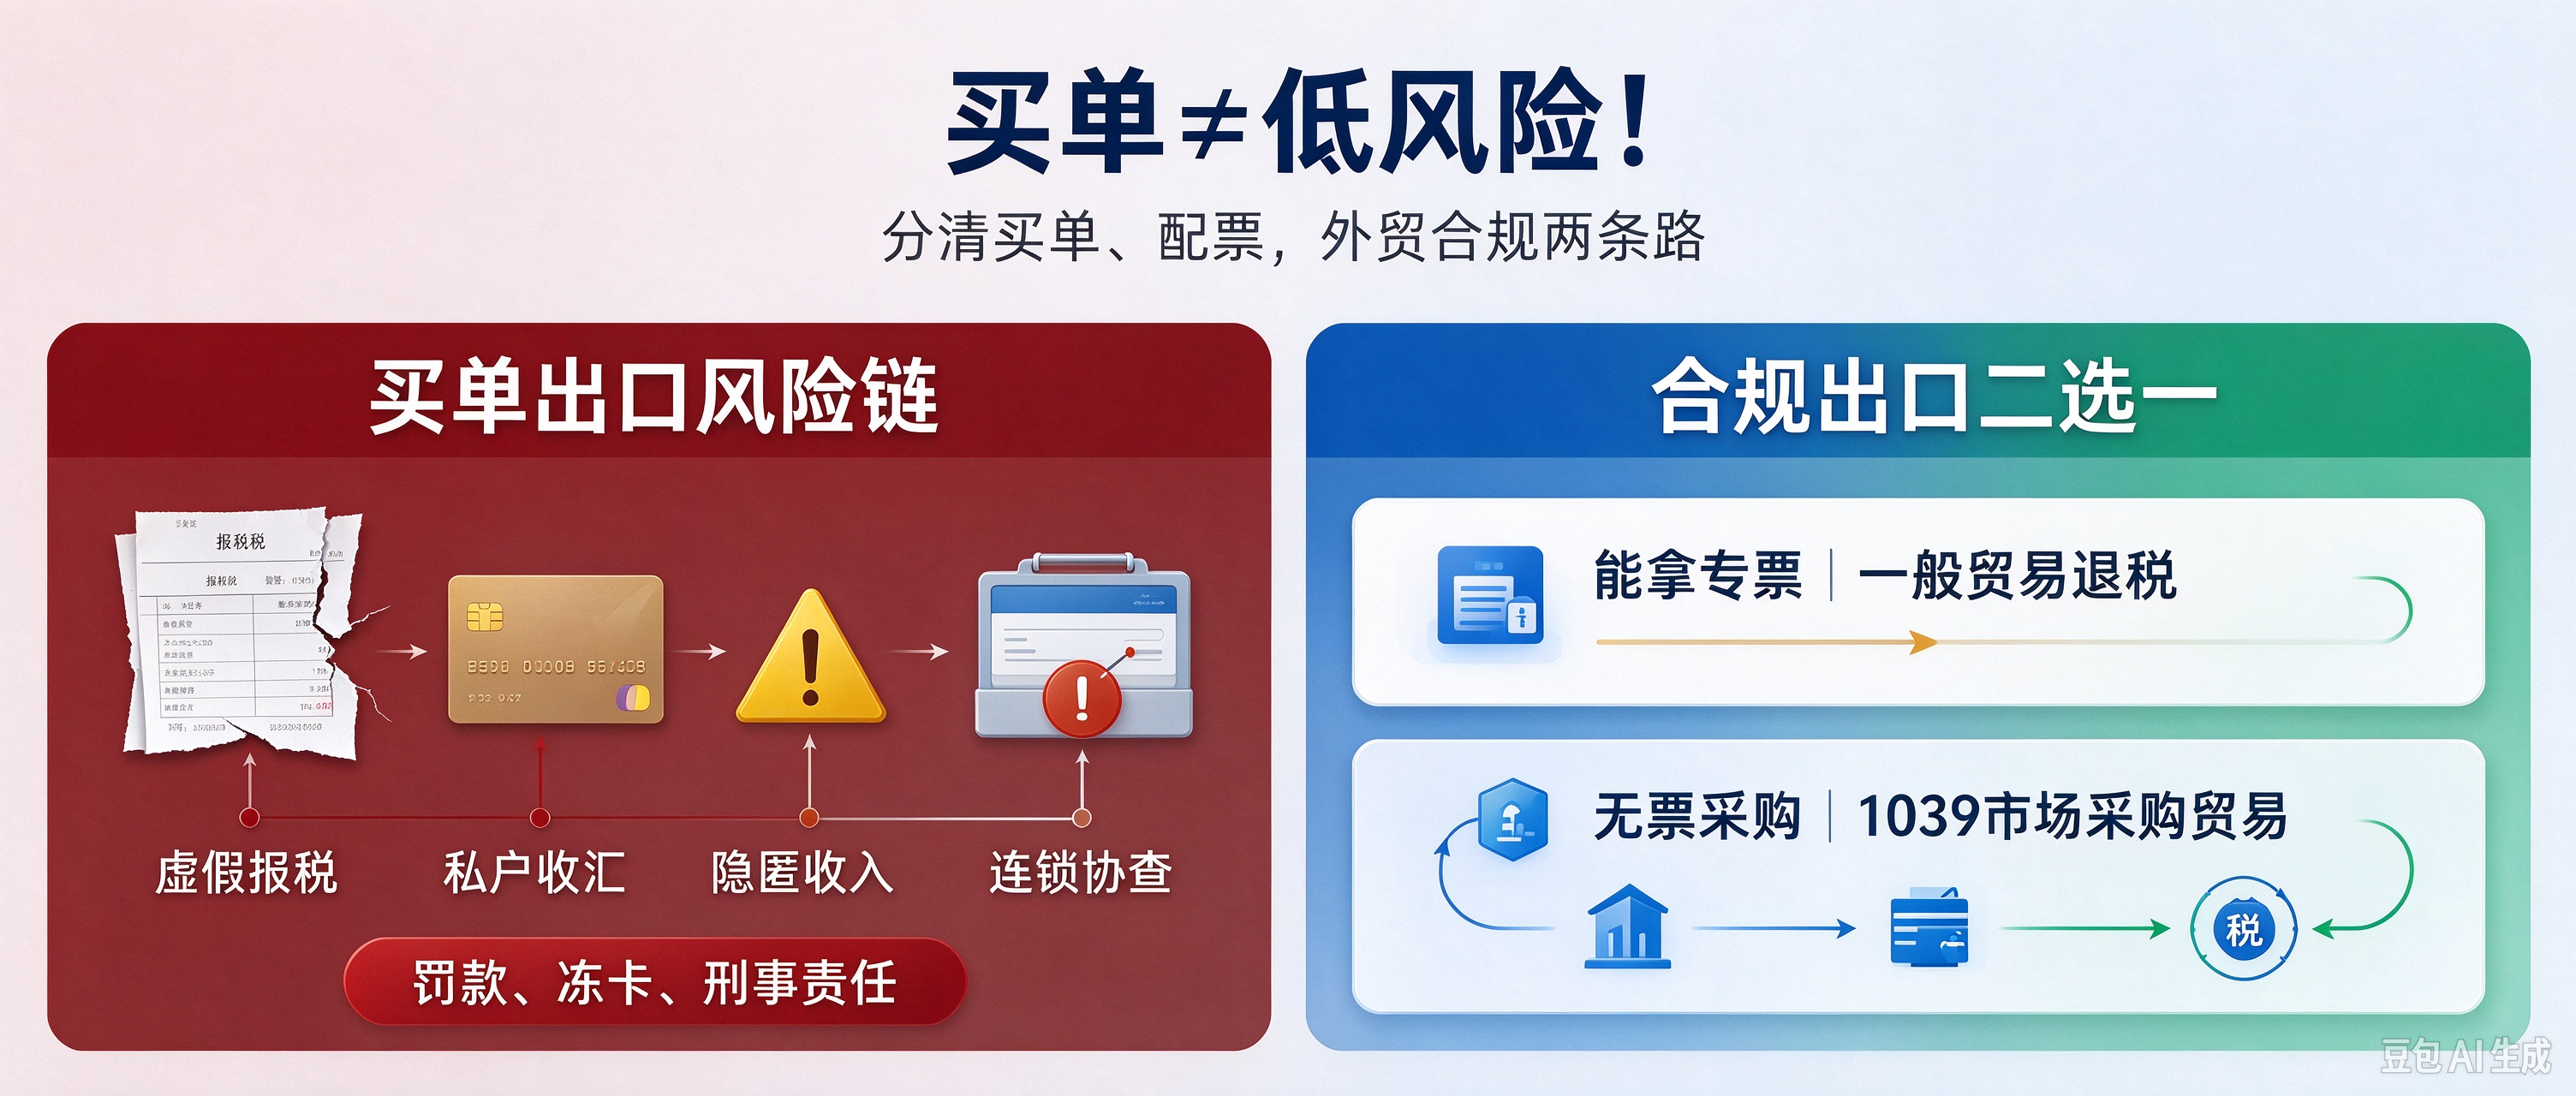
走买单的商家,大多没法正规对公收汇,只能用私人卡收境外美金。这里就出现一个巨大漏洞:货一直在往外走、生意持续在做,但公司账面长期没有外销收入、没有纳税记录。
持续出货,却没有收入,放在大数据眼里完全违背正常商业逻辑。金税四期会自动抓取这项异常指标,很容易触发税务立案稽查。一旦查实属于隐匿收入、资金体外循环,不只是罚款这么简单;出借抬头的那家出口企业,也会被连带追责,要退回已经拿到的退税,一并处罚,等到稽查上门再补救,基本来不及。
很多外贸人一直分不清买单和配票,这里说清楚。
买单,就是买别人的出口资质,借用第三方抬头,拿到虚假报关单通关,大多不做退税。
配票,是拿着买单得来的报关单,伪造购销合同、虚开发票、造虚假资金流水,去申请出口退税。
市面上大量买单 + 配票一起操作的,很容易牵扯骗税、逃税、非法换汇、逃证等刑事风险。开票方、报关行、实际货主,整条链条绑在一起,一端出事,上下游全部协查。
不少卖家心存侥幸:我只是单纯买单,不配票、不退税,风险是不是就小很多?
答案是否定的。就算不参与骗税,长期私户收经营货款、外销收入不入账,本身就是隐匿收入,定性偷税;大额跨境私账流水,同时触发反洗钱和外汇预警,银行卡冻结已经是常态。
还在坚持买单出口的要清醒:这条路风险已经拉满,属于实实在在的红线。
采购端稳定能拿到专票,可以自己办进出口权,走 0110 一般贸易,正常退税,做好四流合一,适合工厂、开票稳定的商家。
上游拿不到进项票,像中古二奢、二手工程机械、小商品、散货卖家,优先选 1039 市场采购贸易。在试点注册个体户,政策免征增值税、不用进项票,个税可以核定征收;可以开对公外币账户,自主阳光收汇结汇,摆脱私卡、地下钱庄。单票上限 15 万美金,支持全国一体化通关,适配多品类小批量持续出货。
体量偏大的中大型卖家,也可以规划香港公司架构,搭配境内主体,合理划分利润、理顺资金。但要提醒一句,香港架构是长期顶层规划,搭建和维护成本高,必须做实业务链条,不能单纯拿来当收款通道,不要注册空壳体外收款。