财务合规的核心底线:读懂真正的「四流一致」
很多老板和财务都有一个固定想法,觉得有发票、账做了、税按时申报,税务上就没什么问题。放到金税四期以数治税的环境里,只靠发票做账,反而是很大的隐患。
现在税务核查早就不单单盯着发票。判断一笔业务合不合规,看的是整套业务能不能拿出完整、真实、可以追溯的证据链。不少虚开、被稽查的案子,根源都是四流对不上,证据链断了。四流一致,就是财税上绕不开的底线。
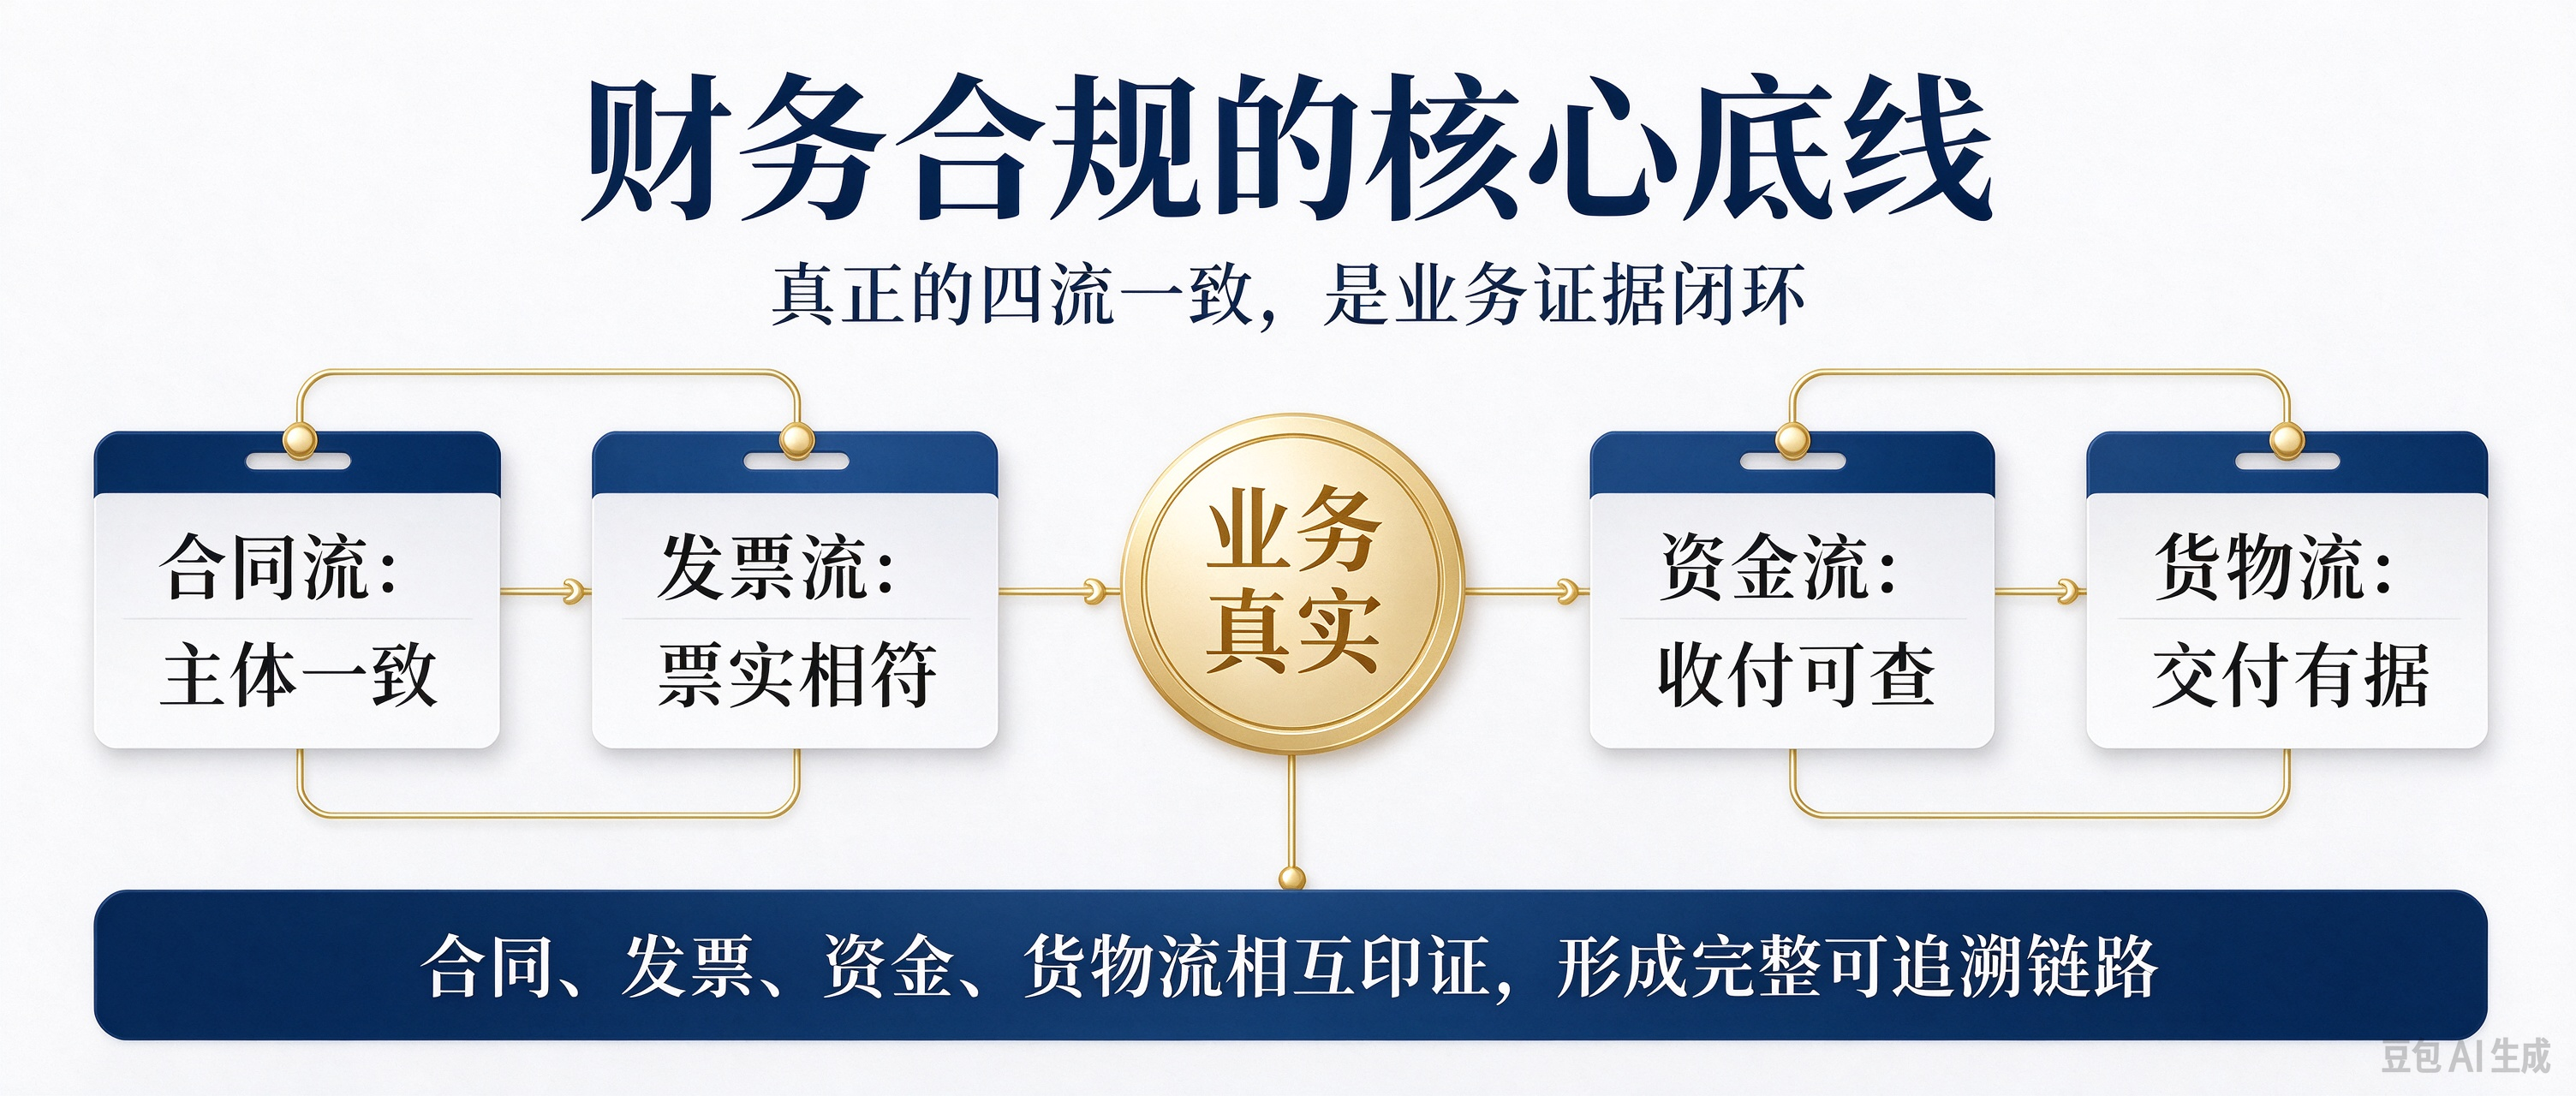
所谓四流一致,就是同一笔真实业务,合同、发票、资金、货物或者服务这四条链路,交易主体要对应得上,互相印证,形成闭环。
合同是业务的起点,也是证明业务真实的第一份凭证。签约的双方,要和后面开票、收款的主体保持一致,品名、数量、金额写清楚,不能事后补虚假合同。没有真实业务支撑的发票,本身就带着虚开风险。
发票是税务认定交易的核心凭证,票要和实际业务对得上。开票、收票主体和合同一致,项目、金额、税率不能乱开,虚开、代开、高开都不行。发票不是单纯用来做账的,一旦和业务、合同信息脱节,就是高风险票据。
资金流水是很难造假的证据,也是稽查优先查的地方。付款、收款主体要和合同、发票匹配,金额、付款时间和业务节奏吻合。尽量避开私户收款、第三方代付、走账过账、大额现金交易,资金流向错位,很容易触发大数据预警。
货物流或者服务流,是很多企业容易漏掉、也是现在重点核查的一环。它用来证明这笔生意真的履约完成,不是空转。卖货的要留存发货单、物流记录、入库签收单;做服务的保存过程资料、交付成果、验收单。交付内容必须和合同、发票匹配。拿不出交付凭证,很容易被认定是空转交易。
简单理解四条流:合同约定业务,发票完成税务申报,资金体现款项收付,物流或者服务记录证明已经交付。四流合一,就是业务、税务、资金、履约全部真实可查。
为什么稽查一定会核对四流?发票可以包装,纸面材料可以调整,但完整闭环很难伪造。缺合同、缺发票、资金不对、没有交付记录,任意一环错位,都可能被判定业务不实,涉嫌虚开、偷税。
很多人觉得做到三流一致就足够安全,其实三流只是基础门槛,四流闭环才是真正的防护线。
想要守住财务合规,抓住三件事就够。没有合同支撑的业务不要做;不开和实际业务不符的发票;不做主体不匹配的资金往来,不搞没有真实交付的虚假交易。
金税四期穿透式监管下,企业能不能长久安稳经营,拼到最后,拼的就是一套完整可信的业务证据闭环。