没有进项发票的货,怎么合规出口?——1039 市场采购贸易一篇讲透
前面几篇讲了出口退税的路径和红线,后台问得最多的是同一个问题:我从小档口、小作坊拿货,上游开不出增值税专用发票,这批货怎么合规出口?
走一般贸易,没有进项票,不仅退不了税,还存在视同内销补缴 13% 增值税的风险;继续买单出口,借用别人抬头报关,风险之前也反复说过。其实针对这种场景,国家早就设置了专门的合规通道,也就是海关监管代码 1039,市场采购贸易方式。
今天结合官方公告,把它的定义、政策沿革、各地落地差异、能解决什么痛点,一次性讲清楚。
01 一段话看懂 1039(依据海关总署 2019 年 221 号公告)
官方定义:市场采购贸易方式,是指在经认定的市场集聚区采购商品,由符合条件的经营者办理出口通关手续的贸易方式。
拆开三个核心要点:
第一,货物采购地点有要求,必须在国家认定的试点市场集聚区采购,不是随便哪里拿货都能做,全国一共 39 个试点,像义乌小商品城、广州花都皮革皮具市场、临沂商城、东莞大朗毛织贸易中心都在名单内。
第二,出口主体要合规,经营者需要在试点地完成商务、海关、税务、外汇备案,一般是注册在试点的个体户,可以自己报关出口,也可以委托合规机构代办。
第三,单票报关货值上限 15 万美元,这是公告明确规定的,超额需要拆分申报。
1039 这个监管代码,来自海关总署 2014 年 54 号公告,专门为市场采购贸易增设,报关单监管方式栏直接填写 1039,适用独立监管规则。
02 政策发展:从义乌试点,铺开全国 39 个市场
这条通道不是临时出台的,是多年逐步落地完善:
2013 年,商务部在义乌启动首个市场采购贸易试点;
2014 年,海关新增 1039 监管代码;
2015 年,税务总局 89 号公告出台,明确增值税免税管理规则;
2019 年,海关总署 221 号公告更新监管办法,划定商品负面清单,统一全国监管标准;
2020 年,外汇局汇发〔2020〕11 号放开收汇政策,同年试点扩容,东莞大朗获批;
2022 年海关总署 101 号公告再次扩容,试点总数达到 39 个。
试点分布上,早期集中在东部成熟批发市场,后续逐步拓展到中西部、边境市场。广东一共有 4 个试点:广州花都、佛山亚洲国际家具材料、汕头宝奥玩具城、东莞大朗。
03 核心解决什么?专门适配无票出口
中小商户无票出口,常见三条路径对比:一般贸易、买单出口、1039。
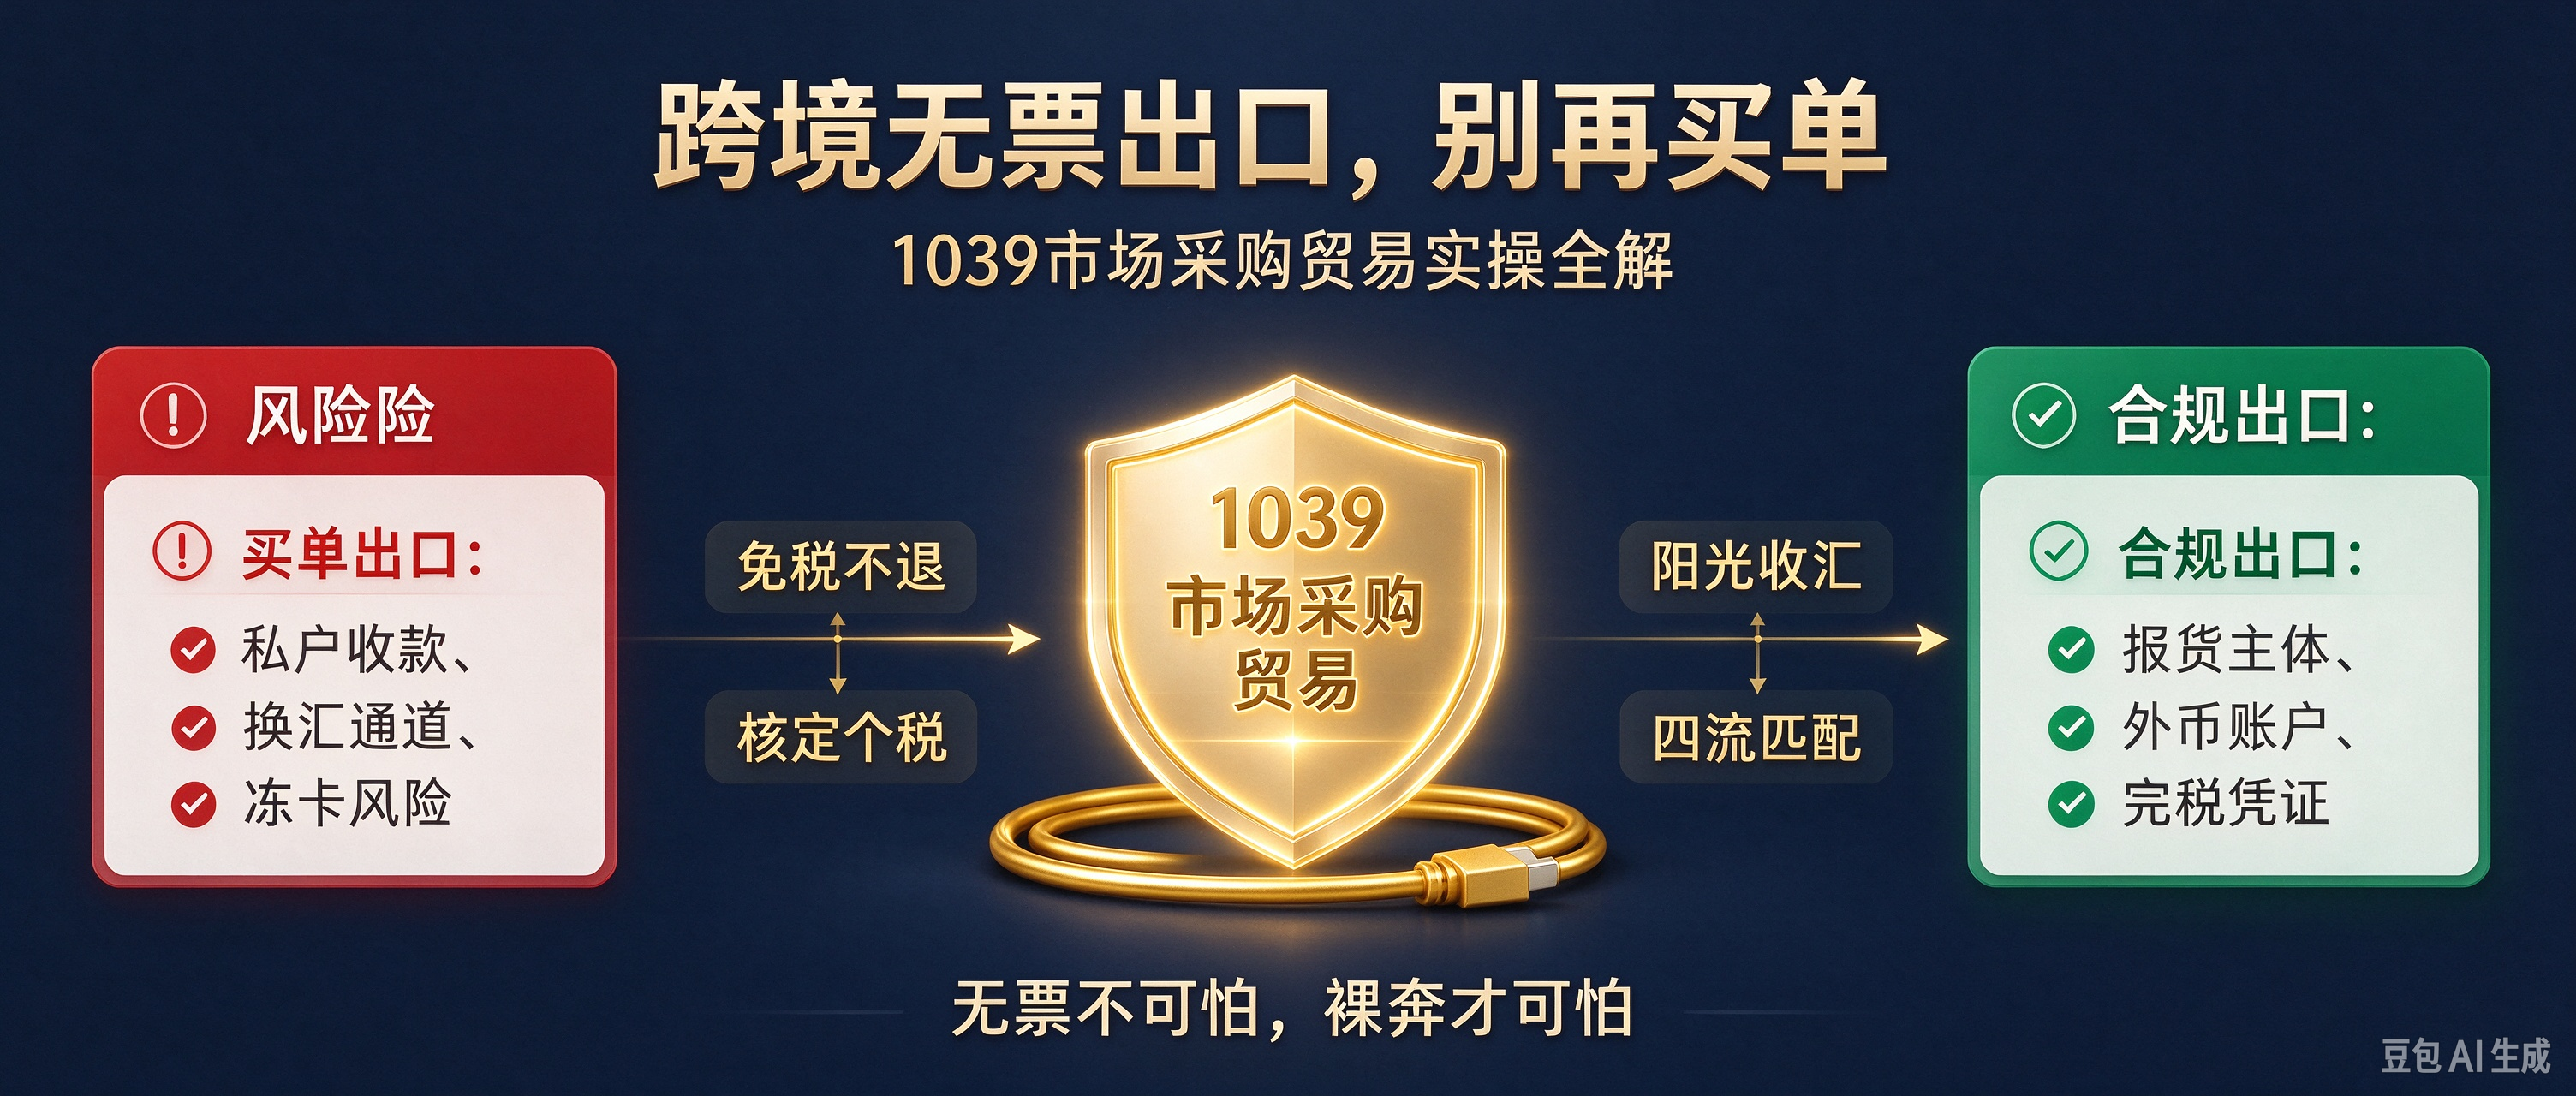
1039 最核心规则:“增值税免征不退”,出自税务 89 号公告。经营户自营或者委托出口货物,免征增值税,不需要进项发票抵扣,也不办理退税,直接解决无票的痛点。
和一般贸易最大区别:一般贸易依靠发票闭环核算税款;1039 依靠联网平台管控,采购清单、报关、收汇数据全部录入市场采购联网信息平台,货、单、资金三流匹配。
配套两个很实用的便利政策:
1. 简化归类申报。一票报关商品超过 5 种,只需要申报货值最高的前 5 项,其余按商品章号合并申报,适合一个柜子混装几十上百种小商品的情况。
2. 阳光收汇。按外汇政策,备案主体可以用自己名义收汇;个体户开立外币对公账户收美金,不再依赖私卡、换汇渠道,也不占用个人每年 5 万美金额度,是很多卖家最看重的一点。
04 四道硬性门槛,缺一不可
1. 地域门槛:货物需要在试点集聚区采购,外地货源不能直接套用 1039 规则;
2. 主体门槛:经营者完成试点地多部门备案,货源方一般注册个体户接入联网平台;
3. 金额门槛:单票报关不超过 15 万美元,刻意拆分同一批货物规避限额,属于重点核查行为;
4. 商品门槛:禁止出口、限制出口商品,以及不在认定目录内的货品,不能走 1039。
05 全国规则统一,但落地一地一策
顶层文件(221 号公告、89 号公告、汇发 11 号)是统一标准,但各个试点执行上有差别,网上很多信息容易混淆,整理 4 个真实差异点:
① 个体户经营所得个税:采用核定征收,应税所得率由当地税务局确定,每个试点税负不一样。
② 预包装食品出口权限:不是所有试点都能出食品,要看当地有没有获批食品试点资质,以采购地海关答复为准。
③ 联网平台与收款渠道:各地平台不一样,对接银行、线上结汇的成熟度不同,选试点前要确认收汇流程顺不顺。
④ 地方扶持政策:各地通关配套、物流补贴、产业服务各不相同,需要单独咨询当地园区。
简单总结:政策是全国统一版本,实际落地看地方执行。
06 三条红线,千万别踩,1039 不是避税工具
很多人把 1039 当成灰色操作的外壳,这三类行为风险极高:
红线一:货物不在试点市场采购,只是到试点走个过场、刷采购数据,联网平台数据对不上,很容易被稽查。
红线二:人为拆分同一批大货,多票申报规避 15 万美金限额,物流、舱单数据交叉比对很容易暴露。
红线三:借用他人备案个体户抬头出口,实际货主隐于幕后,本质就是买单出口的变种。
还有一个容易忽略的义务:“免税不等于不用申报”。按照 89 号公告,出口次月增值税申报期内,要按时做免税申报;委托出口的,受托方需要开具代理出口货物证明,同样有申报时限要求。
07 自测:你适不适合走 1039
✅ 适合:
上游是档口、小作坊,拿不到进项专票;多品类、小批量、频繁出货;没有进出口权,想要对公阳光收汇;之前做买单出口,计划转为合规模式。
❌ 不适合:
能够拿到进项专票、可以正常退税的工厂和贸易公司;长期订单单票金额远超 15 万美元;商品属于禁限品类、未纳入认定体系。
简单判断口诀:有票优先退税,无票再考虑 1039。如果货源不在试点、货量大又没有进项,不要硬套 1039,先调整业务架构。
收尾
1039 的价值,不只是 “免税”,而是把无票出口从灰色转为合规。报关主体、收汇账户、业务数据全部留痕,主体和业务实质保持一致。
有票走一般贸易退税,无票走 1039,两条都是正规通道;买单、借抬头、私户体外收款,全是高风险的险路。