从 2023 年开始,金税四期一直是企业老板、财务圈子里的热门话题。它不只是税务系统技术升级,本质意味着税收监管和企业经营全面数字化融合,过去那种粗放做账、靠信息差避税的路子,已经走不通了。
很多人以为金税四期是突然上线的新项目,其实它是金税工程几十年一步步迭代出来的成果。
最早 1994 年分税制改革,金税一期试点上线,靠增值税防伪税控打击假发票,税收信息化从这里起步。2001 到 2013 年,金税二期、三期陆续铺开,全国税务数据联网,正式形成 “以票控税” 的征管模式。等到 2021 年,金税四期纳入十四五规划,依托大数据、云计算、AI 这些技术,搭建一套全链路的智慧税务体系。
金税工程本身属于国家级电子政务 “十二金工程” 之一,相关文件也明确,金税四期是智慧税务的核心载体,征管方式从以前靠人工经验核查,转向数据驱动。
但要明白,金税四期不只是换了一套软件,是核查逻辑、征管规则的整体改变。
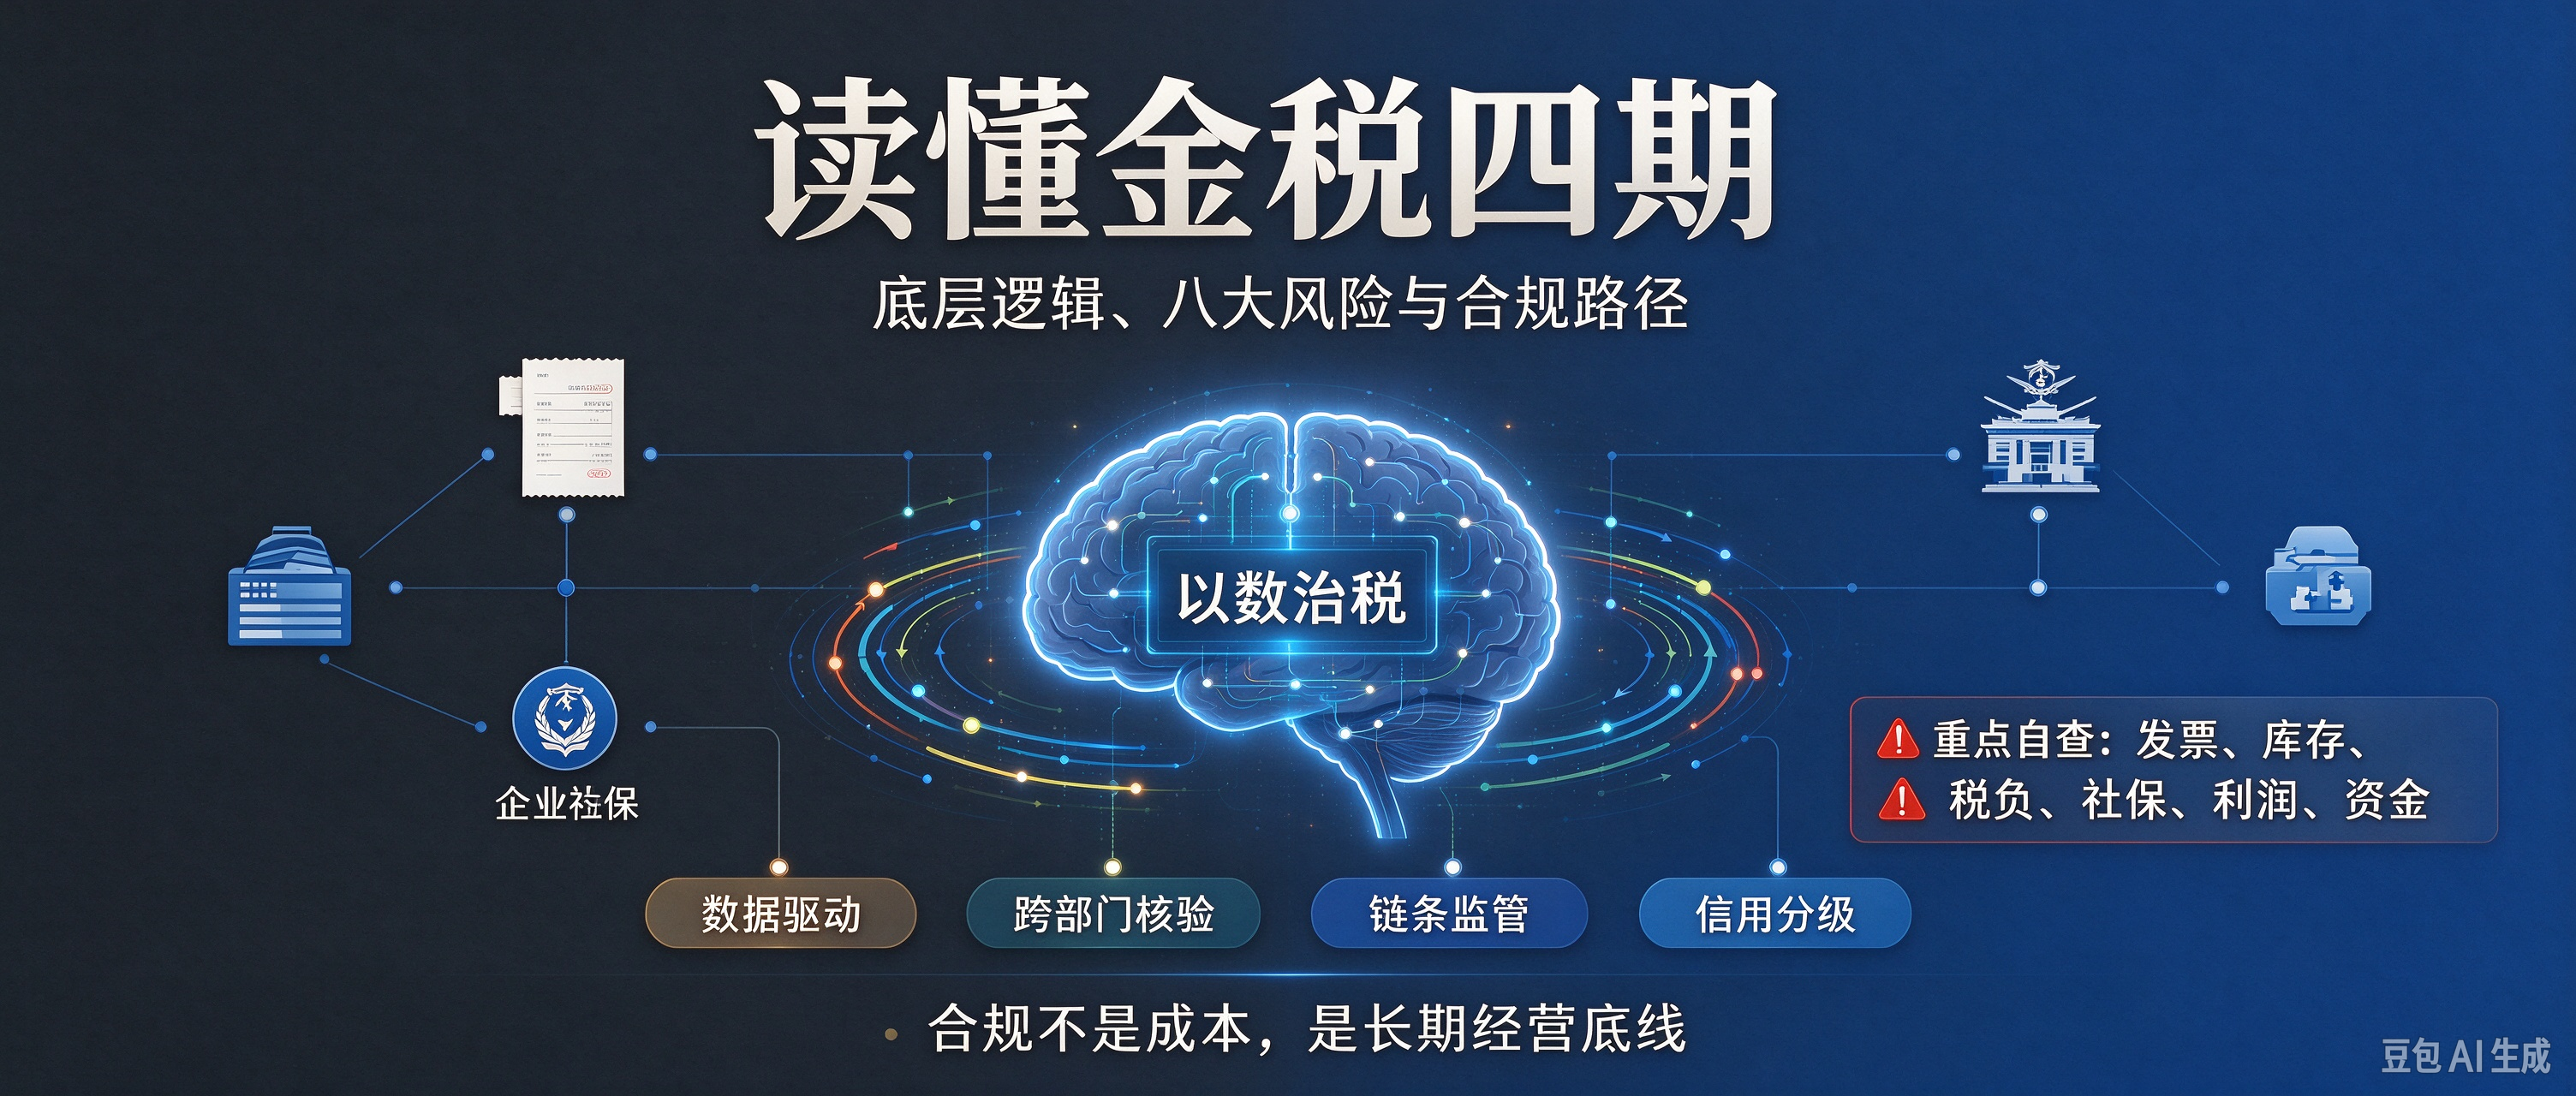
以前是企业自己填表报税,现在更偏向 “算税”,系统自动抓取交易、资金、物流、用工信息,测算涉税风险和理论应纳税额,企业更多是核对、确认数据。
跨部门的数据壁垒也打通了,税务和银行、市场监管、海关、社保、各类支付平台,包括跨境收款账户数据互通,业务、资金、税务信息放在一起交叉校验。
监管范围也不再盯着单家企业,会顺着上下游链条一起分析,虚开发票、资金回流、关联公司转移利润、环开发票这类跨主体的违规行为,更容易被识别。
国家大力推进这套系统,背后有几层现实原因。
直播电商、跨境贸易、二手商品出口这些新业态越来越多,只靠发票去监管,很难覆盖全部交易场景。同时,传统人工抽查效率有限,数字化手段可以堵住征管漏洞,保障财政收入稳定。另外,我国也在跟进全球税收规则,跨境资金、进出口税源的监控也要跟上国际要求。
对企业来说,机遇和挑战是并存的。
不好的一面很直观:私户藏收入、买票冲成本、两套账、阴阳合同这些老办法,生存空间越来越小,靠侥幸过关的时代已经结束。
但合规企业也能拿到红利,现在推行信用分级管理,A 级纳税信用的企业,稽查频次更低,还能享受信贷方面的倾斜,长期来看合规本身就是竞争力。
长远来看,数字化税收会慢慢重塑整个商业环境。
以后企业每一笔订单、合同、资金收付、物流记录都会留下可追溯的数据痕迹,违规成本会越来越高,财税合规不再是可选项,而是必须做的事。
不光是公司,个人收入监管也在收紧,主播、自由职业者、居间人、个体户的经营和劳务收入,都会纳入监管,大额收入体外循环很难藏住。整个行业也会慢慢告别靠违规套利的低价内卷,转向合规竞争。
简单来说,金税四期是数字时代的基础设施,它能看清企业真实经营情况,也划好了合规红线。以数治税全面落地之后,主动梳理财税架构,才是长久做生意的底层逻辑。
下面这八大稽查高发风险点,结合近年的稽查案例整理,老板和财务平时要重点自查防控。
发票一直是稽查的突破口,查税基本都会查票,底线就是四流一致。
没有真实业务虚开发票、买票增加成本、变更品名开票、合同和开票主体对不上,都是高危操作。之前有一家建筑企业,建材成本占比异常,进销数据对不上,最后查实虚开,补税、滞纳金加罚款超过两千万。
平时要把合同、发票、资金、物流单据统一存档,坚决不要买票、找第三方代开。
账面库存和实际货物差距太大,很容易触发预警。
长期暂估入库、一直拿不到发票冲销,账面存货远高于实际库存,频繁盘亏又拿不出损耗、报废的证明,系统都会标记。有电商企业就是账上库存虚高,说不出货物去向,被认定隐匿收入,补税加滞纳金 800 万。
定期盘点,留存盘点表,货物销售、损耗、报废都保留凭证,尽量缩小账实差异。
税负率不管太高还是太低,都容易被系统盯上。
系统里有分地区、分行业的动态预警区间,增值税、所得税税负偏离行业正常范围,就会生成风险工单。税负偏低,通常怀疑隐瞒收入、虚增成本;税负偏高,大多是缺成本票、关联定价不合理。
建议每季度对照行业税负参考,如果是业务结构、市场行情造成的波动,提前准备好书面说明留存。
工资、个税、社保数据现在是放在一起比对的。
很多企业习惯把工资卡在 5000 元以下,或者个税申报工资和社保基数不一致,试用期不交社保、挂靠社保,都是常见雷区。杭州一家科技公司,员工基本工资统一报 4999,年终奖集中发放,社保基数明显偏低,最后被要求补缴社保并处以罚款。
工资核算、个税申报、社保基数保持统一,不要拆分薪资规避监管。
工商、税务、银行信息互通,虚假注册、异常开户也会被识别。
注册地址联系不上、法人股东注册大量空壳公司、同一批主体多家企业频繁开票、资金往来异常,都会被预警,严重的会限制账户、影响信贷和招投标,列入失信名单。
企业利润指标异常同样是重点核查方向。
常年亏损却一直在正常经营,利润数据和申报所得税对不上,利润率明显低于同行,都会引起关注。有餐饮企业长期报亏损,但收款流水显示营收很高,查实虚列成本,面临补税罚款。
成本列支要有依据,不要随意虚增费用,利润波动大的时候备好经营相关佐证材料。
收入、成本多维度交叉比对,数据之间要能对上。
开票收入、对公流水、私户收款、电商平台销售额,系统会互相印证。增值税申报收入和企业所得税收入不一致、账面工资大于个税申报工资,咨询费、会务费这类费用占比反常,都是异常信号。
税款波动也要留意。
短时间内应纳税额忽高忽低,大额进项长期留抵,没有合理理由的季节性波动,都会被重点监控。
总的来说,靠信息差做财税套利的时代已经结束。以前侥幸省下的税款,一旦被查到,叠加滞纳金和罚款,代价会高出很多。
这点对外贸、二奢、二手机械、跨境电商这些行业尤其关键。很多商家上游拿不到进项发票,不要再继续私户收款、买单出口,优先选择 1039 市场采购贸易这类国家认可的合规渠道,搭建稳定的财税体系,安心阳光经营。