外贸企业拿不到进项票,也有对应的合规优惠可以用。金税四期数据互通之后,不用再靠买单出口这种方式 “裸奔” 出海。
很多外贸老板都有同样的难处,在义乌、十三行、华强北这些地方拿货,上游根本开不出进项专票。走一般贸易,很可能要视同内销补缴 13% 增值税;继续买单出口,又时时刻刻担心银行卡被冻结。难道没有进项票,货就只能压在仓库里?
结合 2026 年现行政策,把无进项外贸能落地的合规方案讲清楚,少堆砌法条,只讲实操路径,你可以对照自己的业务看看适合哪一条。
先纠正一个容易踩的认知误区:不是没有进项票出口就等于偷税。
金税四期打通海关、税务、外汇数据之后,买单出口、地下钱庄换汇这类老路子,预警概率很高。但国家其实给中小外贸留了两条明文认可的无票出口通道,不属于灰色操作。只要满足政策前置条件,就算没有进项专票,也可以正常享受免税,不用补税,同时规避冻卡和稽查风险。
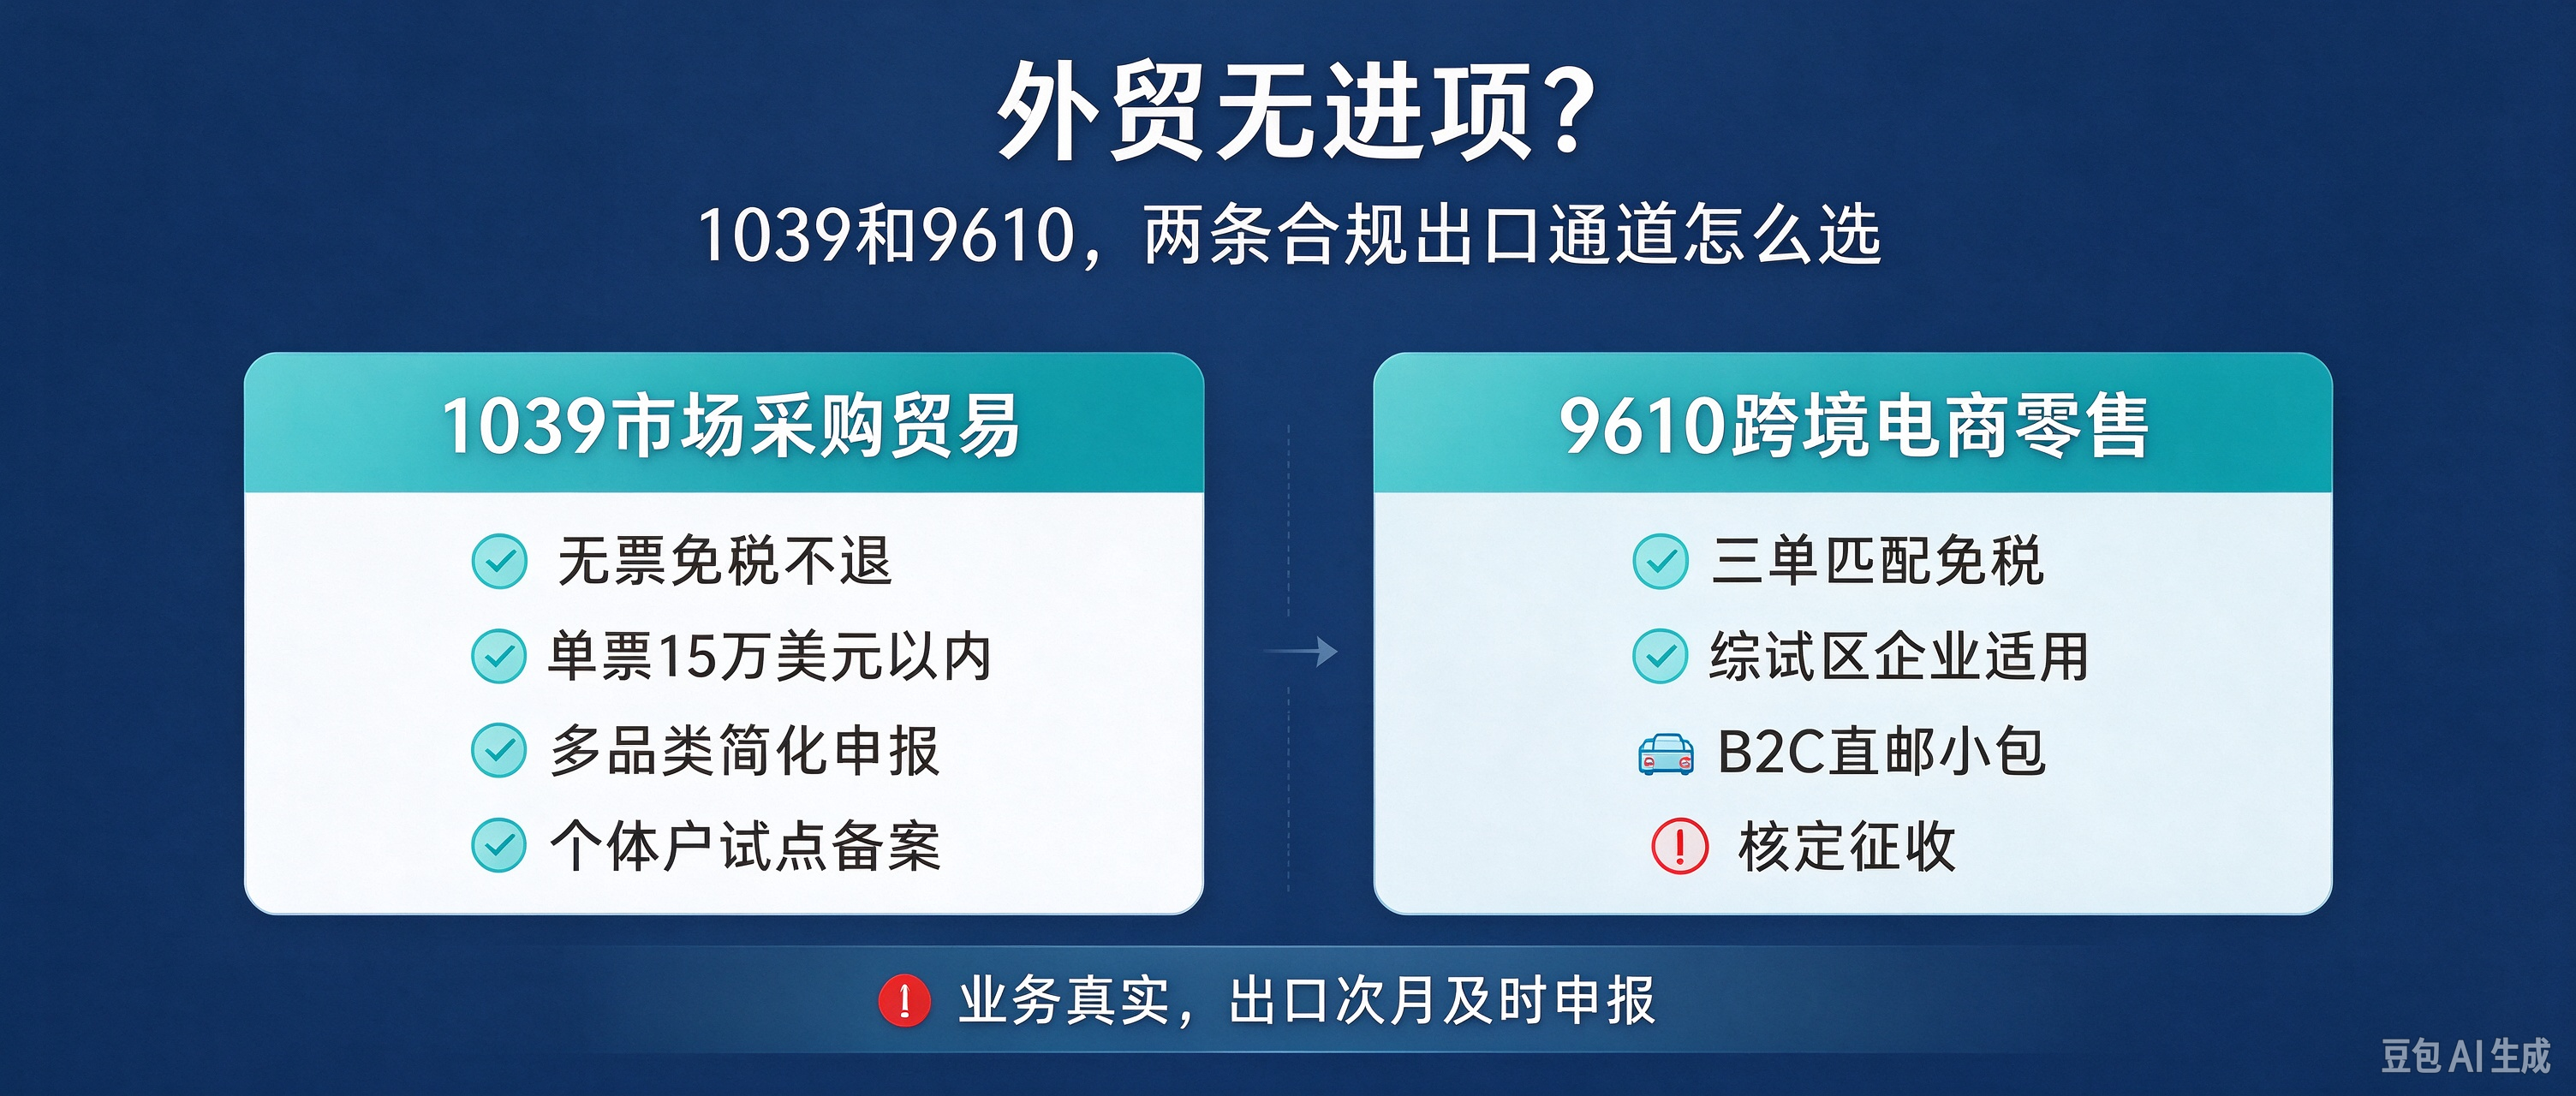
第一条大家接触最多,就是 1039 市场采购贸易,也是目前成熟度最高的方案。
它是七部委推出的稳外贸政策,海关监管代码 1039。增值税免征不退,不用进项发票,出口环节不用交 13% 增值税,也不用走复杂的退税流程,避开缺票买票的涉税风险。不少试点地区可以按 5% 核定利润率核算经营所得,综合税负很低。
在试点注册个体户,开立对公外币账户,直接接收境外货款,不受个人每年 5 万美金额度限制。报关也省心,一单里面商品超过 5 种,只申报货值靠前的 5 项,剩下的按大类合并申报,SKU 多、拼柜出货的情况下,能省下大量申报工作量。
比较适合做服装、饰品、百货、五金小家电这类多品类小批量生意的商家,外贸 SOHO、跨境小 B 卖家、中小工厂都可以参考,前提是单票货值不超过 15 万美元,货品在试点市场采购。
但它也有明确红线,危险品、医疗器械、管制类商品、大型超限设备不能走;不能人为拆单,硬卡 15 万美金的限额;货款要进备案的对公外币账户,不要长期私户收款;个体户不能用来空转过单,必须有真实货物出口。
第二条是 9610 跨境电商零售出口,专门面向 B2C 直邮小包卖家。
现在全国跨境电商综试区已经扩到 178 个,大部分外贸产业带都覆盖到了。满足订单、物流、支付三单匹配,就可以享受增值税、消费税免征,同样不需要进项发票。综试区内企业可以按 4% 应税所得率核定征收企业所得税,对无票采购的小商品卖家很友好,订单、物流、支付数据统一备案,风控风险更低。
它的适用边界很清晰,适合亚马逊、速卖通、独立站做直邮小包的卖家,企业注册地要落在综试区,只能做零售出口,B2B 大单、海外仓模式不适用。三单信息必须真实对应,虚构交易会直接触发核查。
还有几个共性提醒,一定要放在心上。
不要觉得免税就不用申报。不管走 1039 还是 9610,出口次月都要按时做免税申报。长期零申报,免税资格会被取消,严重的会被视同内销,补缴增值税再加滞纳金。
挑选服务商也要留心,有些低价代办,看着全包,私下还是用私户、地下钱庄处理外汇,最后账户冻结的风险还是商家自己承担。
监管代码不能随便混用,零售小包不要硬报 1039,B2B 批发订单也不要套用跨境零售政策,错配申报很容易造成数据比对异常。
政策只是工具,合规本身才是成本最低的风控。与其天天焦虑被稽查、账户被冻,不如把业务纳入正规出口通道,安心接海外订单。