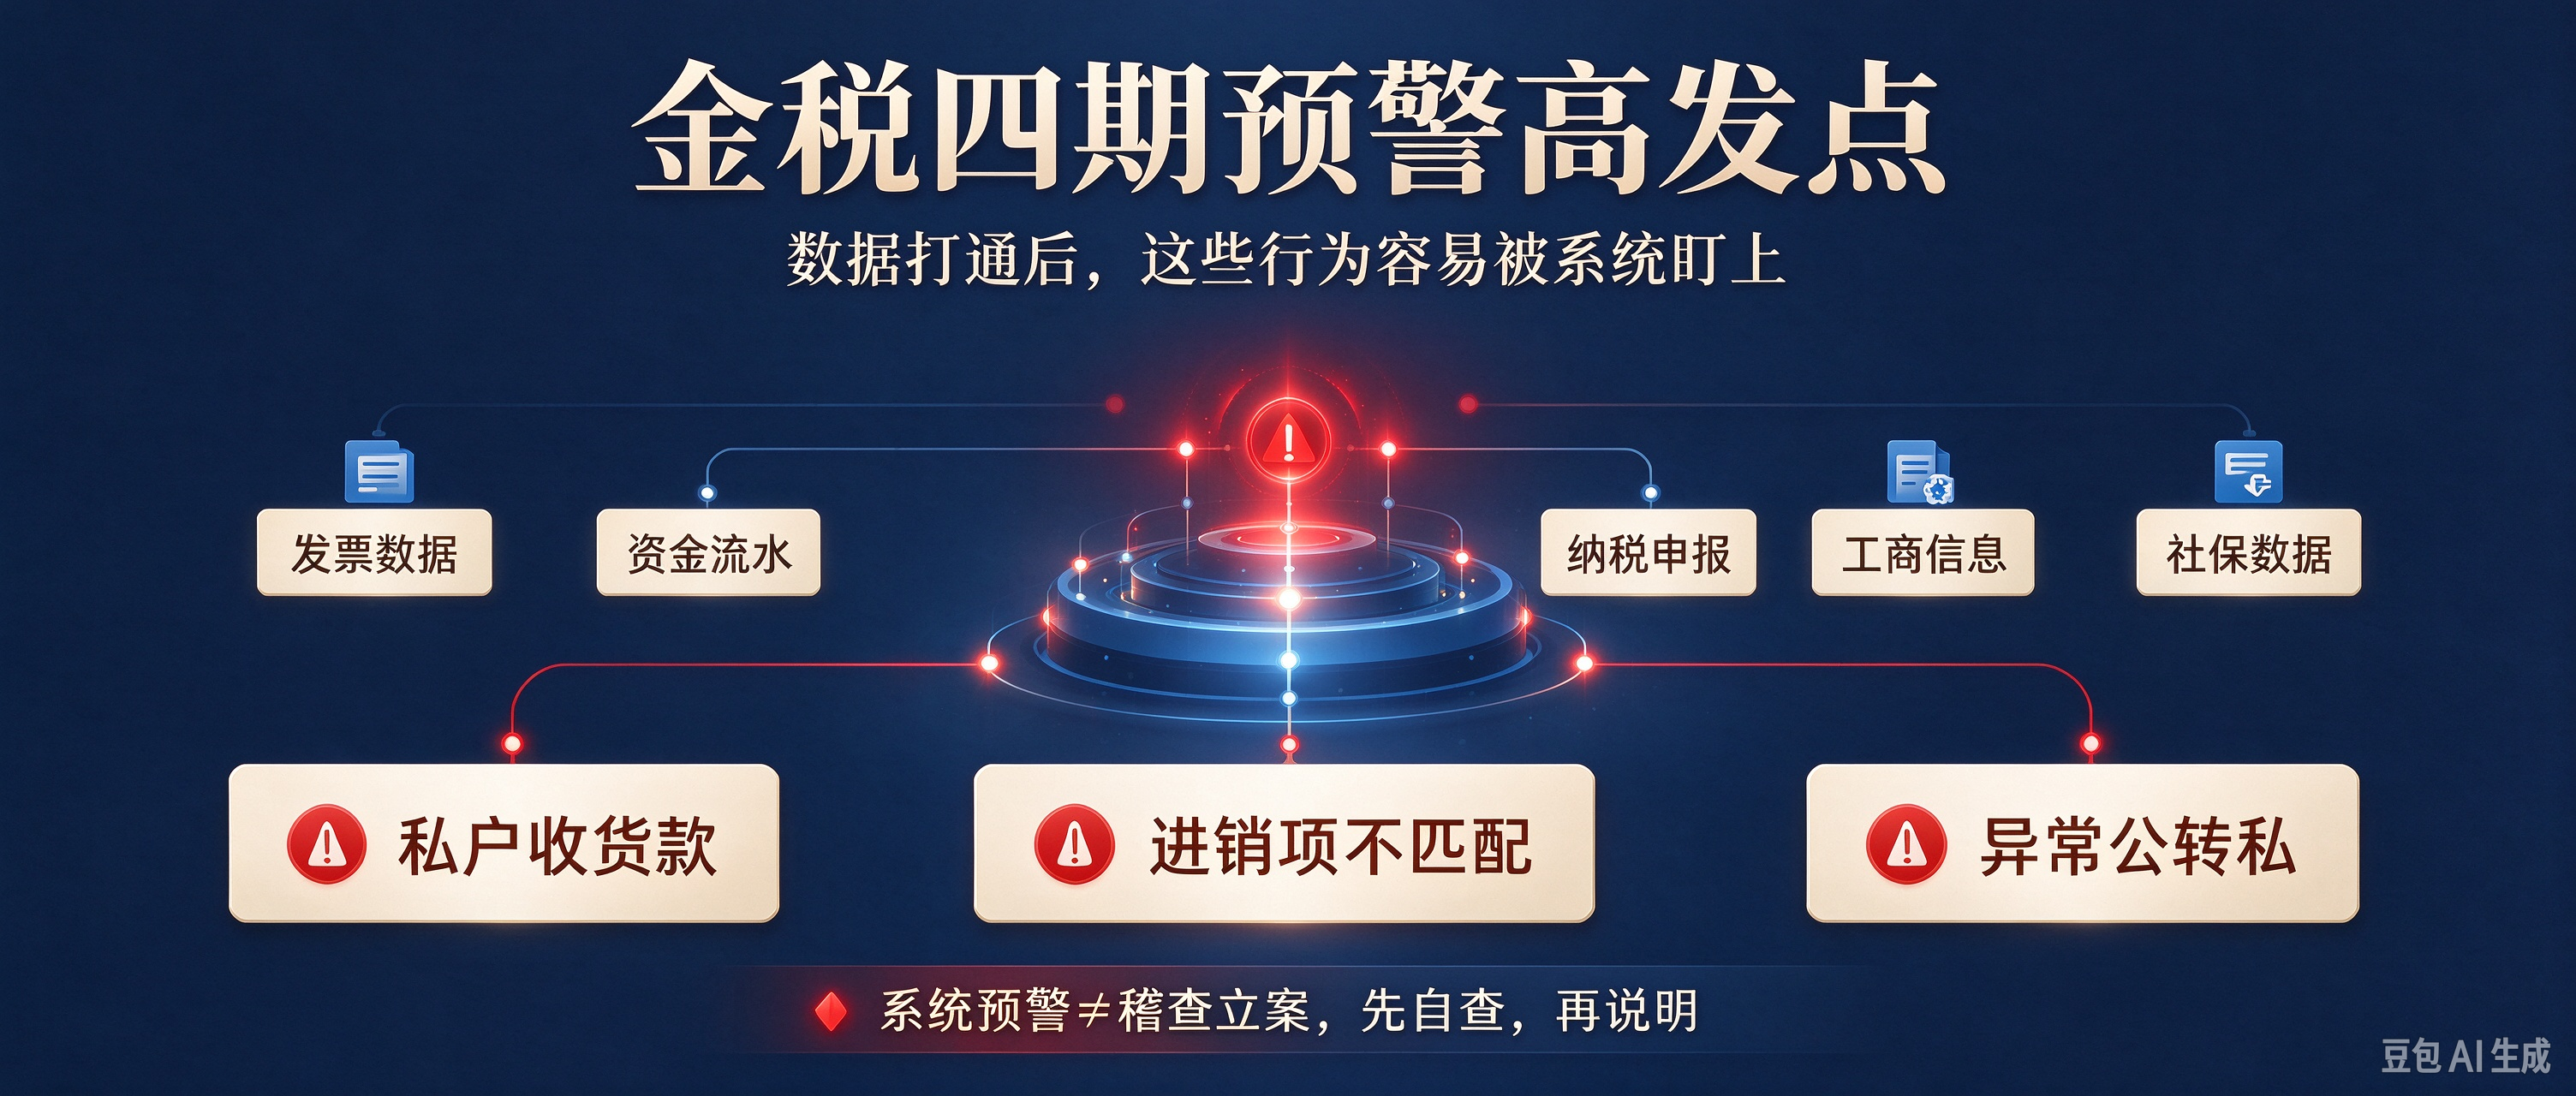
金税四期上线之后,早就不只是盯着发票来比对了,发票、资金流水、纳税申报、工商、社保的数据全部打通。以前一些能混过去的操作,现在系统会自动识别疑点,直接推送预警。
很多企业都是收到预警通知才着急补救,这时候往往已经产生税款和滞纳金,损失很难挽回。下面整理了金税四期重点盯的核查方向,会计可以转给老板一起对照自查。
资金这块是风险最高的地方。
老板、股东或者财务的个人账户,频繁收本该属于公司的经营货款,收入不入账、不申报,是系统重点扫描的内容。有不少小规模商家踩过这个坑,卖货的钱全都进老板微信,没有入账申报,资金和申报数据对不上,最后被要求补税,还要加收滞纳金。
还有股东长期借公司钱,到年底也不归还,这笔钱又没法证明是用于公司经营,会被视作分红,面临 20% 的个税。没有真实业务支撑的公转私、大额取现,同样很容易触发异常标记。
发票也是常年重点核查的板块。
不管是没有真实业务开票、超额开票,还是更改品名开票,也就是咱们常说的虚开,收票方和开票方都会被严查。进销货物对不上也很显眼,比如进项进来是钢材,销项开出去却是办公用品,品类逻辑完全脱节。短时间集中顶额开票,频繁作废、红冲发票,这类异常开票行为,预警概率很高。
申报数据之间的勾稽关系,系统也会自动比对。
常年零申报,或者一直亏损,企业却还在持续接单扩张,这种反差很容易被标记。税负率明显低于同行业,又拿不出合理的解释,会被纳入纳税评估。另外增值税申报表收入和企业所得税收入差额很大,没办法说明原因,也是典型疑点。
工资和社保数据现在放在一起核验。
虚增人员名单、多做工资来抬高成本套取资金,是老问题但现在查得更严。申报的工资金额,和社保缴费基数差距过大,也会被关注。员工已经离职,个税系统还继续给这个人申报工资,同样属于异常。
还有一些容易被忽略的核查点。
其他应收、其他应付这类往来科目,长期挂着大额款项,说不清楚来由;不符合条件却强行享受税收优惠,配套留存资料缺失;印花税、残保金这类小税种漏报少报,也都在核查范围内。
这里也要客观说清楚,不是出现上面这些情况就一定会上门稽查。只要业务真实,合同、流水、单据等资料齐全,能够合理解释,一般没问题。系统预警不等于直接立案稽查,大多是先推送疑点,企业提交佐证材料说明清楚,风险就能解除。也不用被网上的说法吓到,金税四期是定向筛查疑点企业,老老实实合规做账报税,不用过度焦虑。
平时自查可以重点看这几件事:经营收入有没有正常对公入账,私户收的货款有没有如实申报;股东的借款年底有没有归还,或者能提供经营用途证明;进销发票的业务、品类逻辑能不能对上;有没有虚列人员工资;享受税收优惠对应的备查资料是否保存完整。