想问各位老板一个问题:你开出去、收进来的每一张发票,背后是不是都对应一笔真实发生、金额相符、品名一致的业务?
只要心里有一点不确定,这篇内容一定要认真看。
2026 年税务对虚开发票的打击力度持续加码,重庆、宁夏、湖南、海南等多地已经曝光几十起虚开案件,一直保持零容忍高压。总局也出台开票正负清单,给企业划好警戒线。但很多老板的认知还停留在:只有完全没有业务、单纯买票卖票才算虚开。觉得只要有货、有流水,开票就是安全的。
放到现在,这种想法非常容易踩坑。
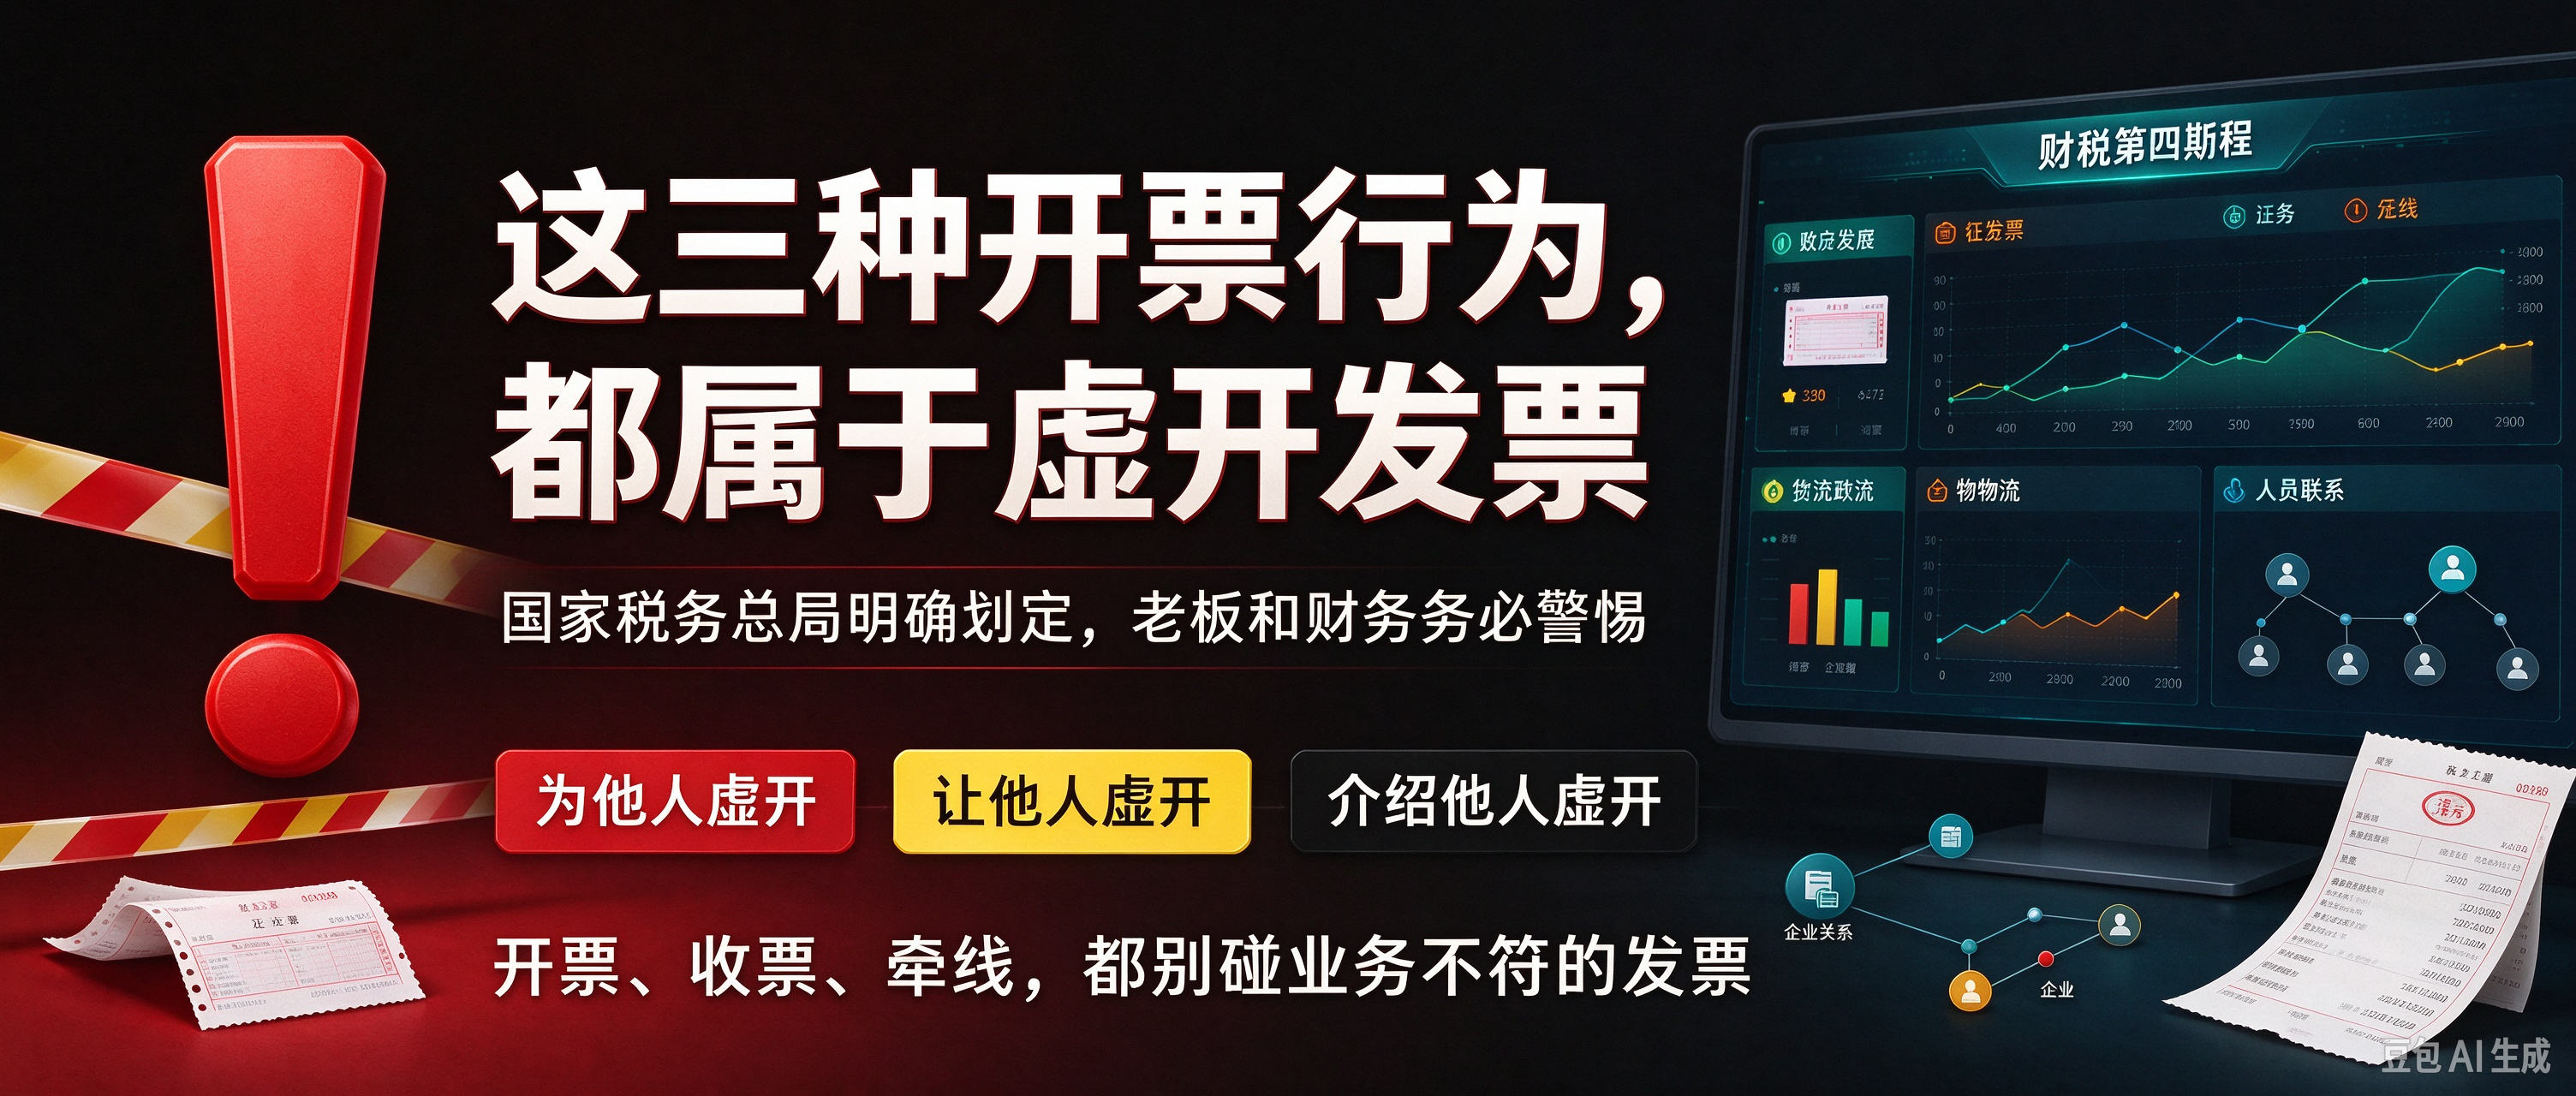
今天就说说税务总局明确的三类虚开行为,都是日常经营里高频踩线的操作,一不小心就会沾上刑事风险。
第一种,为他人、为自己开具和实际业务不符的发票。
这是最常见的一类。发票上品名、数量、单价、金额,任意一项和真实业务对不上,就属于虚开。
里面包含几种情况:没有真实交易,凭空造合同、资金、物流开票,也就是无货虚开;业务是真的,但是人为抬高金额、数量,也就是有货虚开;把实际货品换成别的品名开票,用来改变税率,也就是变名虚开;还有真实客户不要票,把富余额度开给第三方收手续费,也就是票货分离。
记住,只要发票内容和真实业务不匹配,不管是帮别人开还是给自己开,都属于虚开,不存在 “只是搭把手” 就能免责。
第二种,让他人为自己开具和实际经营业务不符的发票。
站在收票方这边,很多老板以为只有主动买票才算出事,供应商开不出来,找第三方代开问题不大。这个想法现在行不通。
典型的就是所谓 “如实代开”:货是向 A 买的,但是发票由无关的 B 公司开过来,哪怕品名金额一样,交易对手和开票主体不一致,四流对不上,金税四期很容易穿透识别。
还有一种,供应商本身合规,但是你要求对方多开一点发票用来增加进项抵扣,同样属于业务不符,会被认定虚开。
稽查的时候,很多人辩解自己有真实进货,但是税务和司法看的关键点是:开票方,是不是和你实际交易的那家。
第三种,介绍他人开具和实际业务不符的发票。
这也是最容易被忽略,但同样要负刑责的一类。
不少人觉得自己既不开票也不收票,只是帮朋友牵个线,跟自己没关系。但刑法明确,介绍他人虚开专票,属于共犯,责任一样。就算没有收好处费,只要帮忙搭桥,就是参与犯罪。之前北京就有案例,牵线介绍的中间人,一样被刑拘。
顺带说下大家关心的新规:虚开专票税额 10 万就达到刑事立案标准。税额 10 万到 50 万、50 万到 500 万、500 万以上,对应的刑期逐级加重。
新规有个调整:虚开专票罪从行为犯调整为结果犯。单纯为了融资、虚增业绩,没有骗取抵扣、没有造成税款损失的,不按这个罪名追责。
但这条适用范围很窄,绝大多数票货分离、金额不实的情形,依然会被认定骗税型虚开,就算不构成虚开专票罪,还可能触碰虚开发票罪、逃税罪。10 万的门槛并不高,一笔代开就很容易踩线。
日常经营里,有三个隐形陷阱特别容易中招:帮朋友开富余票、供应商开不出票找第三方代开、应客户要求多开发票。这三种,全部踩线。
如果已经发现发票隐患,可以按这几步紧急处理:立刻停止这类违规开票、收票操作;复盘近三年发票,标记疑点票据;区分风险大小,涉及专票、税额超 10 万、有资金回流的,尽快找税务律师评估;对有问题的发票做进项转出、纳税调增,补缴税款和滞纳金,主动补救有机会争取从轻处理。
虚开最可怕的地方,往往不是刻意犯罪,而是不知不觉踩红线。以为只是帮朋友忙、图方便,在法律上已经构成虚开。
到 2026 年,监管不是查不查,是什么时候查到。进销比对、资金追踪、人员穿透,异常记录很难藏得住。做生意能保护你的,从来不是人脉和运气,而是对每一张发票保持敬畏。
收票、开票之前,多问一句:这笔交易,经得起全链条核查吗?
如果答案不笃定,就先停下,清理完风险再继续。