2026 年金税四期全面落地之后,不管是老板还是财务,老一套财税思路已经行不通了。很多人以前以为,只要合同、对公回款、发票齐全,就不会被认定虚开。但现在数电票普及,几十个部门数据互通,税务早就不单单看纸面材料,判断的核心是“业务是不是真实,四流能不能对上”。就算合同、资金、发票做得再漂亮,没有真实业务支撑,照样会被认定虚开,系统识别的准确率很高。
判断虚开,第一标尺永远是业务真实性。
金税三期更多是 “以票管税”,有些企业靠伪造合同、做资金闭环,还能蒙混一阵子。金税四期转向以数治税,税务、银行、市场监管、人社、物流、支付平台的数据实时互通,企业整条经营轨迹都在监管视野里,纸面包装出来的合规很容易露馅。
按照相关司法解释,有没有真实交易才是根本。发票上的购销双方、货物或者服务、数量、金额,必须和实际业务一致。只有合同和转账,没有发货、没有服务交付记录,直接算虚开;发票品名、数量和实际对不上,同样属于违规开票。之前就有案例,中介开大额咨询费发票,合同和对公转账都有,但是查不到服务台账、交付记录,最后企业补税、交滞纳金、罚款,中介和责任人一并追责。
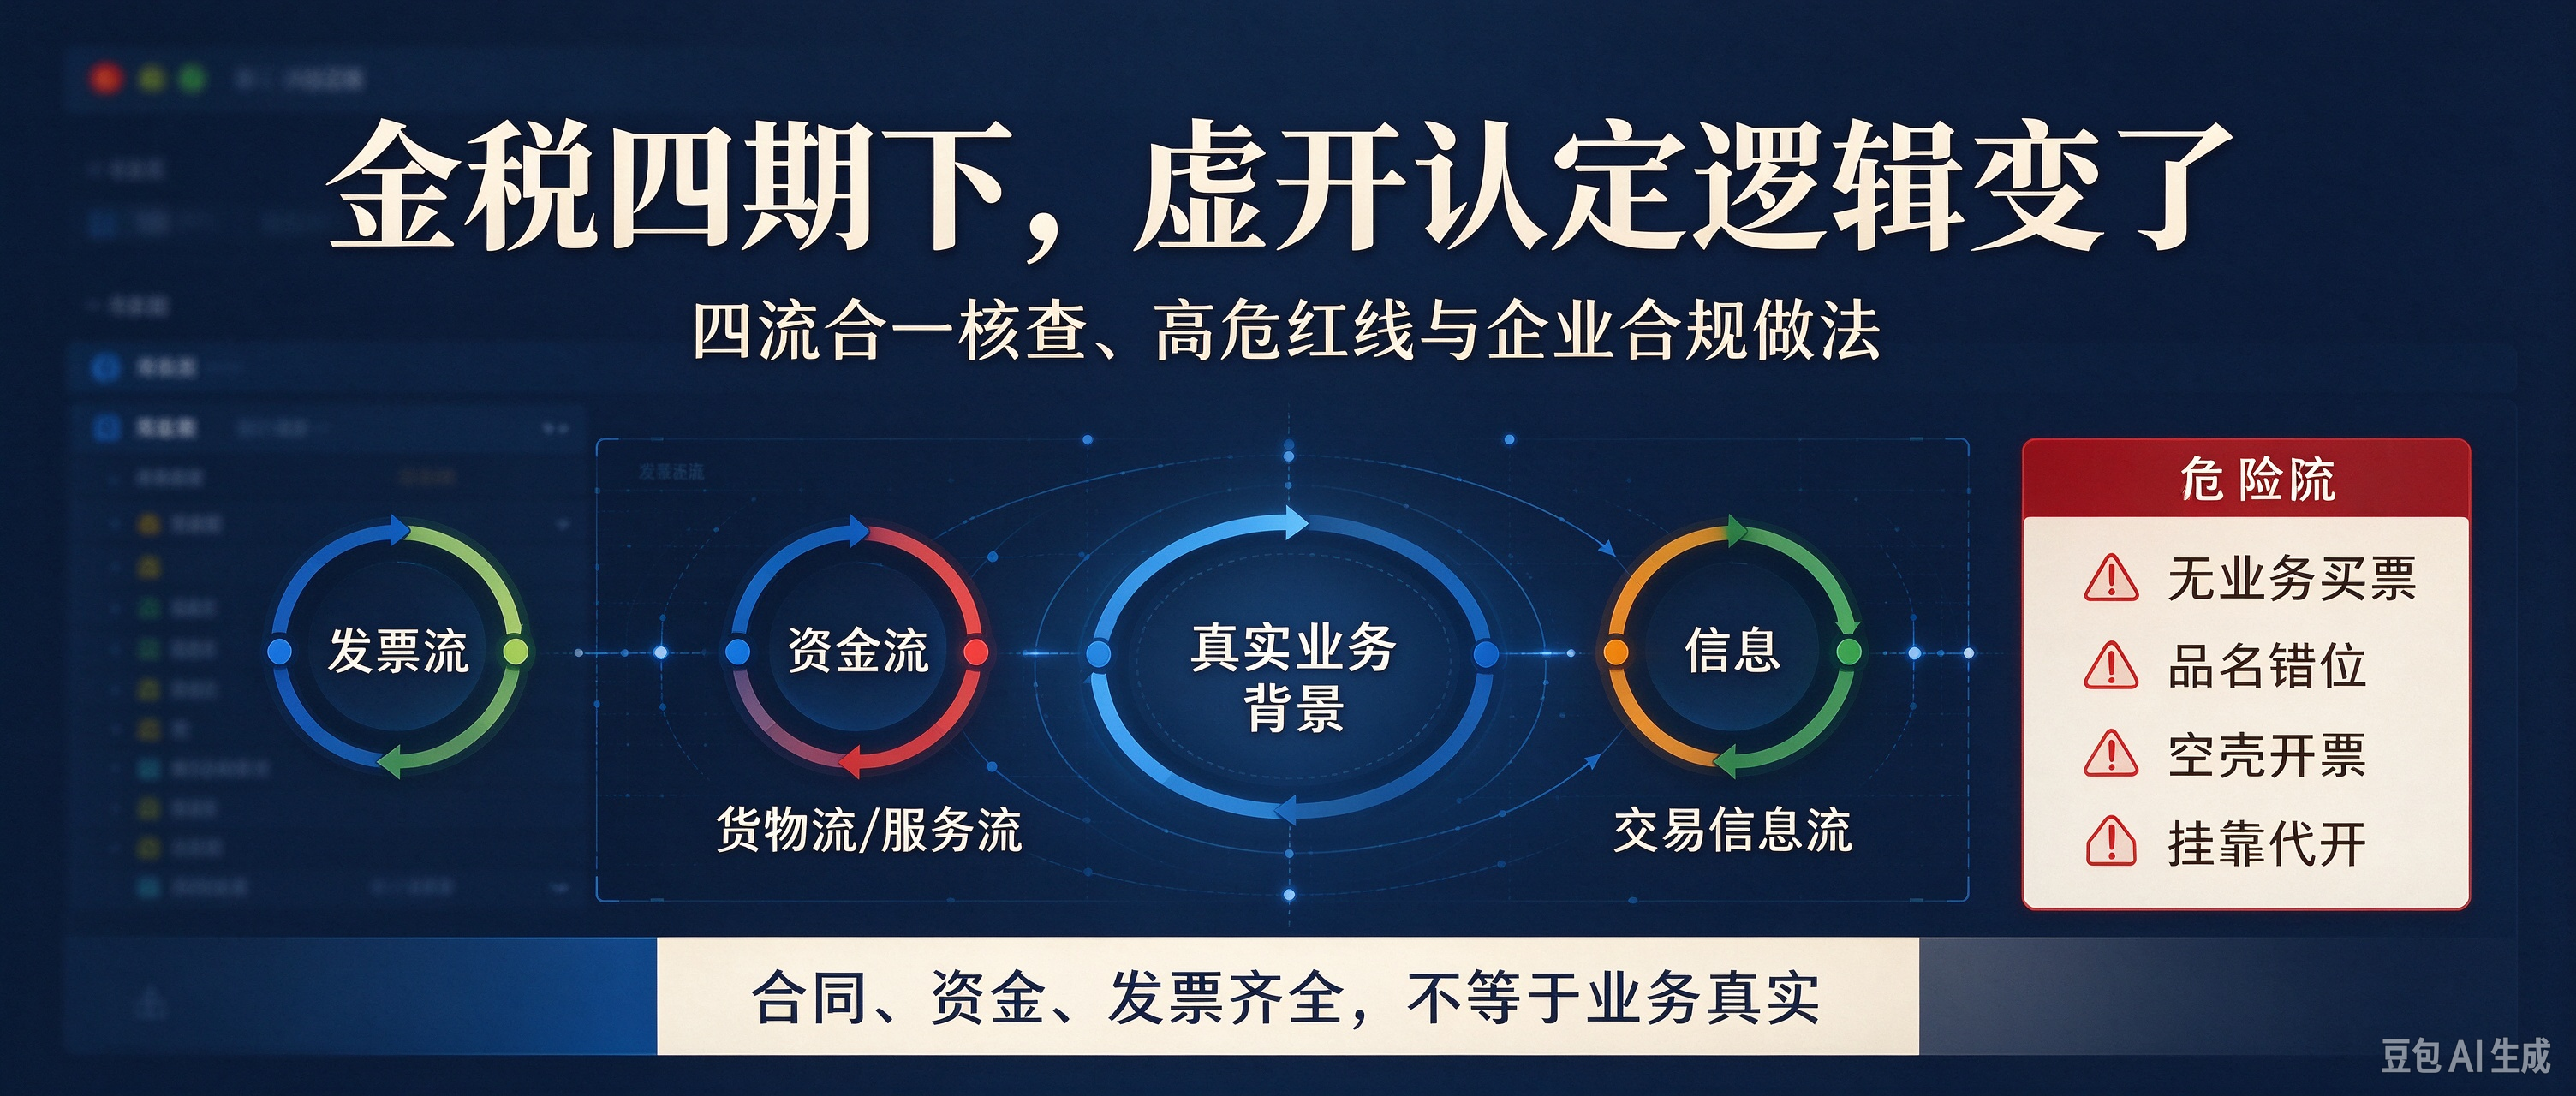
现在系统靠四流交叉比对核验业务真假,每一环都能溯源。
货物流或者服务流,贸易要留存订单、出入库单、运单、签收单;服务行业要保留项目底稿、验收单。物流的轨迹、吨位、收货地址和发票对不上,系统马上预警。
信息流包括合同、订单、聊天记录、平台交易记录。电商平台的流水会定期推送税务,账面收入和平台销售额差距大,直接触发核查。
资金流不只是看有没有对公转账,还要追踪资金最终去向。公转私、关联方来回转账、资金回流到个人账户,都是重点排查方向。另外个人经营收款码,年度收款超 120 万或者笔数超 2000 笔,数据也会进入风控库。
发票流,数电票一开就上传,不能篡改,开票方、商品编码、金额、税率,要和另外三流匹配。进销品名、规模明显失衡,直接标记高风险。
现在稽查是前置预警,靠三十多项指标全天扫描,大部分案子都是 AI 预警推送,不再是随机抽查。
有四类行为,是虚开的高危红线。
为了少交税买票,没有真实货物或者服务,单纯拿发票来抵成本,这类案例很多,处罚力度很重。
发票品名和实际业务对不上,卖货开成咨询费、劳保耗材,跨境电商进项票和海外仓出货脱节,在外贸行业特别常见。
注册空壳公司,无人员无场地,专门开票赚手续费,属于税警联合打击重点,金额达标直接刑事立案。
挂靠、借用资质开票,合同资金看着没问题,但实际干活的和开票主体不是一家,业务归属不实,税务和司法口径都认定是虚开。
企业可以一步步落地合规动作。
合作之前先核实对方的经营状态,避开失信、异常空壳主体。每一笔业务都收好履约凭证,不做只有纸面合同的虚假业务。
保证发票、订单、货物、资金全部匹配,经营款项尽量对公结算,不要私户截留货款、做资金回流,物流、验收资料按月整理归档。
财务设置发票入账审核,没有配套业务凭证就不做账抵扣;定期学习新的征管政策,避免因为不懂政策踩坑。
收到预警或者稽查通知,主动配合提交资料。如果是凭证缺失、填报错误这类无心问题,及时自查补税整改,有机会从轻处理;刻意虚开、隐匿收入,会面临高额罚款,严重的要承担刑事责任。
合规不是想办法少交税,而是按税法如实申报。金税四期本质是拉平行业税负,营造公平的经营环境。现在很多企业已经把财税合规当成内控的一部分,合规也慢慢变成接单、融资、扩张的底气。
简单记住三个要点:真实交易 + 完整履约凭证是根基;发票、资金、物流、交易信息全程可追溯匹配;建立财务审核、政策跟进、问题整改的长效机制。
很多中小商家最难的,其实不是拒绝虚假业务,而是维持四流匹配。上下游、货代、付款渠道任何一方不合规,都会牵连自己;中小企业财务人手有限,单据分散,很难逐笔核对;合并发货、第三方代履约这类很常见的经营模式,稍微不注意就出现数据偏差,引来预警。业务真实是底线,四流精细化管理,才是长期要坚持的事。