不少个体户、小微企业老板,习惯拿自己的银行卡收货款,经营资金走私户,公转私也比较随意。
现在金税四期和央行反洗钱系统打通,早就不是以前随机抽查的模式了。资金流水全天自动监测,每一笔都会留痕,异常了直接预警,没有什么侥幸空间。
尤其新规落地之后,很多老板还在用老一套的思路操作私户流水,很容易踩中税务和反洗钱的红线。下面把现金、私对私、公转私这三类资金的监测标准、危险场景和自查要点讲清楚。
先说明一点:大额交易被银行上报,不等于直接罚款。银行上报只是常规的数据同步,只有这笔流水缺少合理理由、明显是隐瞒收入、税负异常的时候,才会推送给税务核查,这不是网传谣言。
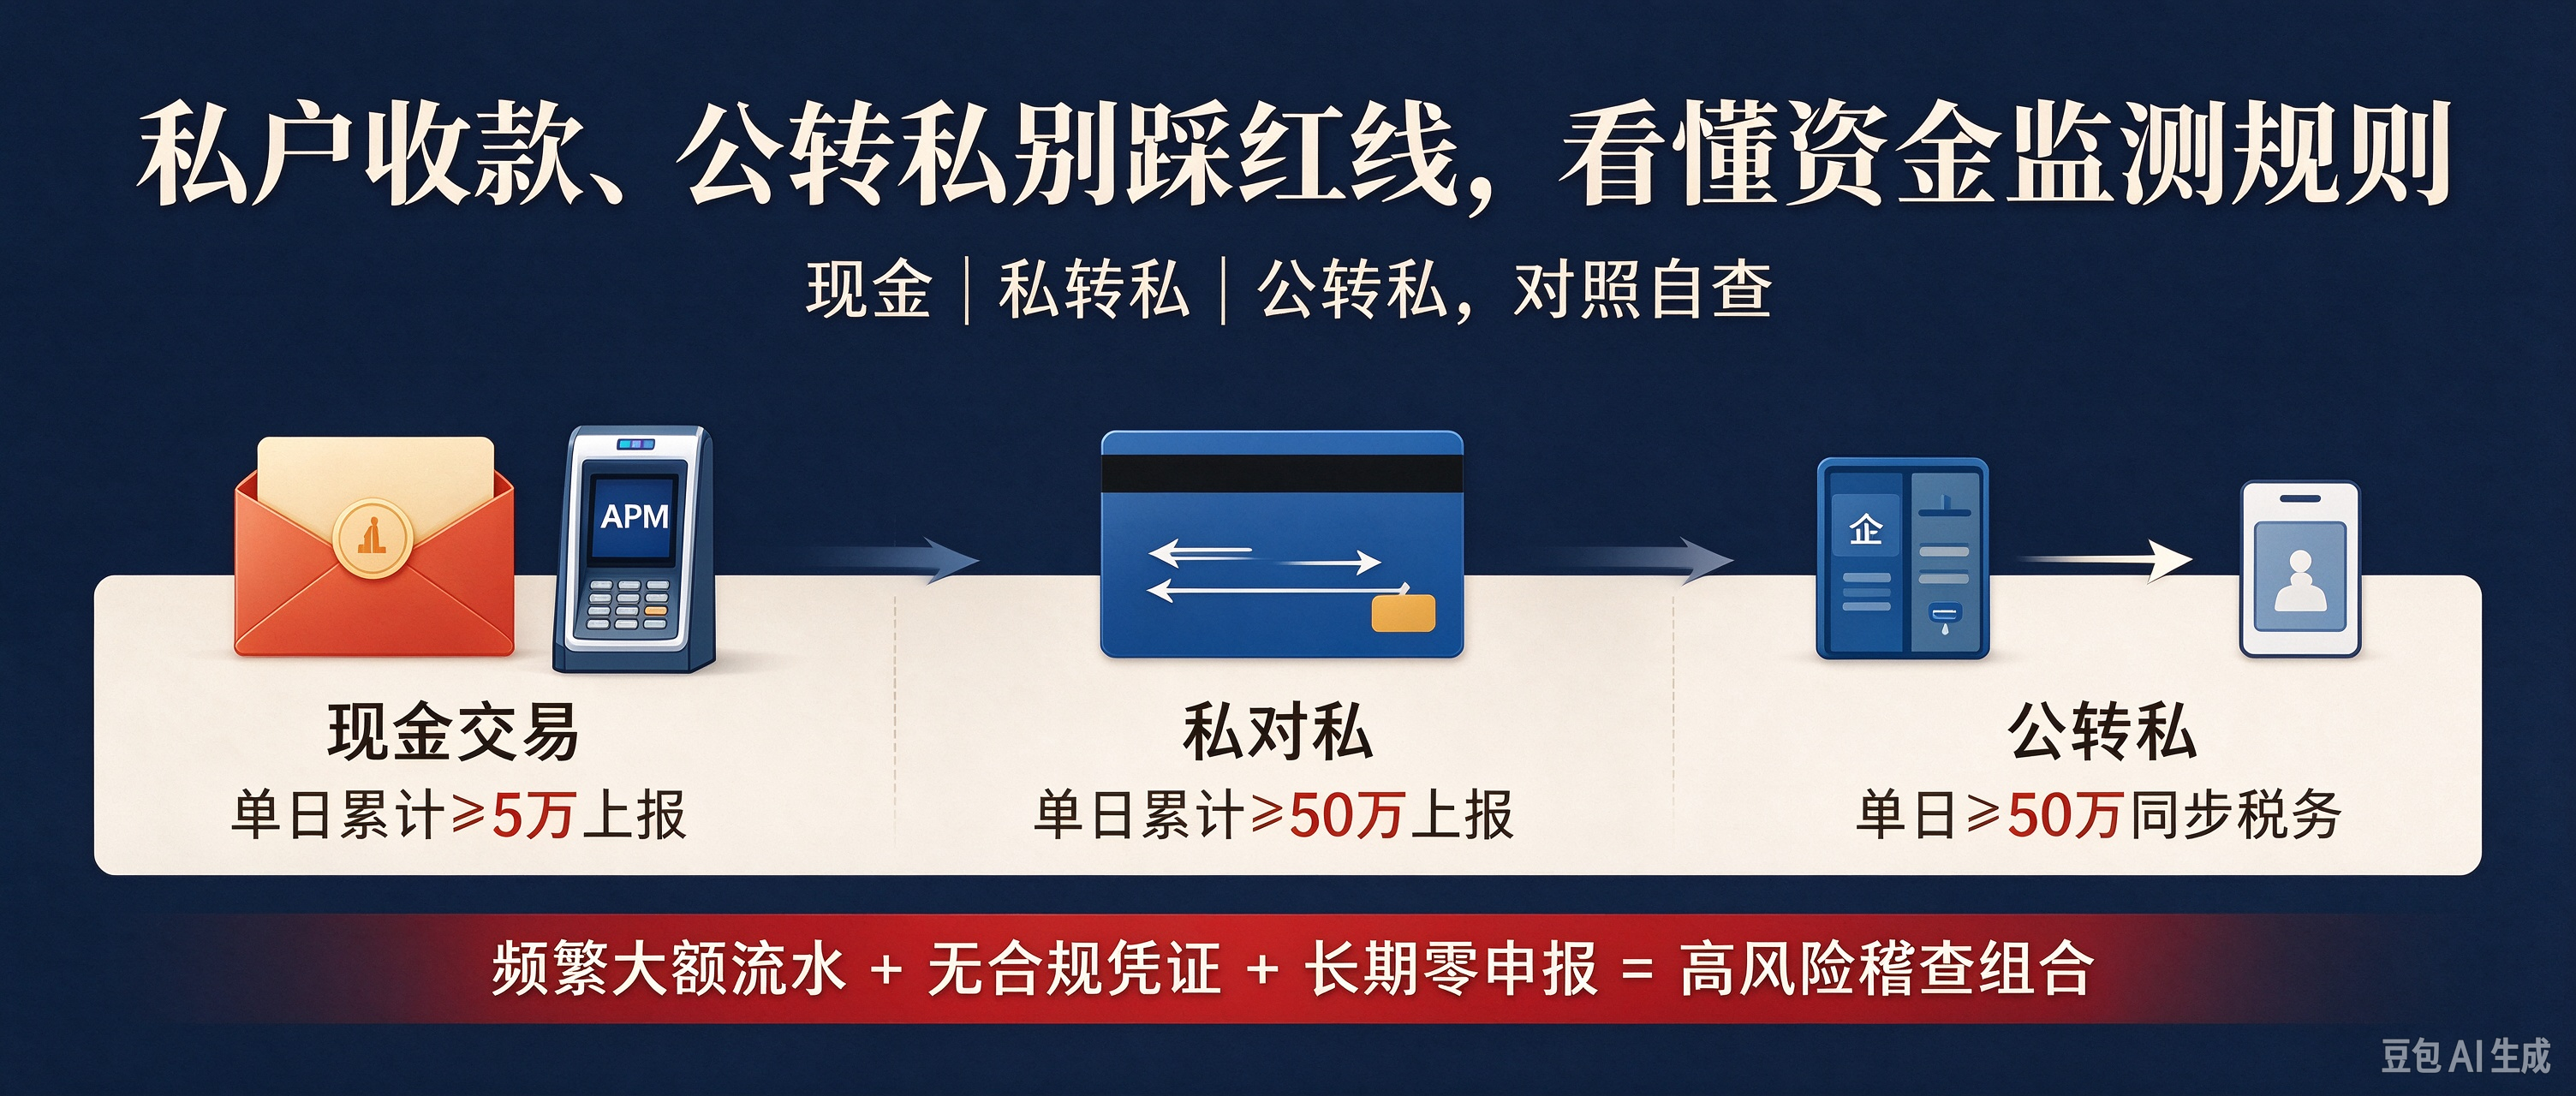
现金交易,单日累计到 5 万就会触发大额上报。有些老板想着拆开成几笔三四万存取,以为能躲开。但系统是按单日总额合并统计的,这么做不仅躲不过,还会被标记成刻意规避监管,风险更高。
平时存取工资、理财、家用现金,属于个人正常生活收支,不用担心。风险高的是长期频繁收现金货款,却不入账、不报税。另外取消 5 万现金强制登记用途,不等于监管放松,只是少了前台登记环节,上报、留痕的机制全都保留。
私对私转账,自然人之间单日累计 50 万是法定上报标准。网上说的私转私超 20 万就会被查,是误区。20 万只是部分银行内部风控预警线,不是统一标准。
但不到 50 万不代表安全。长期稳定在二三十万来回转账,资金特征和你的生意对得上,又拿不出借款、还款这类解释,一样会被判定可疑。最常见的雷区,就是经营货款全部走私人账户,不进对公,收入体外循环。
公转私,单日单笔或者累计满 50 万,银行上报,数据同步到税务系统。
发工资、费用报销、股东分红、真实的借款还款,这些都没问题,备好工资表、报销单、借款合同就行。没有合同、单据、真实业务支撑的大额公转私,很容易产生涉税疑点。
很多老板一看到大额流水就紧张,其实不用。核心判断逻辑很简单:单单一笔大额资金本身不违规;频繁大额流水,又拿不出佐证,加上长期零申报、税负偏低,才是高风险组合。
亲友借款、理财回款、合规分红,凭证齐全,就算金额超标,也能解释清楚。系统重点盯的,是拆分流水、私户藏收入、资金体外循环、虚假申报这些行为。
有三条底线一定要守住。
不要刻意拆分金额规避监测,系统会合并统计,反而打上异常标签。
经营货款优先走对公或者合规商户收款码。以前已经发生的私户收款,该入账申报就及时处理,不要一直放在账外。
大额公转私要有真实业务支撑,合同、单据、凭证提前备好,每一笔都能说清来由。
自查的时候,可以把法人、股东、实际控制人所有银行卡、微信、支付宝流水全部梳理一遍,分开生活资金和经营资金。之前私户收的货款、无票收入,及时规范入账申报。所有大额资金往来,把聊天记录、合同、转账凭证整理保存,形成证据链。
银税数据互通之后,靠个人卡藏收入的路子已经行不通了。票据、账务、税款保持一致,才是长久安稳做生意的方式。