很多做小商品外贸的老板,货源大多从产业带散户手里收,拿不到进项票,订单又杂、批量小,1039 市场采购贸易,就是专门给这类商家设计的合规出口通道。但它不是万能的,有自己一套独立的备案、报关、税务规则,和一般贸易、9610 跨境电商不能混为一谈。
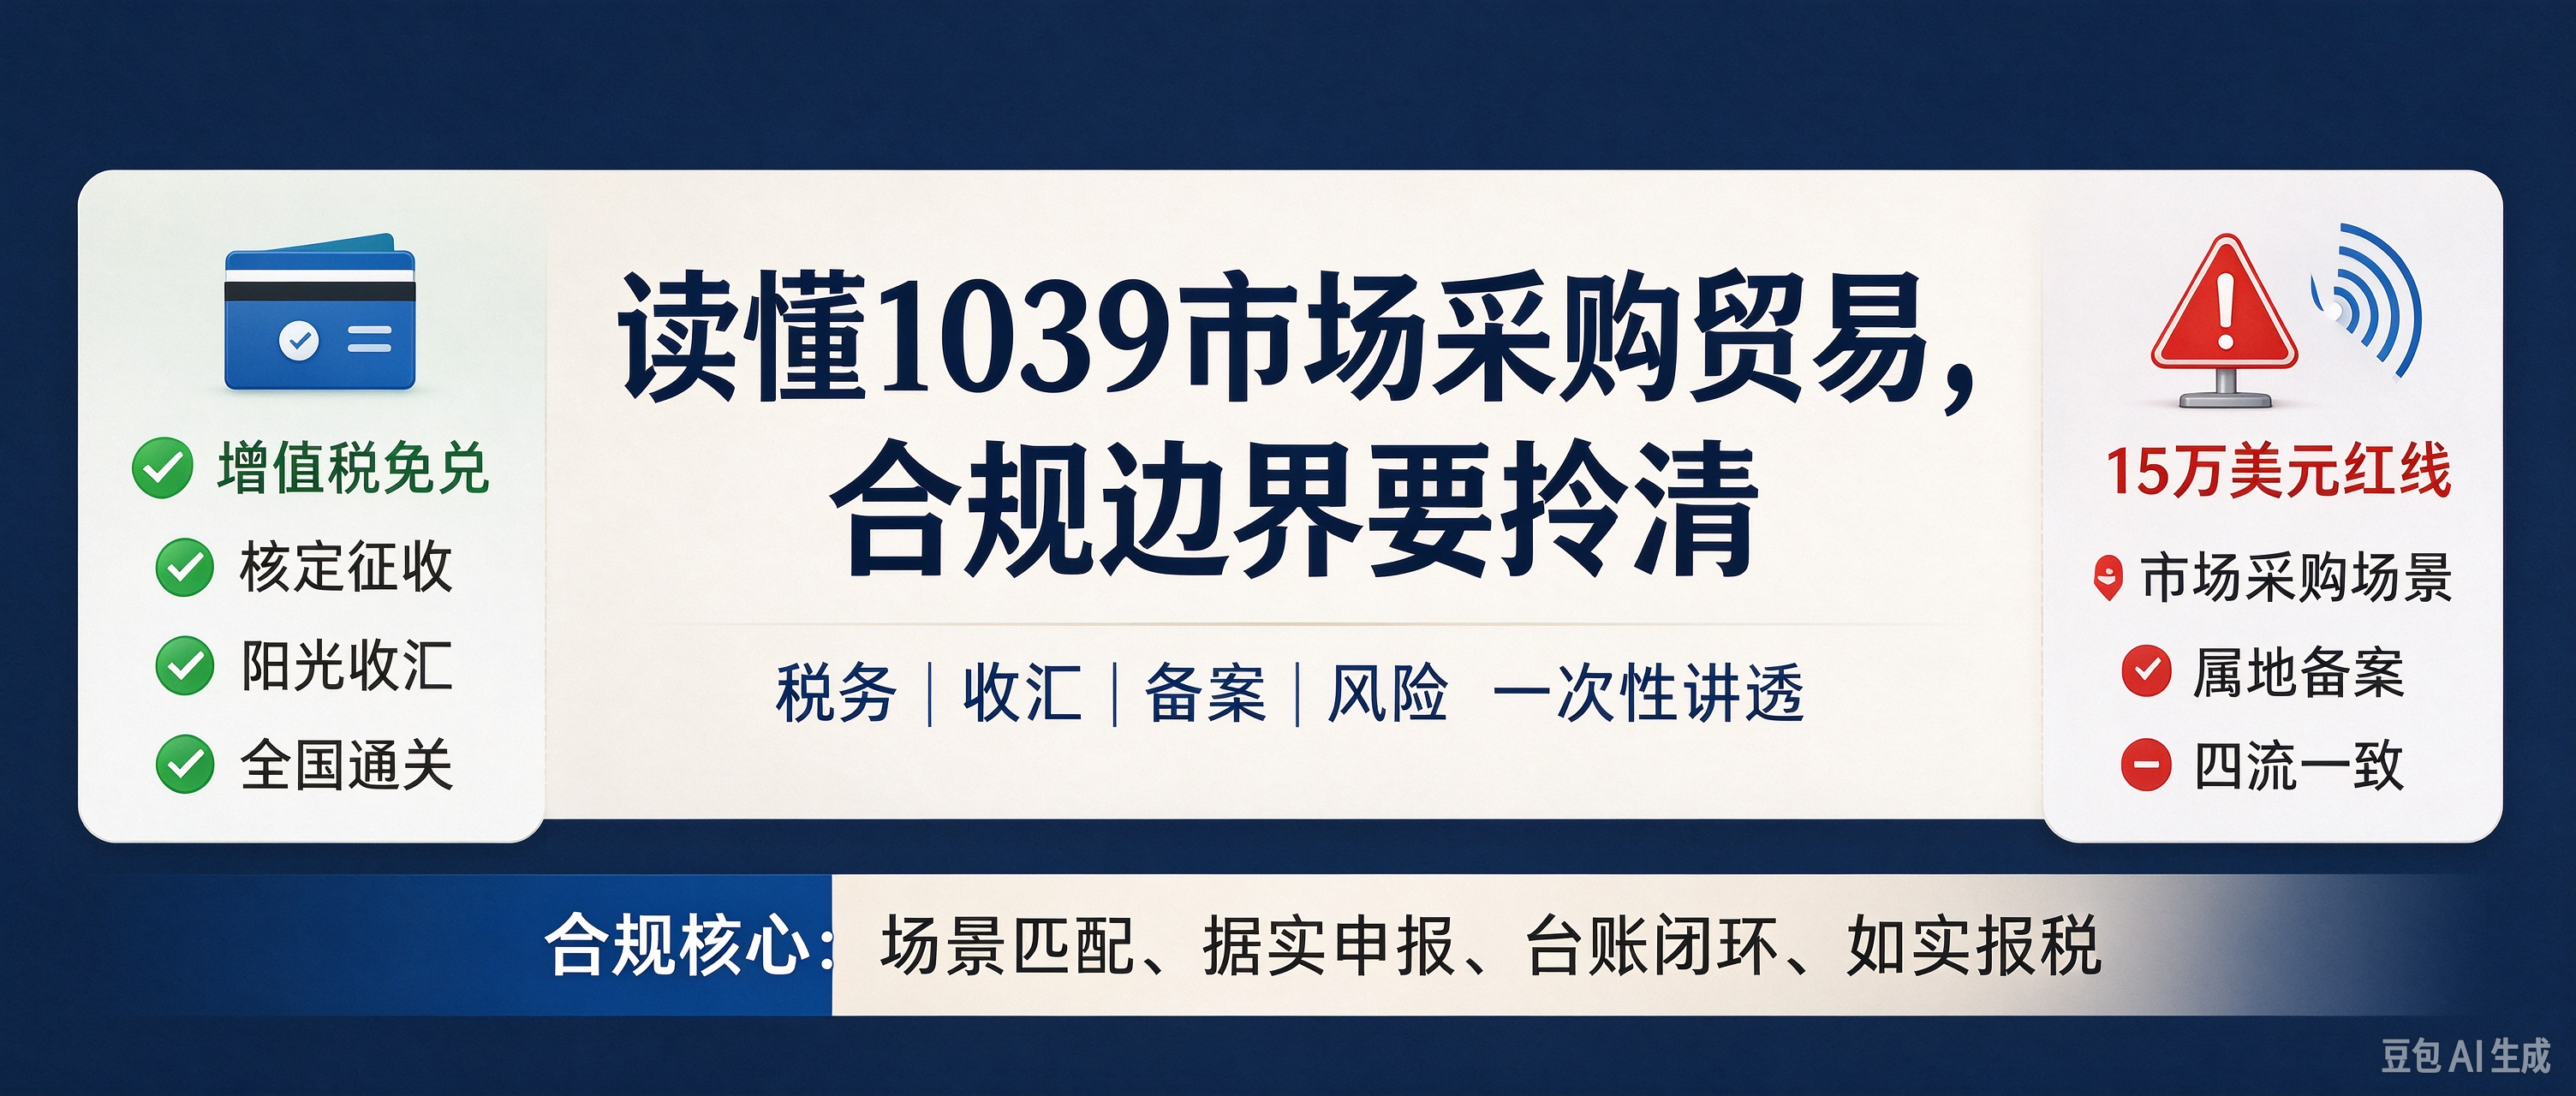
先说税务这块的逻辑,走 1039,就是放弃出口退税,换取增值税免税,不用再为进项发票发愁,也避开一般贸易无票被视同内销补 13% 增值税的麻烦。
出口增值税和消费税直接免征不退,不用收集进项专票,不用做退税勾选。做账的时候,外销收入正常按免税申报,不用处理进项抵扣或者进项转出。
所得税要看你注册的是什么主体,个体户申报经营所得个税,有限公司申报企业所得税,不少试点可以核定征收,有对应的应税所得率,叠加小微优惠之后综合税负很低。没有进项发票也不怕利润虚高,采购台账、报关和物流单据,都可以作为成本佐证。实操上优先选个体户,核算简单,记得外销和内销收入分开核算,不要混在一起。
收汇方面 1039 的政策相对灵活,支持多单汇总收汇、延后收汇,也允许合规第三方代理收汇,适合客户零散付款的情况。但有一条底线不能破:收汇主体必须和报关单上的经营单位一致。个体户可以开贸易类外币结算账户,这个账户不收个人 5 万美金额度限制,但这笔钱是经营性收入,要在平台核验背景、走完完税流程之后,利润才可以合规转到个人账户,不能直接私卡收货款。
主体不用做成一般纳税人,注册资本也没有高要求,个体户轻量化运营,对资金和账务能力有限的小微商家来说,门槛友好很多。
想要做 1039,资质和货物都有硬性要求。
不管是你自己,还是合作的报关、货代,都要在认定的市场集聚区完成商务、海关、联网平台三重备案,没有备案的主体不能享受免税政策。
单票报关货值上限是 15 万美元,不能超。它适合小商品混装出货,不是所有货都能走,大宗设备、管制品类都不行,品名、HS 编码、货值都要如实申报,不能低报、伪报,也不能把大单拆开套额度。
还有很关键一点,业务要匹配市场采购的场景,要有真实的采购、装箱、出库记录。工厂自产货、异地非市场采购回来的货,不适合硬套 1039。所有订单、装箱、报关数据都要录入联网平台,海关、税务、商务部门数据互通,整条链路可以追溯。
对中小卖家来说,它的好处很实在。
从根源解决无票采购的痛点,不用再担心视同内销补增值税;多品类混装、拼柜出货都适配,小额 B 单、碎片化订单走起来很顺畅;收汇方式灵活,不用再依赖地下钱庄、私户收美金;增值税免征加上核定征收,综合税负可控,也没有退税失败被追缴税款的风险。
当然,免税不等于不用报税,收入要按期申报,长期零申报、隐瞒收入一样会被金税四期预警追责。
整套落地流程并不复杂。先在试点园区注册个体户或者小微企业,开好对公账户;接着依次完成商务、海关、联网平台三处备案,拿到平台权限;采购组货的时候把台账、付款、装箱记录留存好;在平台录入货物信息拿到流水号,再交给有资质的报关行按 1039 申报;回款进到对公账户,同步留存收汇凭证,按季度申报税务就完成闭环。
很多人只看到 1039 的低税负,却忽略里面的风险。
场景错配是最常见的坑,自产货、异地货源强行套用,很容易被追回税款。不要为了卡 15 万美金上限人为拆单,现在多部门数据穿透,很容易被查到。
无进项票不等于不用留凭证,采购台账、物流、报关、收汇资料要保存多年,一旦资料缺失,税务可以取消免税资格。敏感品类、危化品、限制出口货物不能申报。
还有代理的选择,一定要找有正规资质的服务商,挂靠别人主体、非法代结汇,都会造成四流脱节,直接丢掉免税资格。
最后总结一句,1039 是无票小商品商家成本可控、风险更低的合规选择,但它不是避税工具。能不能长久安稳做,核心就是业务场景匹配、完成备案、如实申报、全套台账留痕,守住货值、采购场景、属地备案这几条红线,才能摆脱买单出口的风险。