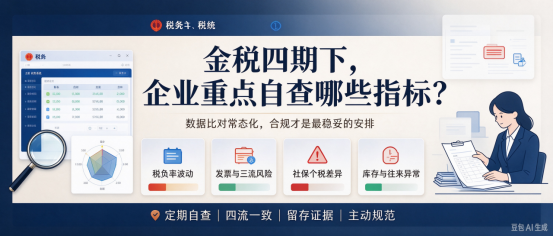
金税四期落地之后,税务监管的思路已经彻底变了,从以前靠发票管控,变成用数据来研判风险。企业的业务、资金、财税数据,现在都会放到一起交叉比对。我们结合近期碰到的稽查案例,整理了系统重点盯的几类财税风险点,企业早点自查规范,才能稳得住。
税负率波动太大,是很容易被盯上的信号。不管是增值税还是企业所得税的贡献率,都会和同行业水平做对比。如果长期利润很低、一直零申报甚至连年亏损,生意却还在正常做,和行业平均水平差距明显,系统很容易推送核查。平时要留意成本费用的列支是否合理,像业务招待费、广告费这类有扣除限额的项目,汇算的时候要按规定调整。
申报表和财务报表对不上,也是高频风险。
系统会自动核对报表之间的勾稽关系。比如利润表有一大笔其他收益,但是没有申报对应的政府补助;费用涨得飞快,营收却没跟上;在建工程放着很久不转固,变相规避房产税,这些都会直接触发预警。做账和报税口径尽量统一,不要随意调整。
发票这块现在管得更细,全电发票上线之后,一张发票从开具到核销全程留痕。重点查发票、资金、货物能不能对上。一下子收很多顶额发票,又拿不出对应的物流凭证;来回对开发票、频繁作废红冲;商贸公司进销货物品名完全对不上,都是重点核查场景。内部要把发票审核的规矩立起来,虚开、收虚开发票的风险碰不得。
私卡收款、频繁公转私,也是老生常谈但依然高发的问题。
税务、银行的数据打通之后,老板、财务或者员工的个人账户用来收经营货款,资金体外循环,或是没有合理理由的大额公转私,都会被标记。除了工资、报销、合规分红、真实借款之外,没有业务支撑的大额资金往来,很容易引来问询,千万不要用个人卡藏收入。
还有一种很典型的情况,常年亏损,生意却越做越大。系统会拉水电、工资、仓储物流这些第三方数据,判断企业真实经营状态。如果没有行业下行、大额投入这类说得通的理由,连续亏损就会被重点关注。亏损的企业也要留存好备查资料,比如市场情况说明、存货报废凭证,保证亏损真实有据。
个税、社保、账面工资对不上,也是比对重点。
个税申报的工资、账上列支的薪酬、社保公积金的缴费基数,这三组数据会放一起比对。很多企业社保按最低基数交,但个税申报工资很高,差额太大,就有补缴和滞纳金的风险,薪酬结构尽量理顺。
关联交易也要留心定价。
给关联方付服务费、特许权使用费,低价转让资产、长期无息借钱给关联公司,定价明显偏离市场行情,不符合独立交易原则,税务有权做纳税调整,还会加收利息。尤其是和低税地区的关联主体往来,要备好定价说明和同期资料,要有真实商业目的。
库存账实不一致,现在查起来也更方便。进销存、发票、申报存货数据打通之后,账面存货和实际库存差距大、存货周转异常、产成品入库没有对应的材料消耗,都可能引来实地盘点。建议定期盘点库存,出现非正常损耗及时做进项转出。
往来账长期挂着不清理,藏着不少隐患。
其他应收、其他应付、预收账款常年大额挂账,又没有对应的业务支撑,很容易被怀疑是延迟确认收入或者资金回流。比如预收货款一直不结转收入;股东长期挂在其他应收款的借款,超过一年没有归还,会视同分红,要交 20% 个税。每年最好统一清理一遍往来,相关凭证留存好。
最后想说,金税四期不是一阵突击检查,是长期常态化的数据监管。
与其等被预警了再补救,不如定期做税务自查,把合同、发票、资金、货物流的证据链补齐。财务人员持续跟进新政,拿不准的地方可以找专业机构辅导。在现在的监管环境里,合规,才是最稳妥的财税安排。