不少个体户和小老板习惯拿自己的银行卡收货款,经营往来直接私户转来转去,公转私也比较随意。
但金税四期加上央行反洗钱系统打通之后,以前那种碰碰运气、等抽查的时代已经过去了。资金流水全天自动监测,每一笔都留记录,系统看到异常就自动预警,基本没有盲区。
2026 新规落地之后,还有很多老板在用老思路操作,分不清哪些转账会触发风控,一不小心就踩进税务和反洗钱的核查范围。今天就说说现金、私对私、公转私这三类交易,哪些情况容易出事,底线在哪里,大家可以对照自查。
先讲清楚一件事:大额交易被银行上报,不等于直接罚款。银行只是按规定推送数据,只有这笔流水说不清楚用途、明显是藏收入、税负又不对劲的时候,才会转到税务这边核查。下面这些都是统一的法定标准,不是网上传的小道消息。
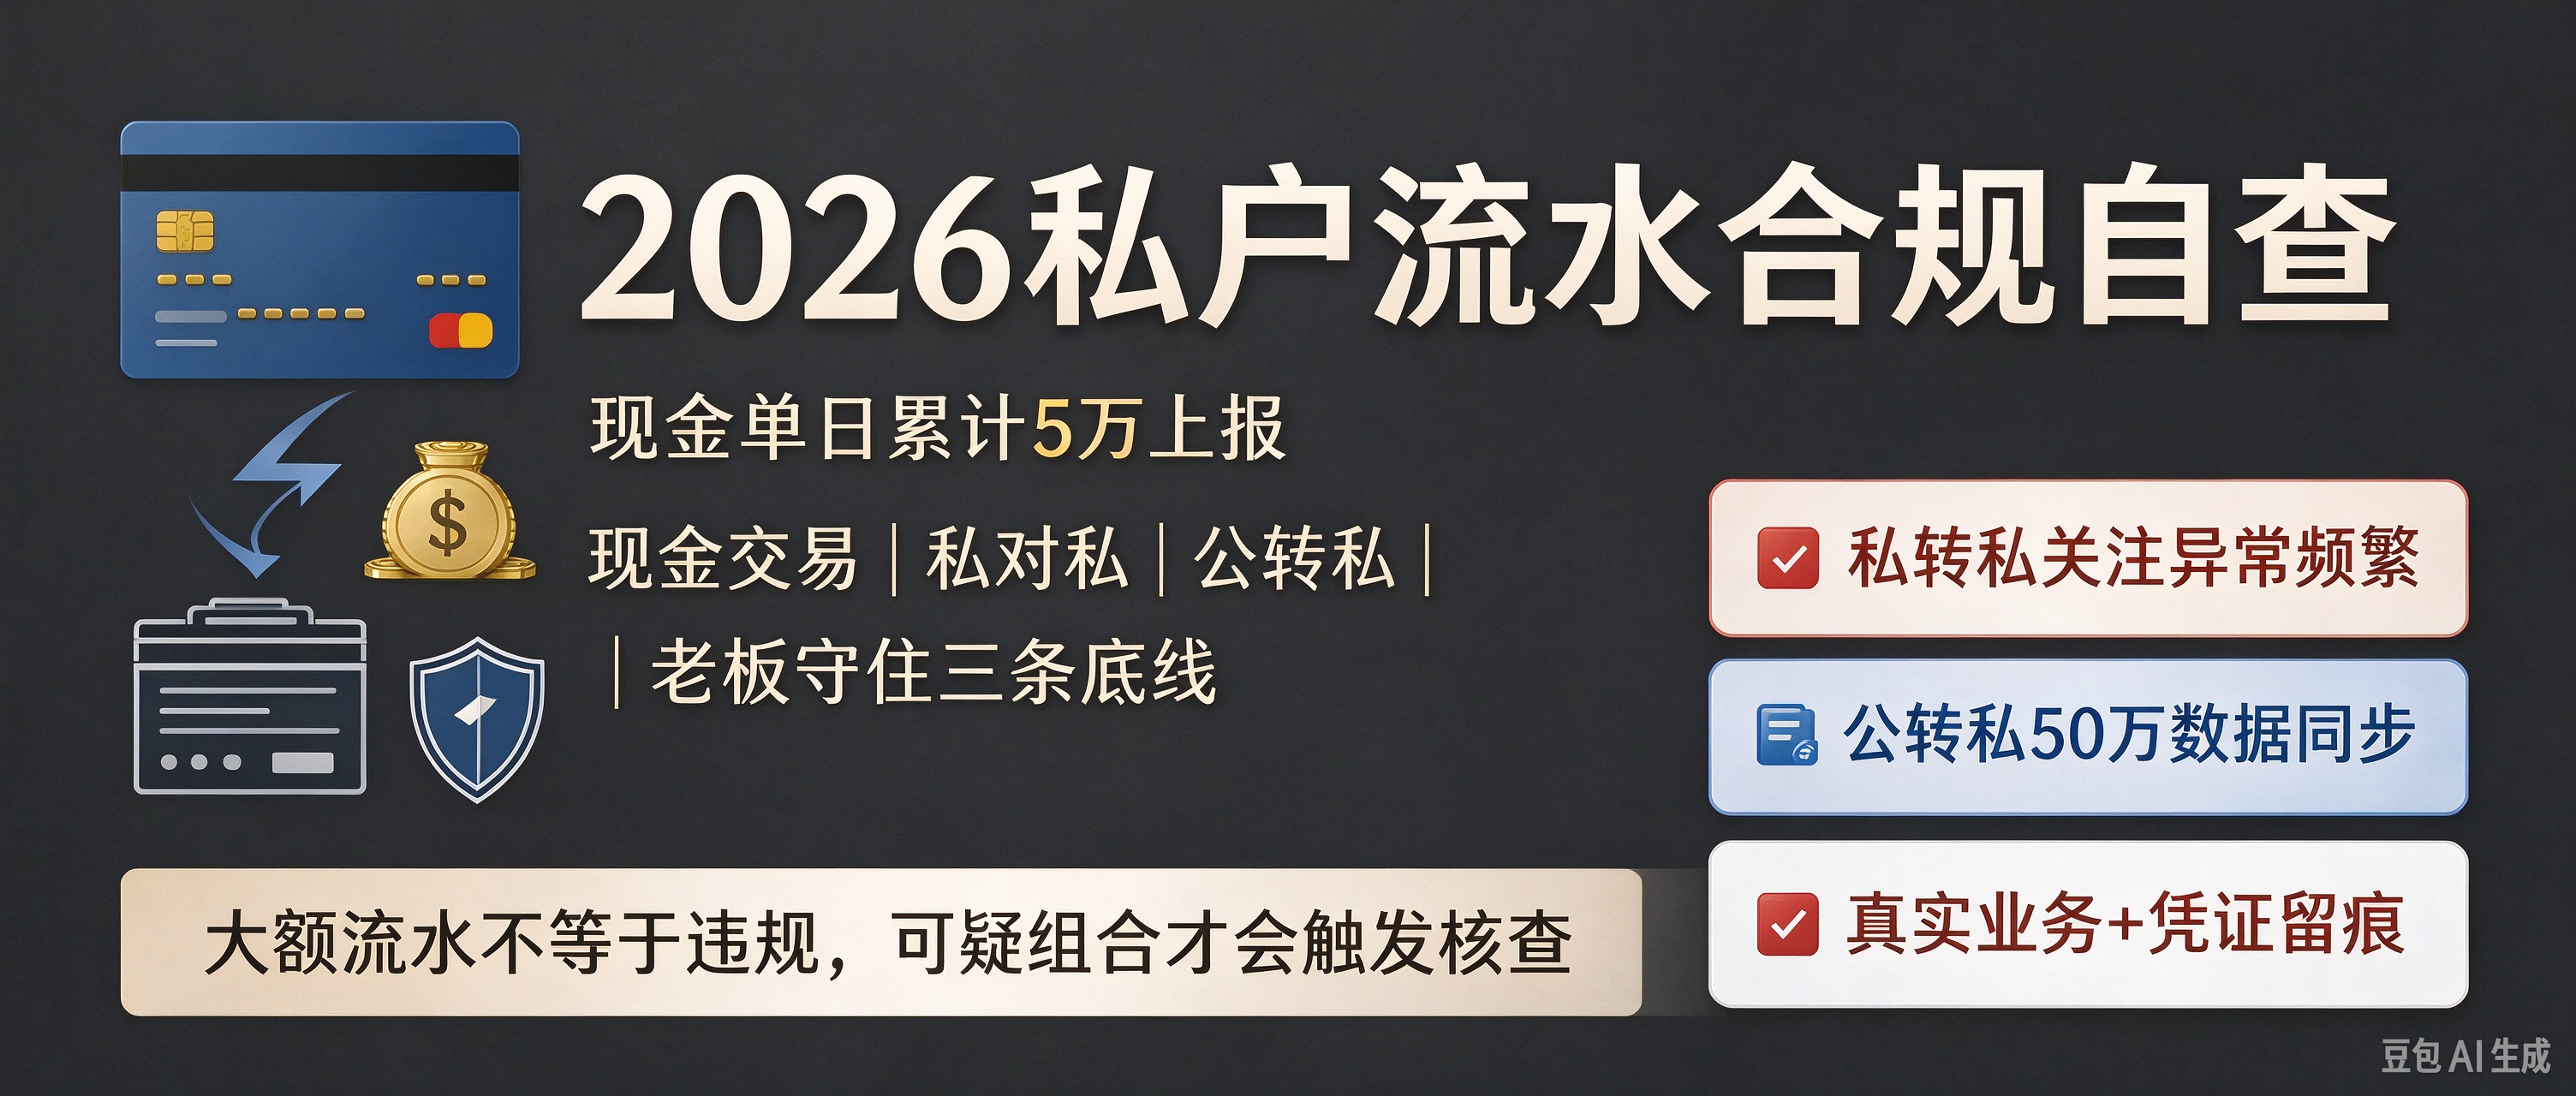
现金这块,单日累计到 5 万就会触发大额上报。
有些老板为了躲开监测,一笔货款拆成好几笔三四万来存,以为这样就没事。系统是按单日合并统计金额的,拆单不仅躲不掉,这种刻意拆分的操作,反而更容易被打上可疑标签,风险更高。
平时存取工资、家用储蓄这些正常生活用钱,不用担心。但如果长期频繁收大额现金货款,又不入账、不报税,就是税务重点盯的行为。顺带提一句,今年取消了 5 万现金存取强制登记用途,不代表监管松了,只是少了前台登记这个步骤,上报、留痕、监测全都还在。
很多人被 “私转私超过 20 万就查” 的说法吓到,其实不是。
自然人境内私对私转账,单日累计 50 万才是法定上报线。20 万大多只是部分银行自己的风控门槛,不是统一标准。
不过没到 50 万不代表安全。经常在二三十万这个区间来回转,资金节奏和你的生意订单对得上,又拿不出借款、还款这类合理理由,系统一样判定可疑。最容易翻车的,就是把经营货款全部走个人卡,收入体外循环,不走对公,这是近几年稽查里很常见的问题。
公转私,单日单笔或者累计达到 50 万,银行同样会上报,数据直接同步税务比对。
正常发工资、报销、股东分红、真实的借款还款,只要把工资表、报销单、借款合同这些凭证收好,都没问题。最怕没有业务支撑,没有合同、没有票据、没有合理理由的大额公转私,疑点一下子就出来了。
很多老板有个误区,觉得账户只要有大额流水就会被罚。其实监管看的不是金额大小,是组合起来的信号:单纯大额转账本身没问题,但是频繁大额资金,又拿不出佐证,长期零申报或者税负明显偏低,就属于高危组合。
亲友借钱、理财回款、合规分红,材料齐全,金额再大也解释得通。系统重点抓的,就是拆单避监管、私卡藏收入、资金体外循环、虚假申报这些行为。拆流水这个办法,在大数据面前行不通,反而会加重风险标记。
有三条底线,做生意尽量守住。
不要刻意拆分金额去规避监测,现金、转账都一样,系统会合并统计。
经营货款优先走对公或者正规商户收款码,已经用私卡收过的货款,该入账申报就及时处理,不要一直放在账外。
大额公转私一定要有真实业务撑着,合同、单据、凭证准备齐全,每一笔钱都能讲明白来由。
现在核查不再只盯着数字,更看重业务是不是真实、资金用途合不合理、账税能不能对上。有空可以自己梳理一遍法人、股东名下所有银行卡、微信支付宝的流水,把个人用钱和做生意的钱分开,做好记录。
以前私户收的款、没有票的收入,能补申报就及时补。所有大额交易相关的合同、聊天记录、转账凭证都整理好,万一被问询,有完整证据链。
靠个人卡藏营收的路子,在数据互通之后很难再蒙混过关。长期来看,票据、账务、税款匹配得上,生意才能做得稳。