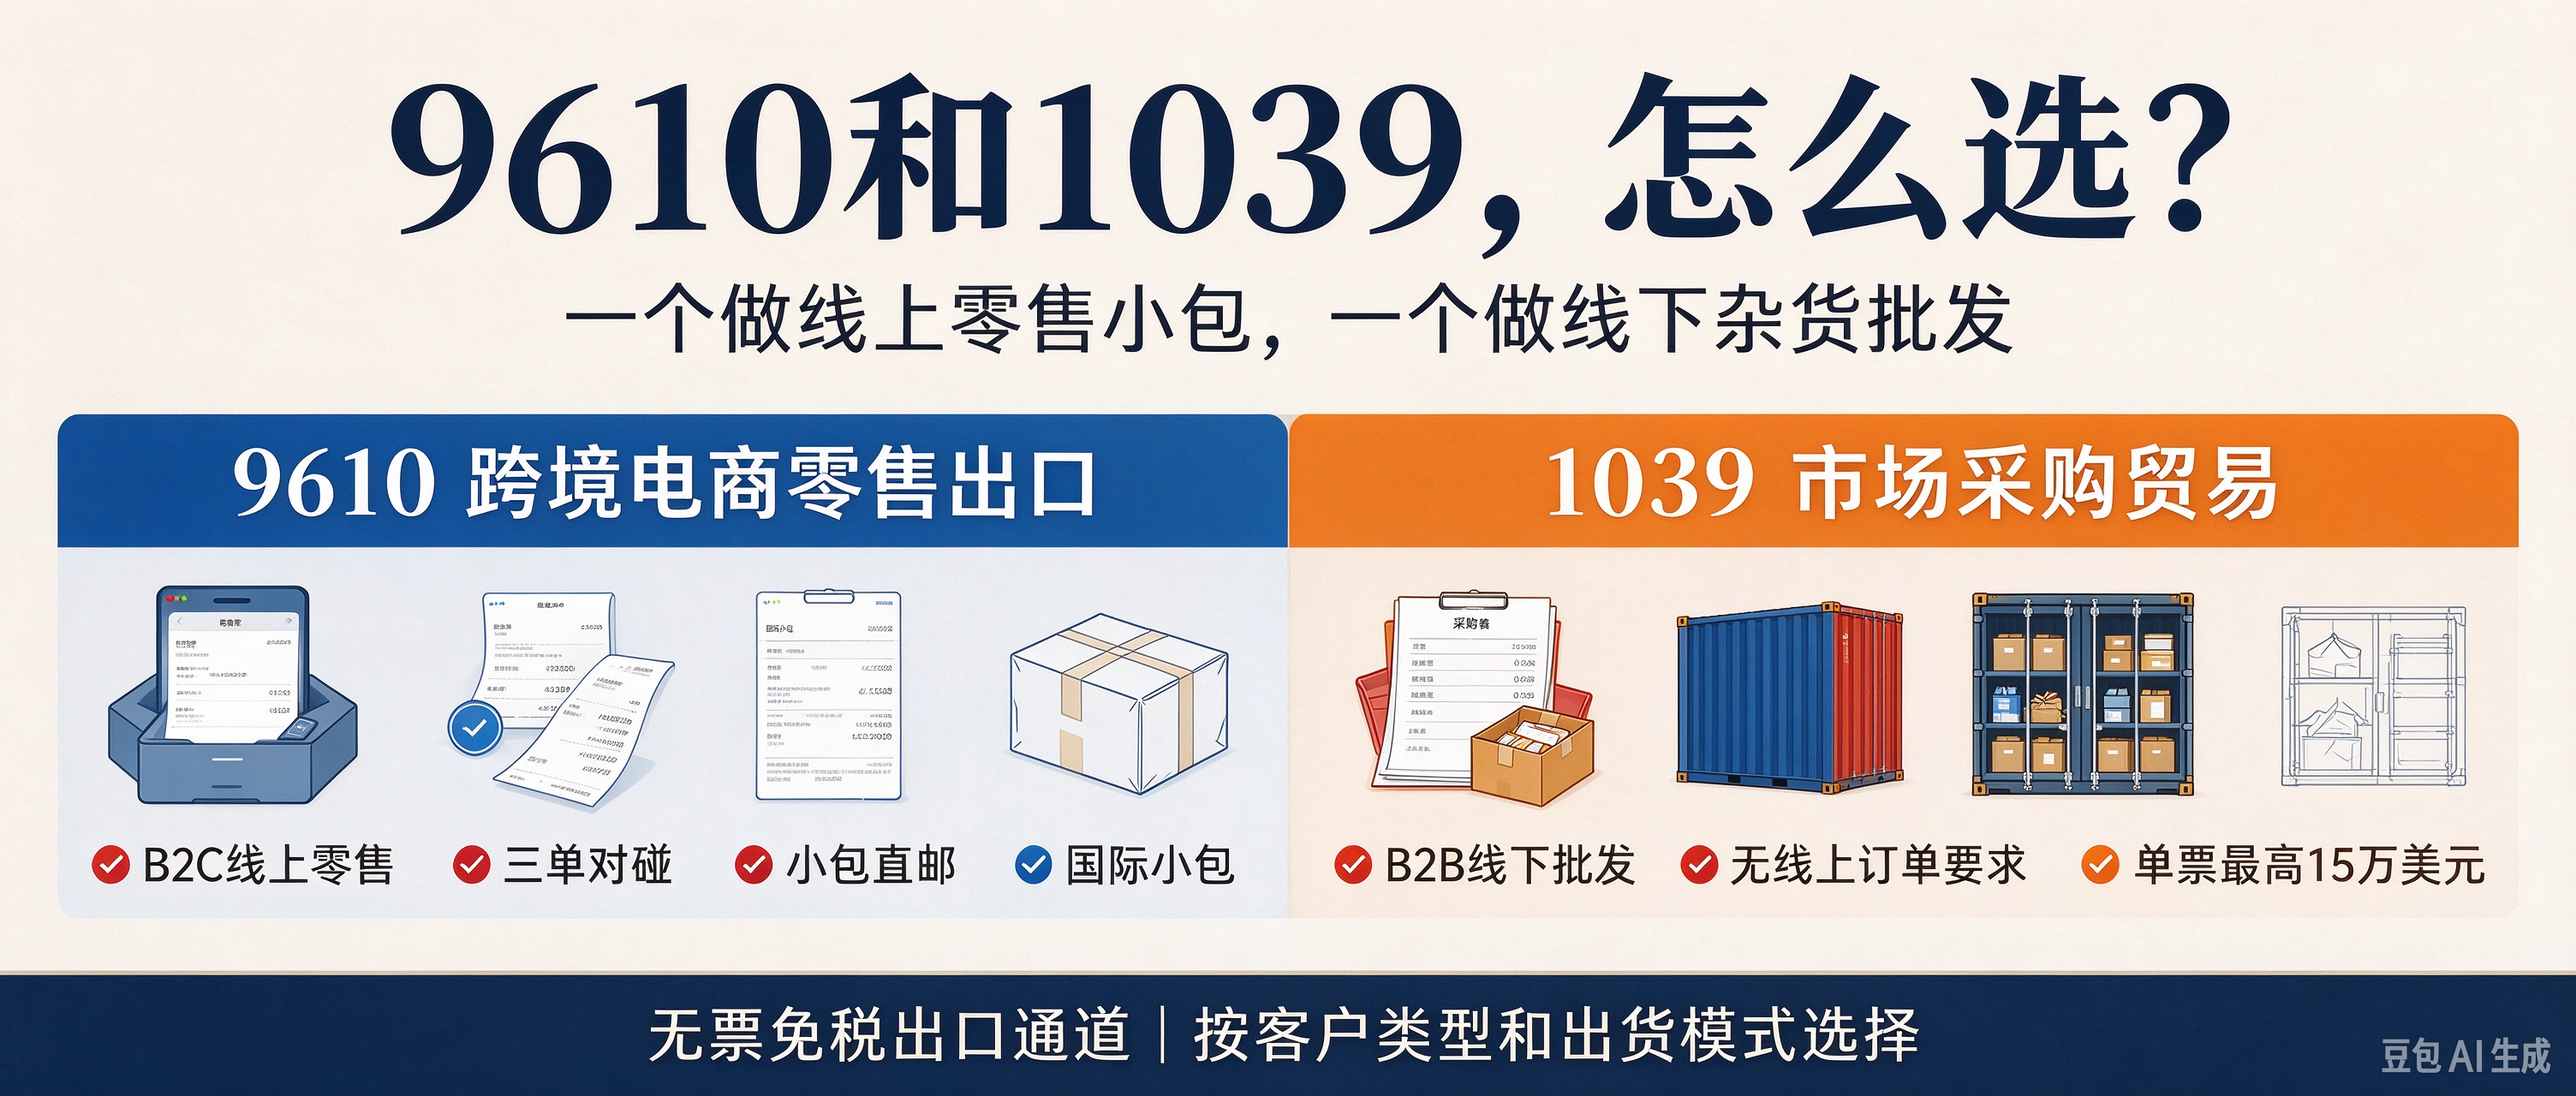
9610 和 1039,是目前仅有的两条正规无票免税出口通道,核心红利基本一致,都能帮大家摆脱缺进项票的困境,不用再铤而走险买单出口。
两种模式都实行出口增值税免征不退,不用找上游开专票,完全绕开一般贸易补票、退税的繁琐流程,专门解决中小商户零散拿货拿不到发票的难题。 两者都适合多品类、小批量出货,不适合大单整柜,刚好匹配外贸散户、批发商碎片化接单的现状。 收汇都可以走对公外币账户,资金全程留痕,杜绝私户收外汇、地下钱庄换汇带来的账户冻结风险。 做账也简单,不用做进项抵扣,国内采购凭转账流水、入库单就能入账,出口收入直接按免税收入申报,财务门槛很低。
看着差不多,但落地条件差别很大,选不对就没法正常报关,我们把最关键的区别讲清楚。
先看业务客户,这是最根本的分水岭。 9610 是跨境电商零售出口,做 B2C 线上生意。客户是海外个人买家,订单来自亚马逊、Temu、独立站这些电商平台,走小包直邮,单个包裹货值不能超过 5000 美元,按月汇总清单统一报关。 1039 是市场采购贸易,做线下 B2B 批发。对接海外批发商、实体店客商,没有线上电商环节,大多是多品种杂货拼柜海运空运,一单报关货值最高可以做到 15 万美元。
注册落户要求松紧完全不一样。 9610 门槛宽松,只要公司注册在任意跨境电商综试区就行,货源采购地、出货港口不受限制,全国大部分城市都能落地,异地发货不会被稽查,主体一般是有限公司。 1039 属地管控很严,必须把个体户注册在全国指定的试点市场,还要完成联网备案。货源最好从试点市场采购,如果是空壳挂靠、货源全部来自外地,很容易被海关和税务盯上,个体户是 1039 的最优主体。
报关门槛也不一样。 走 9610 必须三单对碰,平台订单、支付流水、物流运单三者信息完全匹配,系统自动核验,没有线上电商订单根本报不了关。 1039 没有线上订单硬性要求,只需要在市场采购平台录入采购清单,线下合同、线下转账采购都可以,多家货源、多种货品可以合并一单申报,灵活度高很多。
税负是大家最关心的部分。 9610 用有限公司主体,缴纳企业所得税。从今年开始,绝大多数地区改成查账征收,能申请核定征收的名额极少,条件苛刻。一旦缺少成本票据,账面利润就会被拉高,综合税负偏高。 1039 以个体户经营个税为主,全国试点统一按照营业额 5% 核定应税所得,再叠加个税减半优惠,整体完税成本只有 0.175%–0.4%。政策稳定,不需要收集一大堆成本发票,完税成本远低于 9610。
能申报的货品范围也有区别。 9610 品类限制少,除了国家明令禁止出口的货物,3C 数码、美妆、品牌标品、各类电商爆款都能正常申报。 1039 只局限于日用小商品,仅限五金、箱包、玩具、轻工杂货、二手尾货。医疗器械、危化品、大型机械设备、管制物资一律禁止申报,品类管控严格。
运营成本差距明显。 做 9610,除了基础报关物流费,还要承担平台佣金、广告投放、头程空派、海外仓租金、退换货物流,额外开支非常多。 1039 开支很简单,只有拖车费、报关代理费、市场平台服务费,没有电商平台佣金、广告、海外仓这一类额外支出,成本一目了然。
快速对照选型
做线上平台零售、小件直邮、有电商订单、公司落户综试区,直接选 9610。 线下拼柜批发、没有线上订单、做日用小商品、想要低核定税负,优先走 1039。
最后总结一下。 9610 和 1039 都是国家认可的合规渠道,互相补充,完全可以替代灰色买单出口。 9610 专供跨境 B2C 小包零售,靠线上三单数据通关,有限公司 + 综试区落地,适合线上电商卖家。 1039 专供线下小商品 B2B 批发,个体户核定征收,税负极低,线下订单适配性更强,适合杂货批发商、线下外贸散户。
如果同时做线上零售 + 线下批发,完全可以双资质同时办理,两条通道分开走货。
表格
|
对比维度 |
9610 跨境电商零售出口 |
1039 市场采购贸易 |
|
业务属性 |
B2C 线上零售,小包直邮 |
B2B 线下批发,杂货拼柜 |
|
客户群体 |
海外个人消费者 |
海外批发商、采购商 |
|
注册要求 |
公司落户跨境电商综试区 |
个体户必须入驻指定试点市场 |
|
报关条件 |
强制三单对碰(订单、支付、物流) |
仅备案采购清单,无需线上订单 |
|
主流主体 |
有限责任公司 |
个体工商户 |
|
所得税 |
企业所得税,2026 年多为查账征收 |
经营所得 5% 核定 + 减半,税负 低 |
|
货值上限 |
单个包裹≤5000 美元,按月汇总申报 |
单次报关最高 15 万美元 |
|
适用货品 |
绝大多数合规电商全品类 |
仅限日用小商品,管制货物禁报 |
|
额外成本 |
平台佣金、广告、海外仓、退换货费用 |
仅拖车、报关、平台基础服务费 |