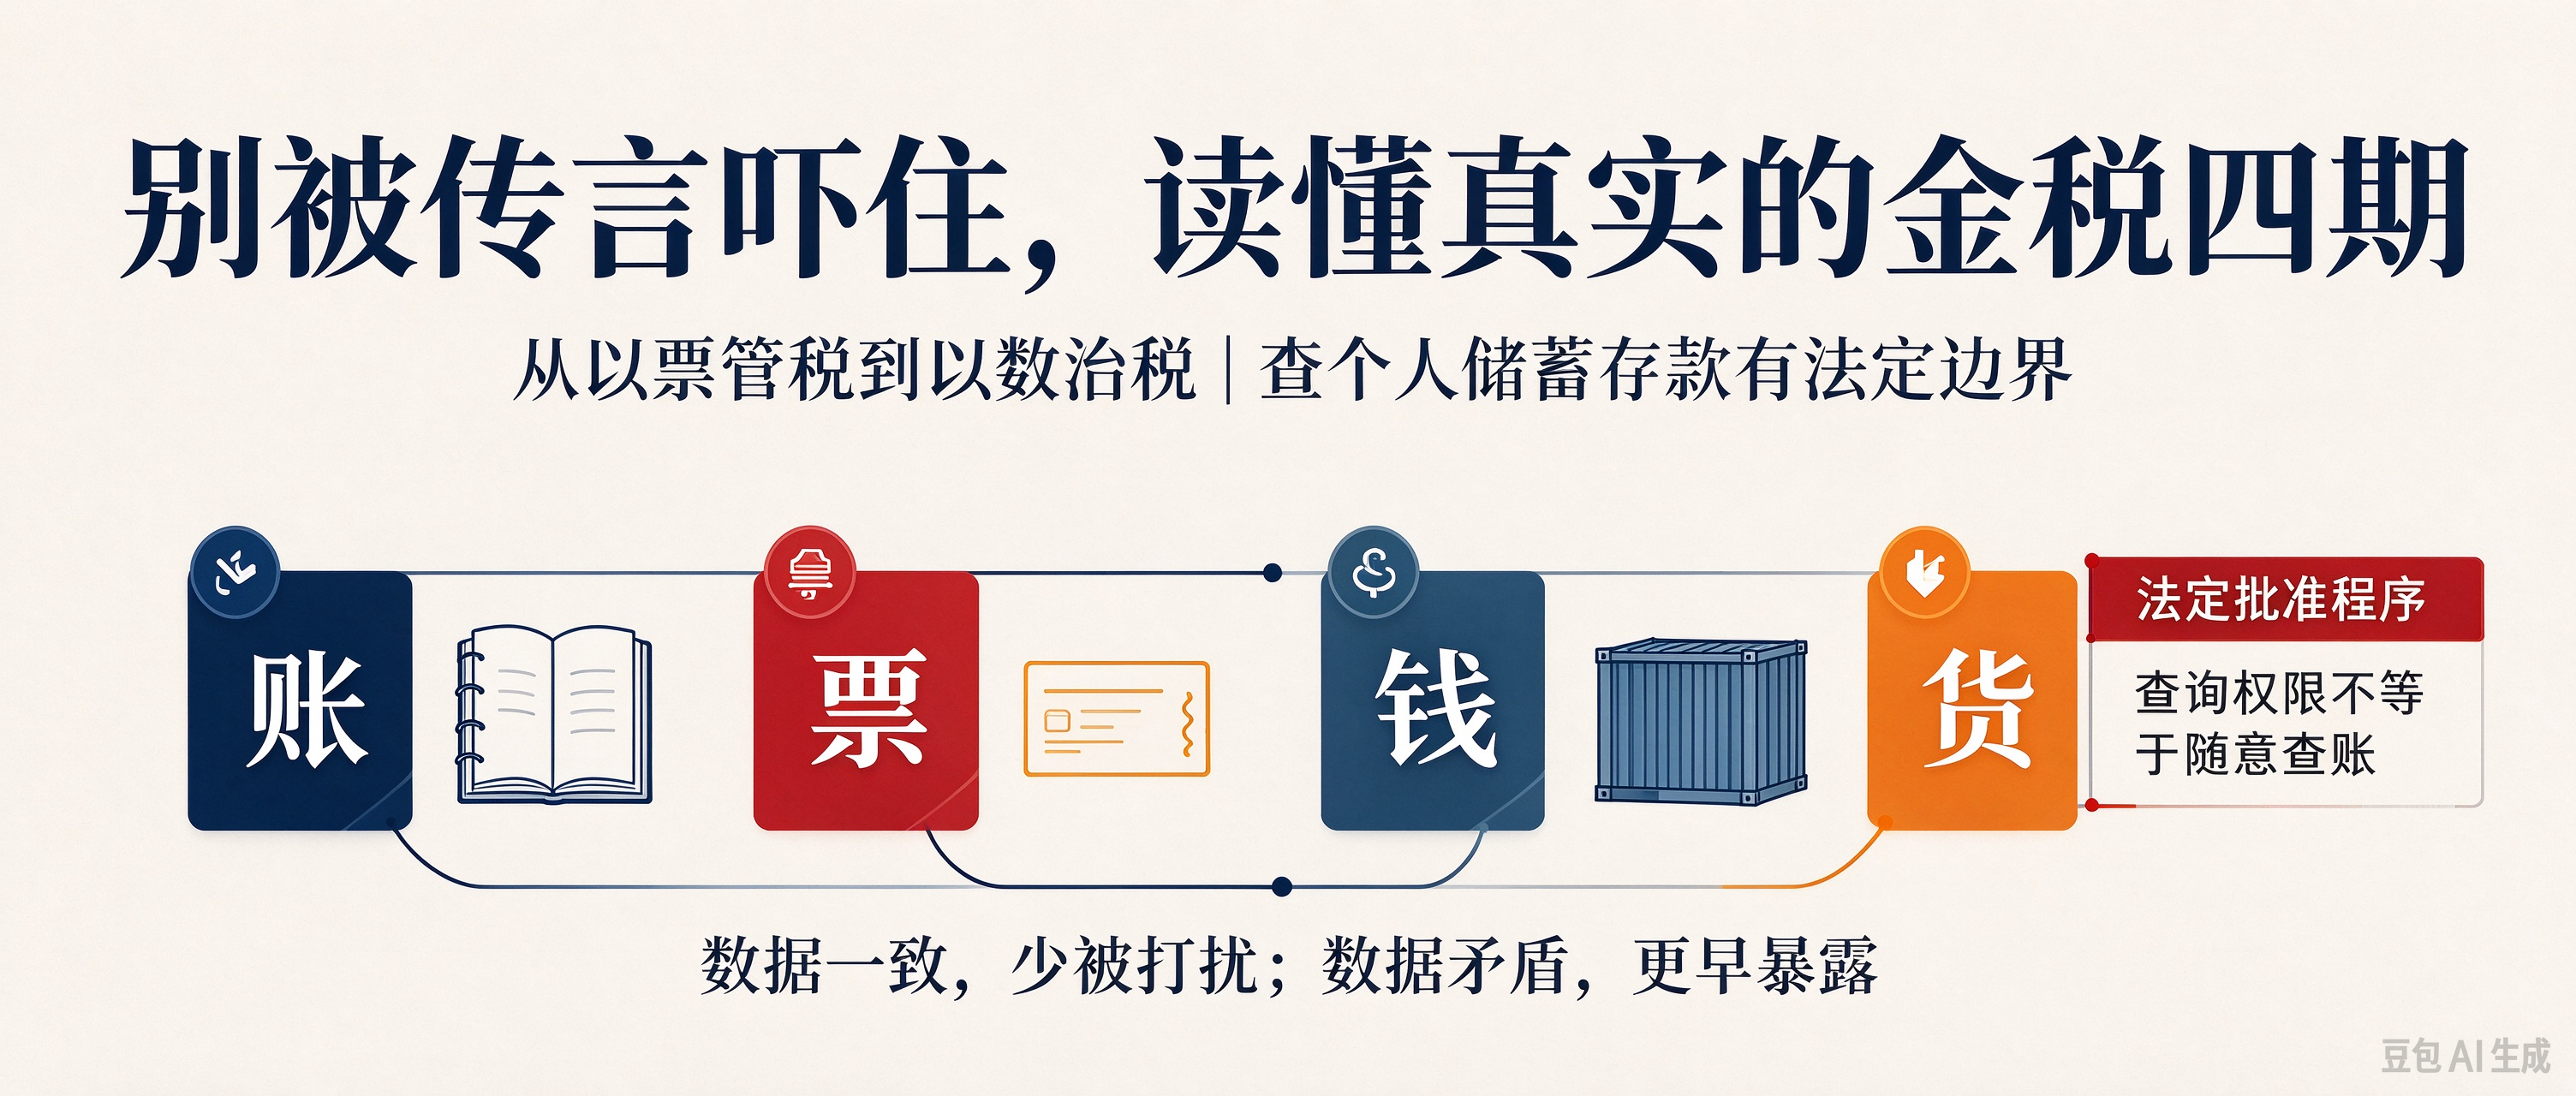
先说一句实在的:金税四期不是什么无所不知的神器,也不等于马上就要大范围上门查账。它最核心的转变,就是从以前靠着发票管税,变成靠各类数据交叉核验。税务能拿到的信息不再只有申报表和发票,疑点会比以前更早、更精准地被识别出来。
还有传得最多的说法,说税务局可以随便调取你的私人银行卡流水,这个要先纠正。查个人储蓄存款有法定审批流程,金税四期并没有突破这条法律红线。
前段时间有个做建材的深圳老板找到我,拿着群里转发的文章,标题写着金税四期一上,每一笔转账都被盯着。他自己账上有几笔往来做得不规范,看完整夜睡不着,跑来问要不要赶紧把私卡里的钱转走。
我当时跟他说,先别动。在没搞懂系统到底比对哪些信息之前,慌慌张张调整资金,很容易把原本没问题的业务,做成异常线索。
后来我们帮他梳理了账、发票、资金和货物流,确实找到两处对不上的地方,走自查补正处理掉了。事情不算严重,但他那句以为所有流水都被监控了,很有代表性。很多老板对金税四期的焦虑,都来自网上满天飞的传言,并不是政策本身。
不少人以为金税四期,只是在金税三期基础上简单升级一下。其实差别很大。
金税三期落地很早,主要是把税务内部理顺,国地税数据合并,统一各个税种,实现全国征管数据集中,核心逻辑就是以票管税,管住发票,就管住大部分税源。
金税四期是跟着智慧税务的方向建起来的,数电票是重要抓手,最大的变化是接入了非税数据。依托企业信息联网核查系统,打通银行、各个政府部门之间的数据通道,企业登记信息、法人手机号、纳税状态这些信息都可以联动核验。
简单来讲,三期看发票和你自己报的数据,四期看的是一堆数据之间能不能互相印证:申报收入、开票、社保、银行流水,逻辑能不能合上。
再单独说大家最关心的个人账户查询这件事。法律边界写得清清楚楚。
查企业对公账户,需要县一级税务局局长批准;如果是案件调查,要调取涉案人员的个人储蓄存款,审批层级更高,要设区的市一级税务局局长批准。而且调取到的信息,只能用于税务案件,不能挪作他用。
所以不是随时想看就能看。日常经营不会随便调取你的私人流水,但一旦立案稽查,该有的核查权限一点不会少。四期提升的是数据汇总和预警效率,不是放宽了查账户的权限。
对做生意的老板来说,真正改变的是什么?
不是多了一双眼睛时时刻刻盯着你,而是数据矛盾的地方,很难再藏住。
早些年,申报表、发票、社保、工商信息分在不同系统,比对起来成本高,很多疑点不会被及时发现。现在数据归集在一起,系统自动筛查。申报收入和开票金额差距太大,申报工资人数和交社保的人数对不上,账面存货和实际采购出入太大,都会被标记风险,推送给税务核查。
应对方式其实很简单,保证账、票、资金、货物流一致。数据能解释清楚的企业,这套系统反而能减少不必要的问询;本身账目漏洞多的,它就像放大镜,问题会更早暴露。
这里有三个流传很广的误区,很多人踩坑。
有人觉得金税四期上线,马上要来一轮集中大检查。其实它只是常态化的征管工具,不是运动式稽查。与其天天担心,不如定期把业务数据捋顺。
还有人抱有侥幸,觉得私卡收货款不容易被查到。恰恰相反,非税数据打通,再加上银行本身的大额交易上报机制,个人账户里和经营相关的异常资金,更容易触发预警,私卡收货款本来就是老风险,四期只是让它藏不住了。
最危险的一种想法,发现对不上,就想着偷偷改账把数据做平。原本只是历史遗留的小问题,主动伪造账目、虚假申报,性质直接变重,处罚也会严厉很多。
如果看完心里不踏实,可以按三步慢慢来。
先自查近三年的数据,核对申报收入和开票、工资个税社保、采购入库和库存这些关键项,看有没有解释不通的地方。
收到风险提示不要拖着,这个阶段主动自查补报,成本最低,远好过等立案之后被动应对。
真的存在历史遗留问题,如实跟主管税务机关说明,走正规补正流程。别信外面说可以帮忙包装、抹平账目的路子,一不小心,补税的小事,变成要受处罚的大事。