很多人分不清,金税四期对普通人的影响差别很大。
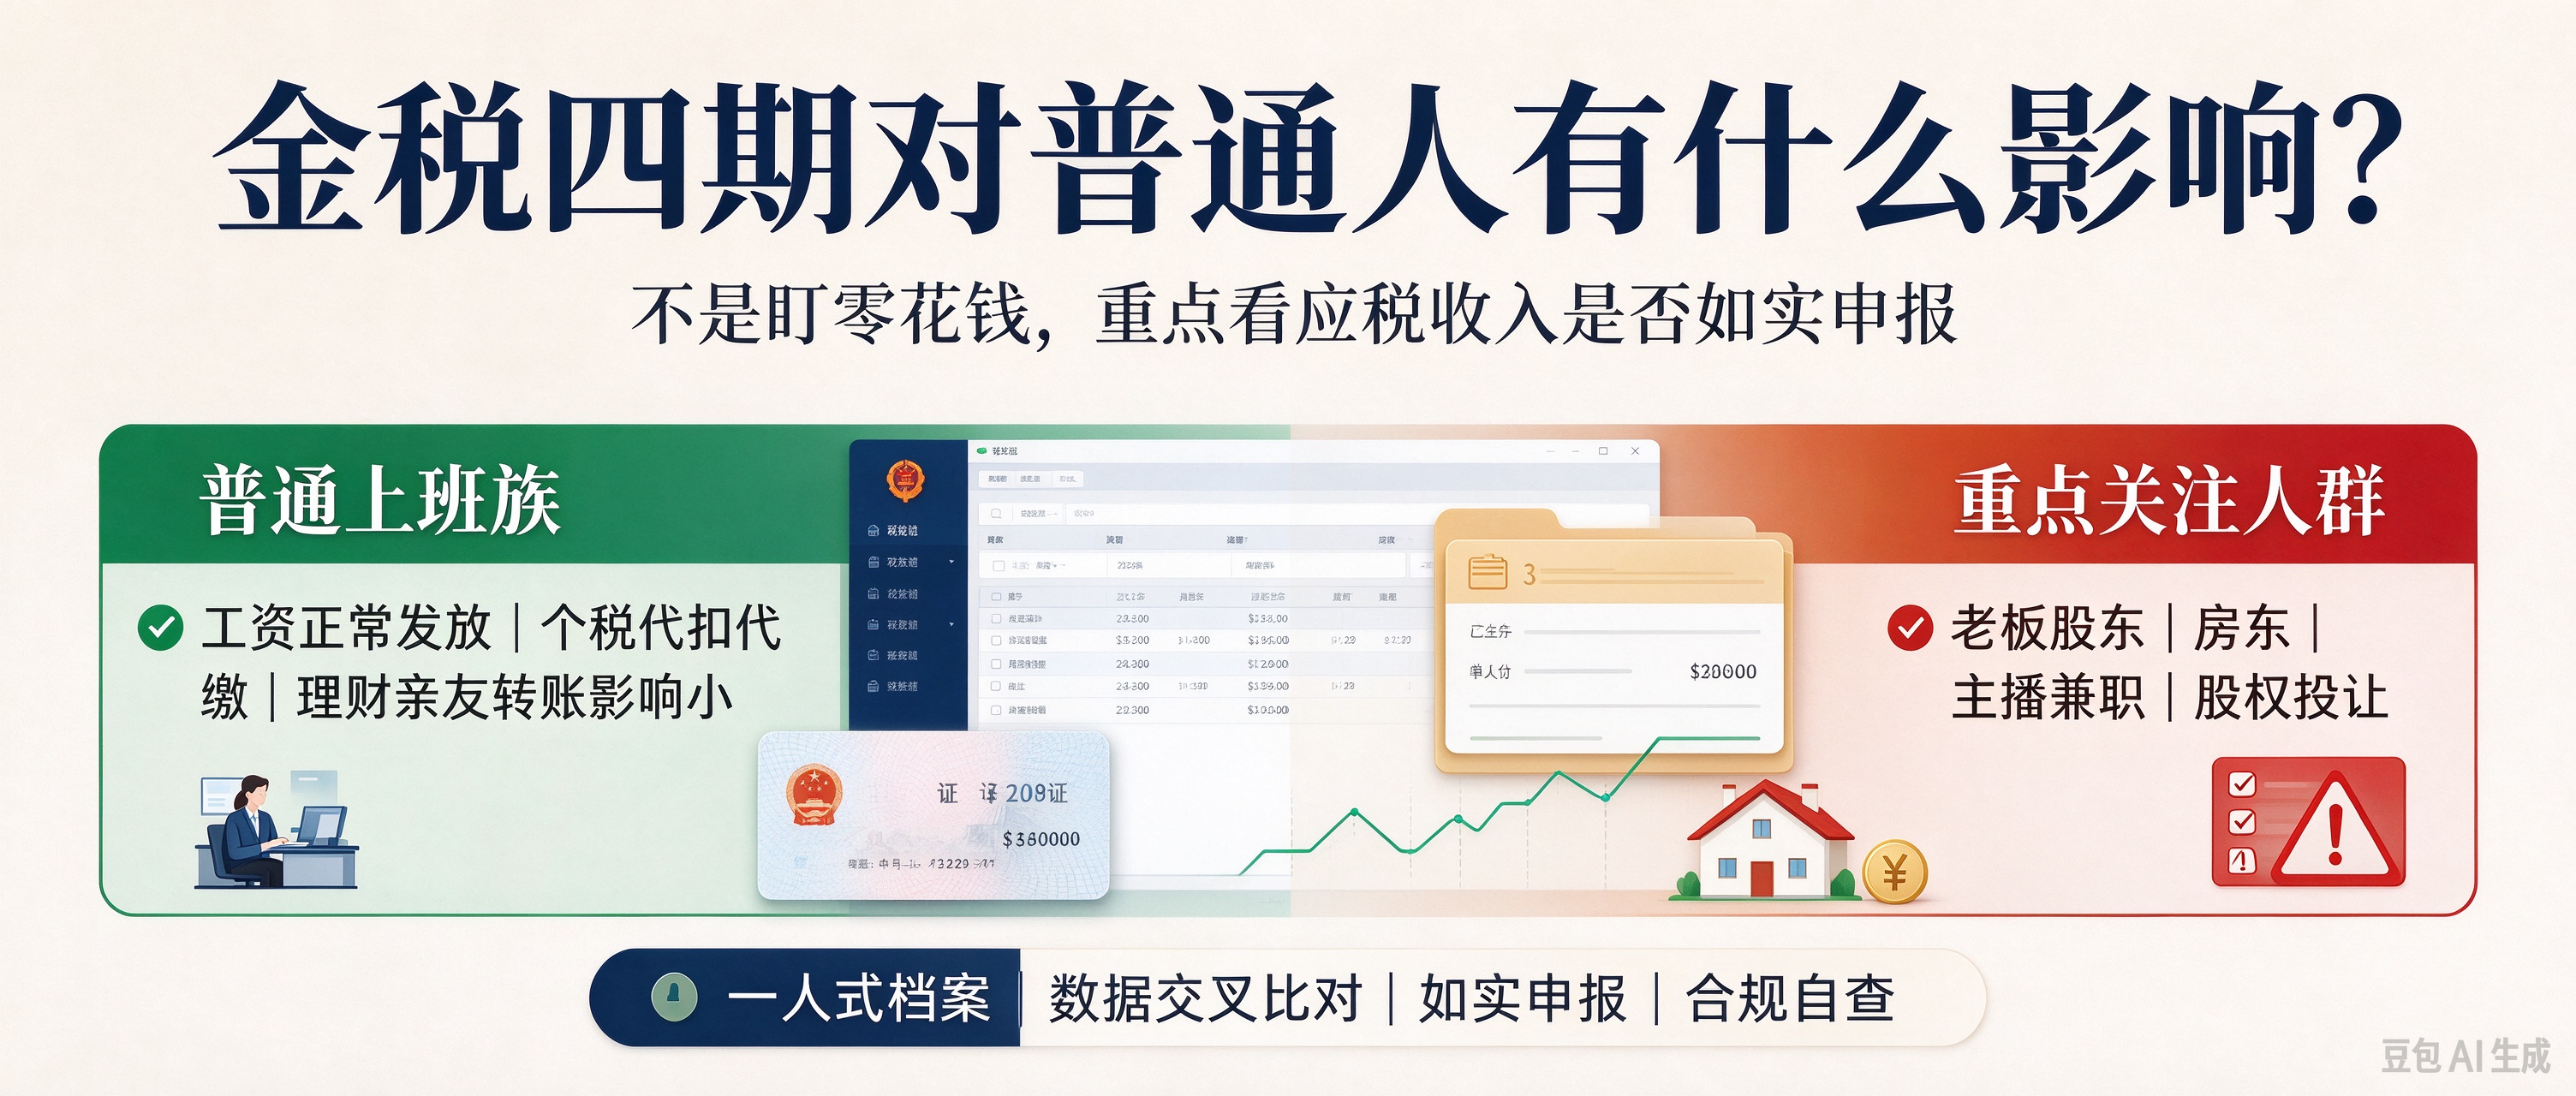
只是上班领工资、正常理财、和亲友之间转账,基本不会受影响,反而个税申报会更省事。但如果有经营收入、劳务报酬、房租、股权收益,或是企业法人、股东,监管会明显收紧,各类收入数据会交叉比对。
金税四期会给自然人建立一人式档案,身份证就是唯一税号。个税、房产、股权、平台收入、社保、发票信息全部归集起来跨部门比对。它的核心要求,是应税收入如实申报,并不是盯着大家日常零花钱。
先说说普通上班族,大多是利好,风险很低。
个税汇算的时候系统会自动预填工资、劳务报酬,不容易填错漏填,子女教育、房贷、赡养老人这些专项附加扣除,信息也会自动核验。只要公司正常代扣代缴个税,安心上班领工资就不用紧张。
唯一要留意的坑,就是别乱填专项附加扣除,编造租房、子女信息,公安、住建的数据一对照,很容易触发预警,最后要更正申报、补税。
真正受影响、风险变高的,是下面这几类人。
自由职业者、主播、兼职顾问,平台会按要求把收入上报给税务。以前不少人会隐瞒一部分收入,现在平台报送的数据和自己申报的会自动比对,少报很容易被系统揪出来。还有一种常见违规操作,把劳务报酬包装成个体户经营所得来少交税,这种转换收入性质的做法,大数据现在识别得很准。
还有出租房屋的房东,房租收入本身就需要报税。金四可以调取不动产登记、水电、租赁合同信息,长期出租房子却一直不申报房租收入,很容易被比对出来。
老板、个体户、公司股东,是最容易踩雷的群体。
用私人微信、支付宝、银行卡收经营货款,这条路已经不再安全。经营收入不走对公账户、不申报,流水和企业上报收入对不上,系统会直接预警。
公司对公转账给个人,一定要有合理理由,并且做好完税。比如发工资、报销、税后分红、支付劳务报酬。股东长期从公司借钱,年底不归还,也没法证明是用于经营,会视同分红,要补缴 20% 个税。
另外股权、房产大额转让,过户信息税务都能拿到,财产转让的个税也要如实申报。
高收入、高净值人群会被重点分类监管,分红、股权转让、大额资产交易、境外收入都会纳入比对,隐匿这类收入被排查的概率更高。
网上流传不少说法,这里澄清两个高频误区。
很多人说个人账户一笔进 5 万就会被税务查。其实 5 万是银行反洗钱的上报门槛,不等于税务稽查。银行上报给到反洗钱部门,不是直接推送给税务局。税务也不能随便调取个人流水,只有查到涉税疑点、走完立案审批流程,才可以依法调阅。亲友转账、理财回款、卖房、遗产这类大额资金,只要留存好来源凭证,都没问题。
还有一个传言:金税四期监控所有人银行卡,所有资金都透明。事实不是这样,它只做涉税数据的共享和交叉核验,不会无限制查看全部流水,日常红包、家庭往来这类生活资金,不在监管范围内。
如果个人涉税违规,后果分轻重。
比较轻的,就是收到风险提醒,更正申报补税;情况一般的,除了补税,还要按日加收万分之五的滞纳金,并处 0.5 到 5 倍罚款;情节严重会被认定逃税,影响纳税信用,受到联合惩戒,贷款、招投标都会受限,金额巨大的,还会涉及刑事责任。
给大家几个简单的自查方向。
做个税汇算的时候,认真核对系统带出的全部收入,不要随便删掉劳务报酬记录,专项附加扣除信息保证真实。
个人微信、银行卡尽量不要用来收生意货款,经营收款优先走对公。
公司转到个人账户的款项,分清款项类型,该代扣个税的一定要代扣。
房租、股权转让、大额资产出售,记得按规定申报个税。