不少小老板都会抱有一个侥幸想法:我们公司规模不大,税务局应该不会查到我们。
如果还这么想,真的要提高警惕。金税四期上线之后,税务监管早就不是税务人员挨个上门找问题,而是靠数据自动筛查疑点。企业每一笔资金流水、每一张发票、每一次纳税申报,都会进入系统比对。今天就聊聊,金税四期是怎么看出一家企业存在税务风险的。
很多人分不清金税三期和四期的差别。金税三期核心盯着发票,围绕开票、申报这一块管控。到了金税四期,真正实现了以数治税,监控范围不再只局限税务本身,打通了好几个部门的数据。工商登记、股权变更、社保公积金缴费记录、银行大额资金往来、海关信息、不动产信息全都纳入进来。简单来讲,三期主要管票,四期是把人、资金、业务全部纳入监管,企业经营的大致情况,在系统里基本透明。
系统判断企业有没有风险,会盯着好几类数据看。
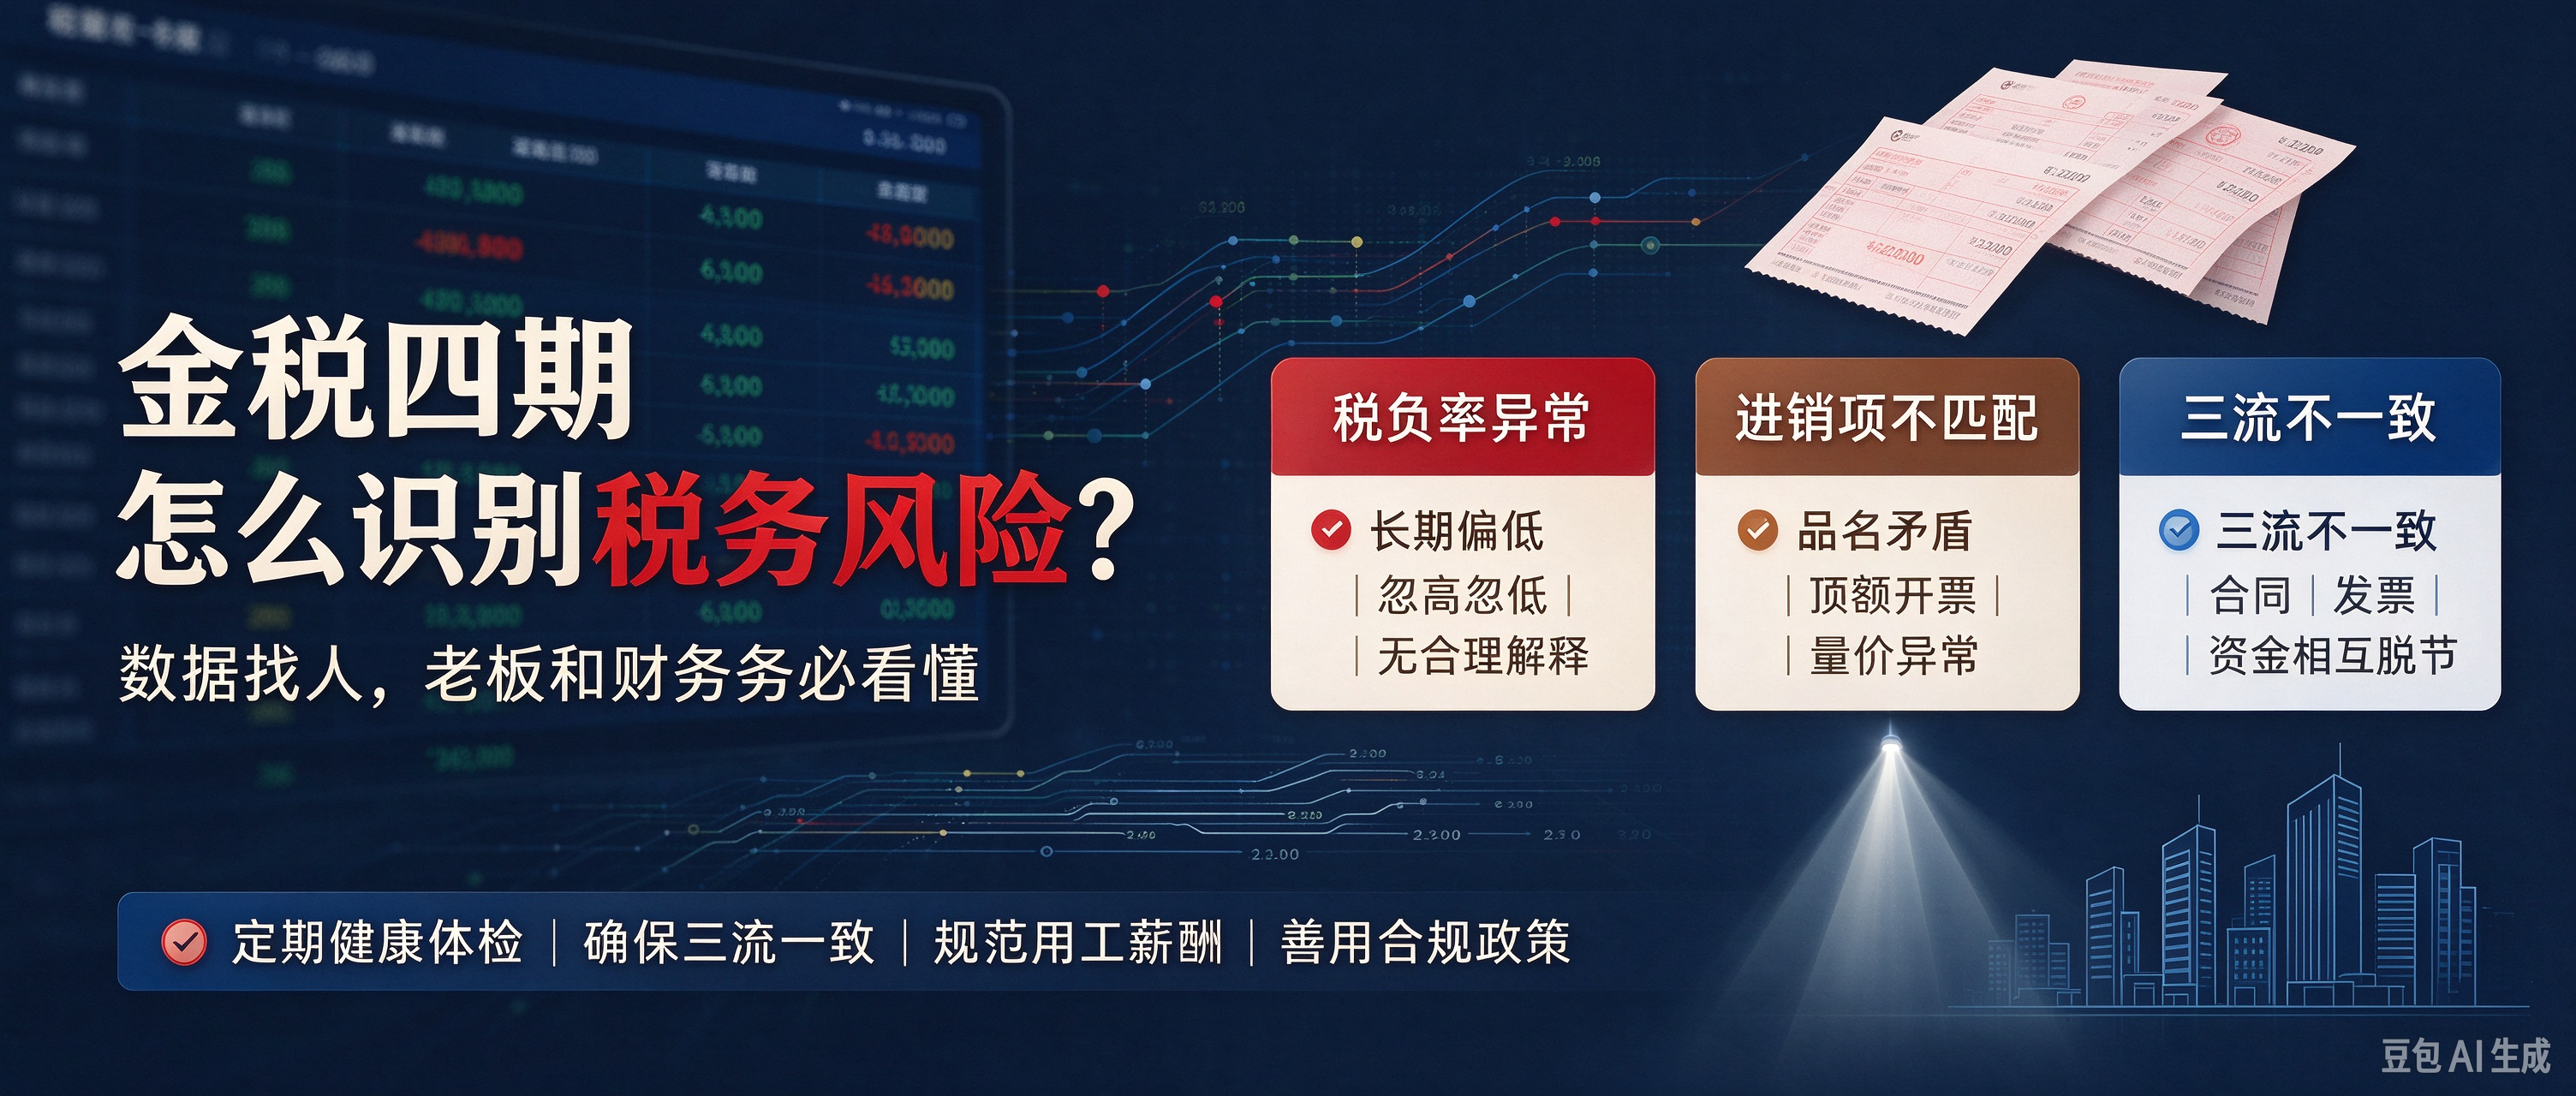
税负率是很基础的一项。系统会拿你公司增值税、所得税税负,和同地区同行业差不多规模的企业做对比。要是长期明显低于行业正常水平,或者税负忽高忽低,又拿不出合理的业务解释,就很容易触发预警。
进销项对不上,也是高频风险点。进的货和卖出去的产品对不上,进项、销项的品名、数量、金额逻辑不通,系统一眼就能识别。比如只开票出去却没有对应的进项,进项货品和自家业务完全不搭,经常开到发票顶额,短时间开票金额暴涨或者断崖式下跌,都属于很显眼的信号。
大家听得最多的三流不一致,在金税四期下抓得更严。合同、发票、资金这三条流对不上,风险很高。公户收了钱,发票却开给别的公司;频繁大额公转私转给股东、员工个人账户;资金往来和营业执照上的经营范围明显不符,这些都容易被标记。
社保和个税的数据,现在也会交叉核对。长期按最低基数交社保,但个税申报工资很高;申报个税的人数和交社保的人数对不上;一大堆员工工资刚好卡在 5000 元个税起征线附近;股东只分红,不申报工资个税,这些都是常见疑点。
发票上的异常行为同样不能忽视。虚开发票、接受虚开发票是红线,千万别碰。除此之外,频繁作废、红冲发票,短时间跨地区大量开票,也会被重点关注。
还有一些企业行为特征,也会被系统纳入参考。常年账面亏损,公司却一直正常经营,股东资金看起来很充裕;注册地址是集群地址、一个地址挂靠好多家公司;法人、股东、经营范围频繁改动;长期零申报或者经常逾期申报。
很多老板会好奇,系统预警之后,接下来会怎么走。
先是数据比对发现疑点,自动生成风险预警,接着税务会联系企业约谈,或者下发自查通知书。如果疑点没法解释清楚,就会转入稽查立案。最后根据情况要求补税、加收滞纳金、处以罚款,情节严重的,还要移交司法处理。
这里要提醒一句,不少企业并不是有意偷税,只是财务做账不规范,指标解释不清,最后被预警。但一旦走到稽查环节,付出的成本,远高于提前做好规范。
日常可以从这几件事着手,提前规避风险。
养成定期自查的习惯,对照上面这些风险点,看看税负、进销项、社保个税有没有异常,有问题尽早调整,不要等通知来了再补救。
业务尽量做到三流一致,合同、发票、资金保持对应,绝对不要买票、卖票,公转私也要按规范来。
用工薪酬理顺,社保、个税、工资表的数据逻辑要对得上,薪酬结构合理安排。
想要节税,走正规渠道,用好小微企业优惠、研发加计扣除这类政策,合规才走得长远。