写给民营老板、财务负责人和个体户:聊聊金税四期下的私户收款。
今天不刻意渲染风险,就讲明白一件事:系统为什么会盯上私户收货款,大家最常踩的几个坑,以及怎么慢慢把收款方式调整合规。
很多老板心里都有一个老想法,货款转到个人银行卡、微信或者支付宝,不入公司账,税务那边就发现不了。这套思路,放到现在已经行不通了。你每一笔经营性的收款,平台和银行都会留下记录,并不是无迹可寻。
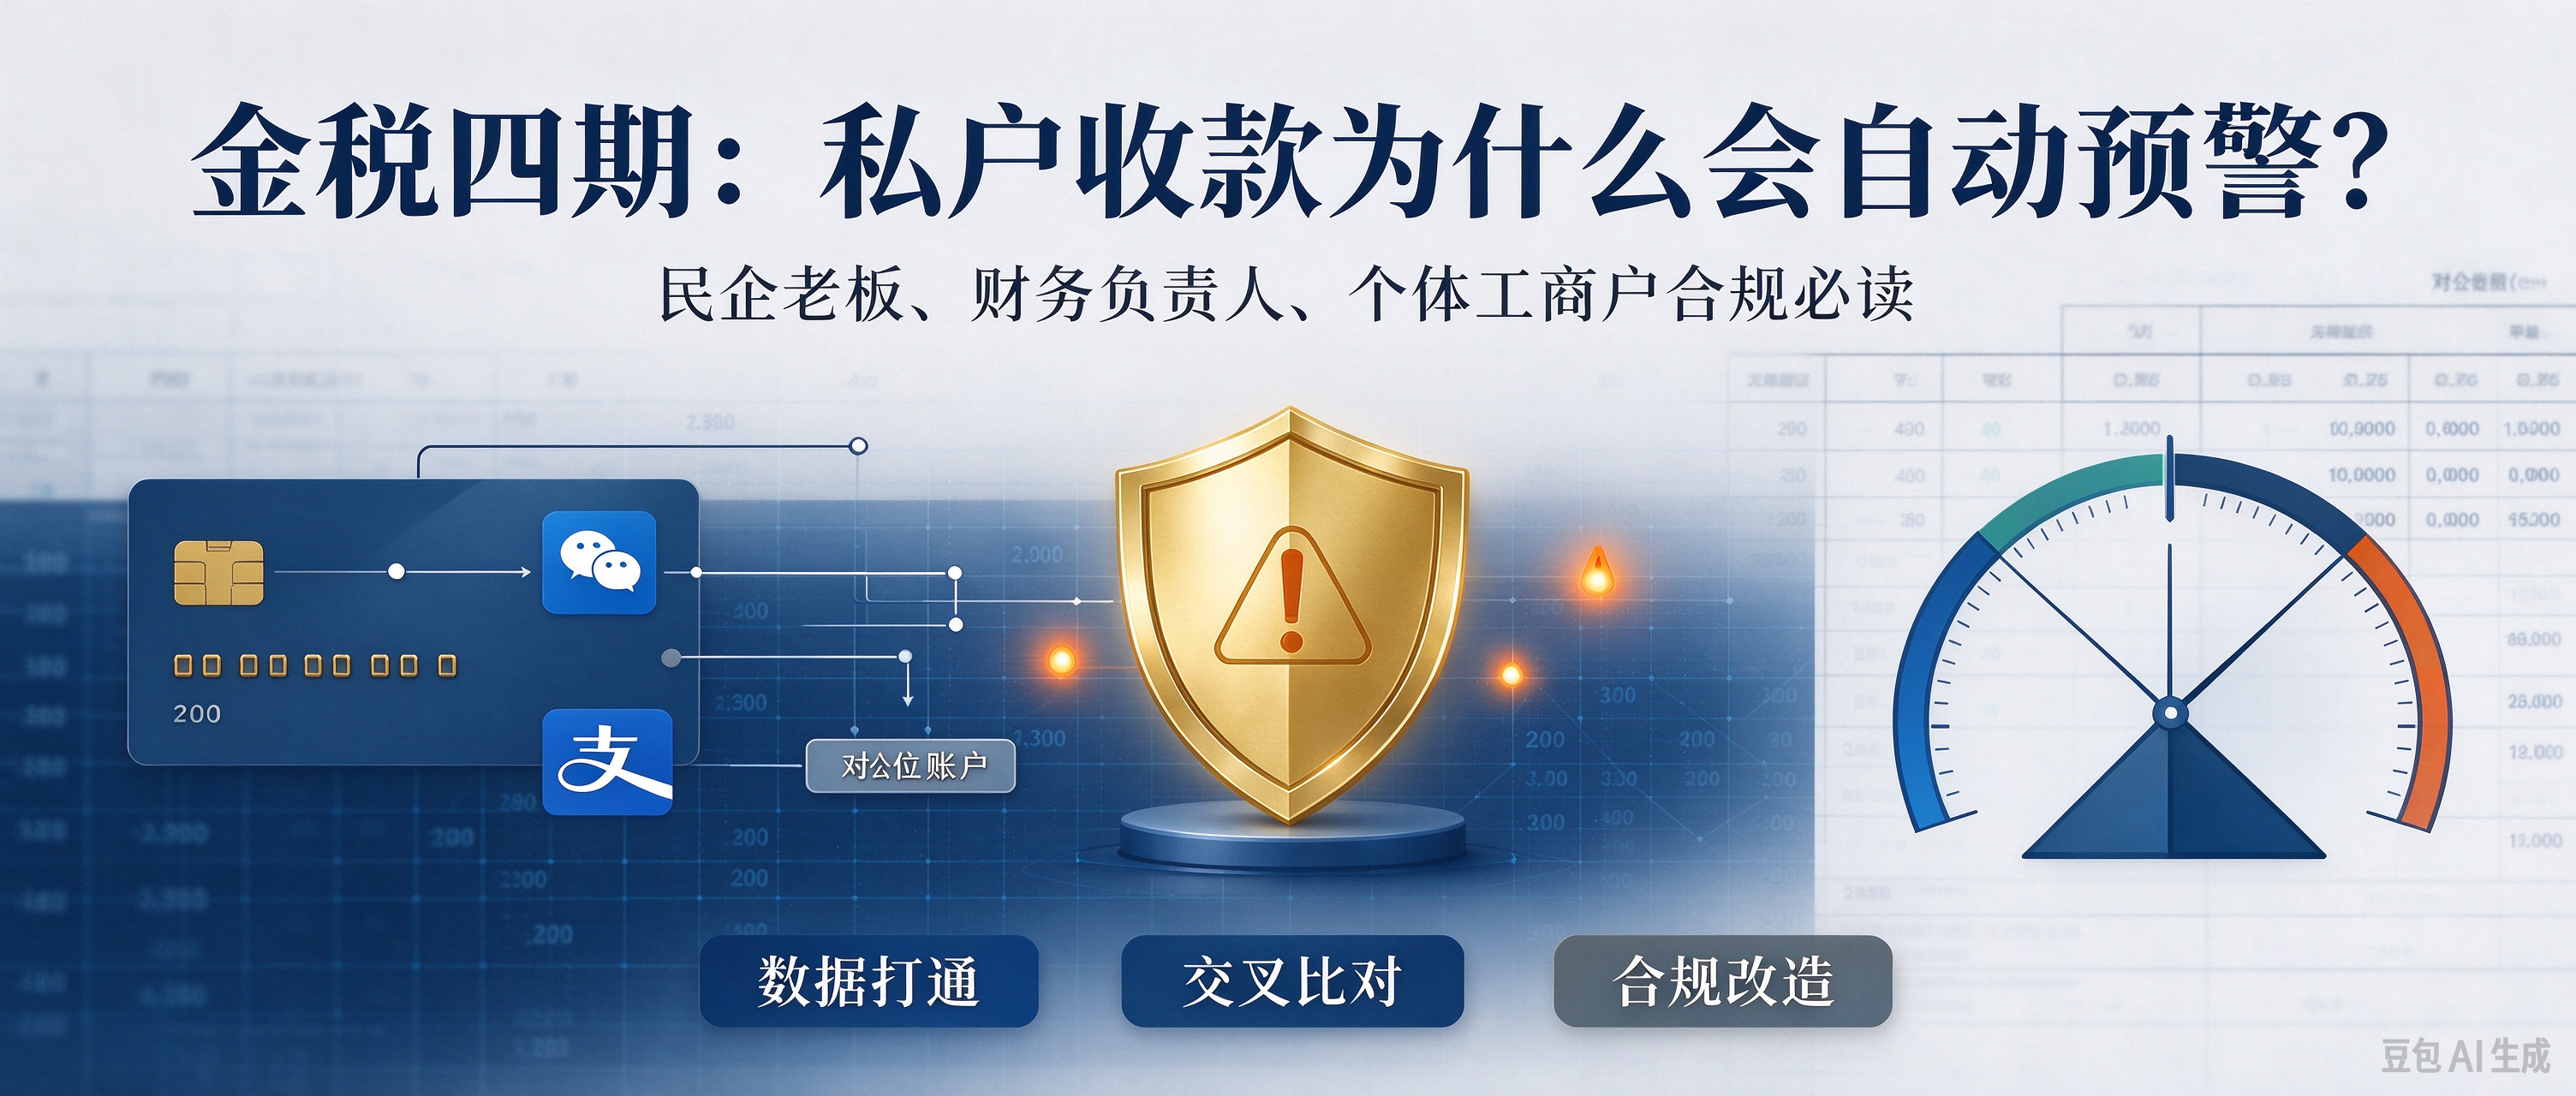
核心变化就是金税四期全国落地之后,监管逻辑换成了以数治税。税务不再只是盯着发票和申报表,银行、市监、社保、海关等多个部门的数据是打通的。企业申报的营收、开票记录,会和法人、股东名下所有账户流水做交叉比对。一旦长期用私户收货款、隐瞒收入,系统会自动触发预警。这不是个别抽查,是监管机制本身变了,以前行业里默许的操作,现在风险已经不一样。
日常经营里,有三类情况最容易触发预警。
第一种,客户直接微信、支付宝转给老板个人,这笔货款不开票、账面不记收入。单笔看着不多,但是交易频繁,一年累积下来,资金流水和你申报的营收、员工规模、开票情况差距明显。系统看的不是单笔金额,是长期的数据逻辑能不能对上,对不上,就需要你拿出合理的解释。
第二种,公私账户混在一起用。同一张个人卡,既要收客户货款、付给供应商,又用来支付家庭日常开支。时间久了,个人资金和公司资金完全缠在一起。等到税务核查的时候,哪些是经营收入、哪些属于公司成本很难划分清楚,要花大量精力去举证,这个解释成本往往很高。
还有不少人想了个办法,多用几张不同的私卡拆分收款,觉得分散之后就不容易被查到。同一个实控人名下关联的所有账户,后台是可以归集汇总分析的。刻意拆分账户收款,反而更容易被判定为有意规避监管。
也不用过度去深挖后台具体的识别细节,大方向很明确:资金、票据、申报数据,现在会系统性互相校验。
想要慢慢改成合规模式,可以分三步来梳理。
先把过往的流水理清楚。拿出最近一两年对公账户和老板私卡里面和生意相关的收款,区分清楚哪些是真实货款,哪些是借款、往来款。这一步不会直接消除风险,但如果底数都不清楚,后续调整只能盲目操作。
之后逐步把收款渠道归置到位。属于经营的货款,优先走对公账户。如果线上收款需求多,就申请企业商户收款码,主体信息清晰。简单一句话,做生意的钱,就走经营对应的账户。
最后保证收入、开票、申报的数据逻辑能自洽。以前遗留下来不好厘清的账务,最好找专业财税人员协助处理。主动梳理调整,和被查到之后再去解释,完全是两种局面。
很多企业出税务问题,一开始都不是存心偷税,大多是抱着 “金额不大,应该没事” 的侥幸。财税合规里面,最贵的往往不是要缴纳的税款,是事后补救、沟通、应对稽查的成本。
讲这些,不是为了吓唬大家。数据监管越来越透明,其实也是在保护合规经营的商家。那些按时做账、如实报税的企业,不会再因为别人的灰色操作,处在不公平的竞争环境里。
接触过很多企业调研,也见过不少踩坑的老板,有一点很实在:越早理顺账务和收款方式,越不容易陷入被动。