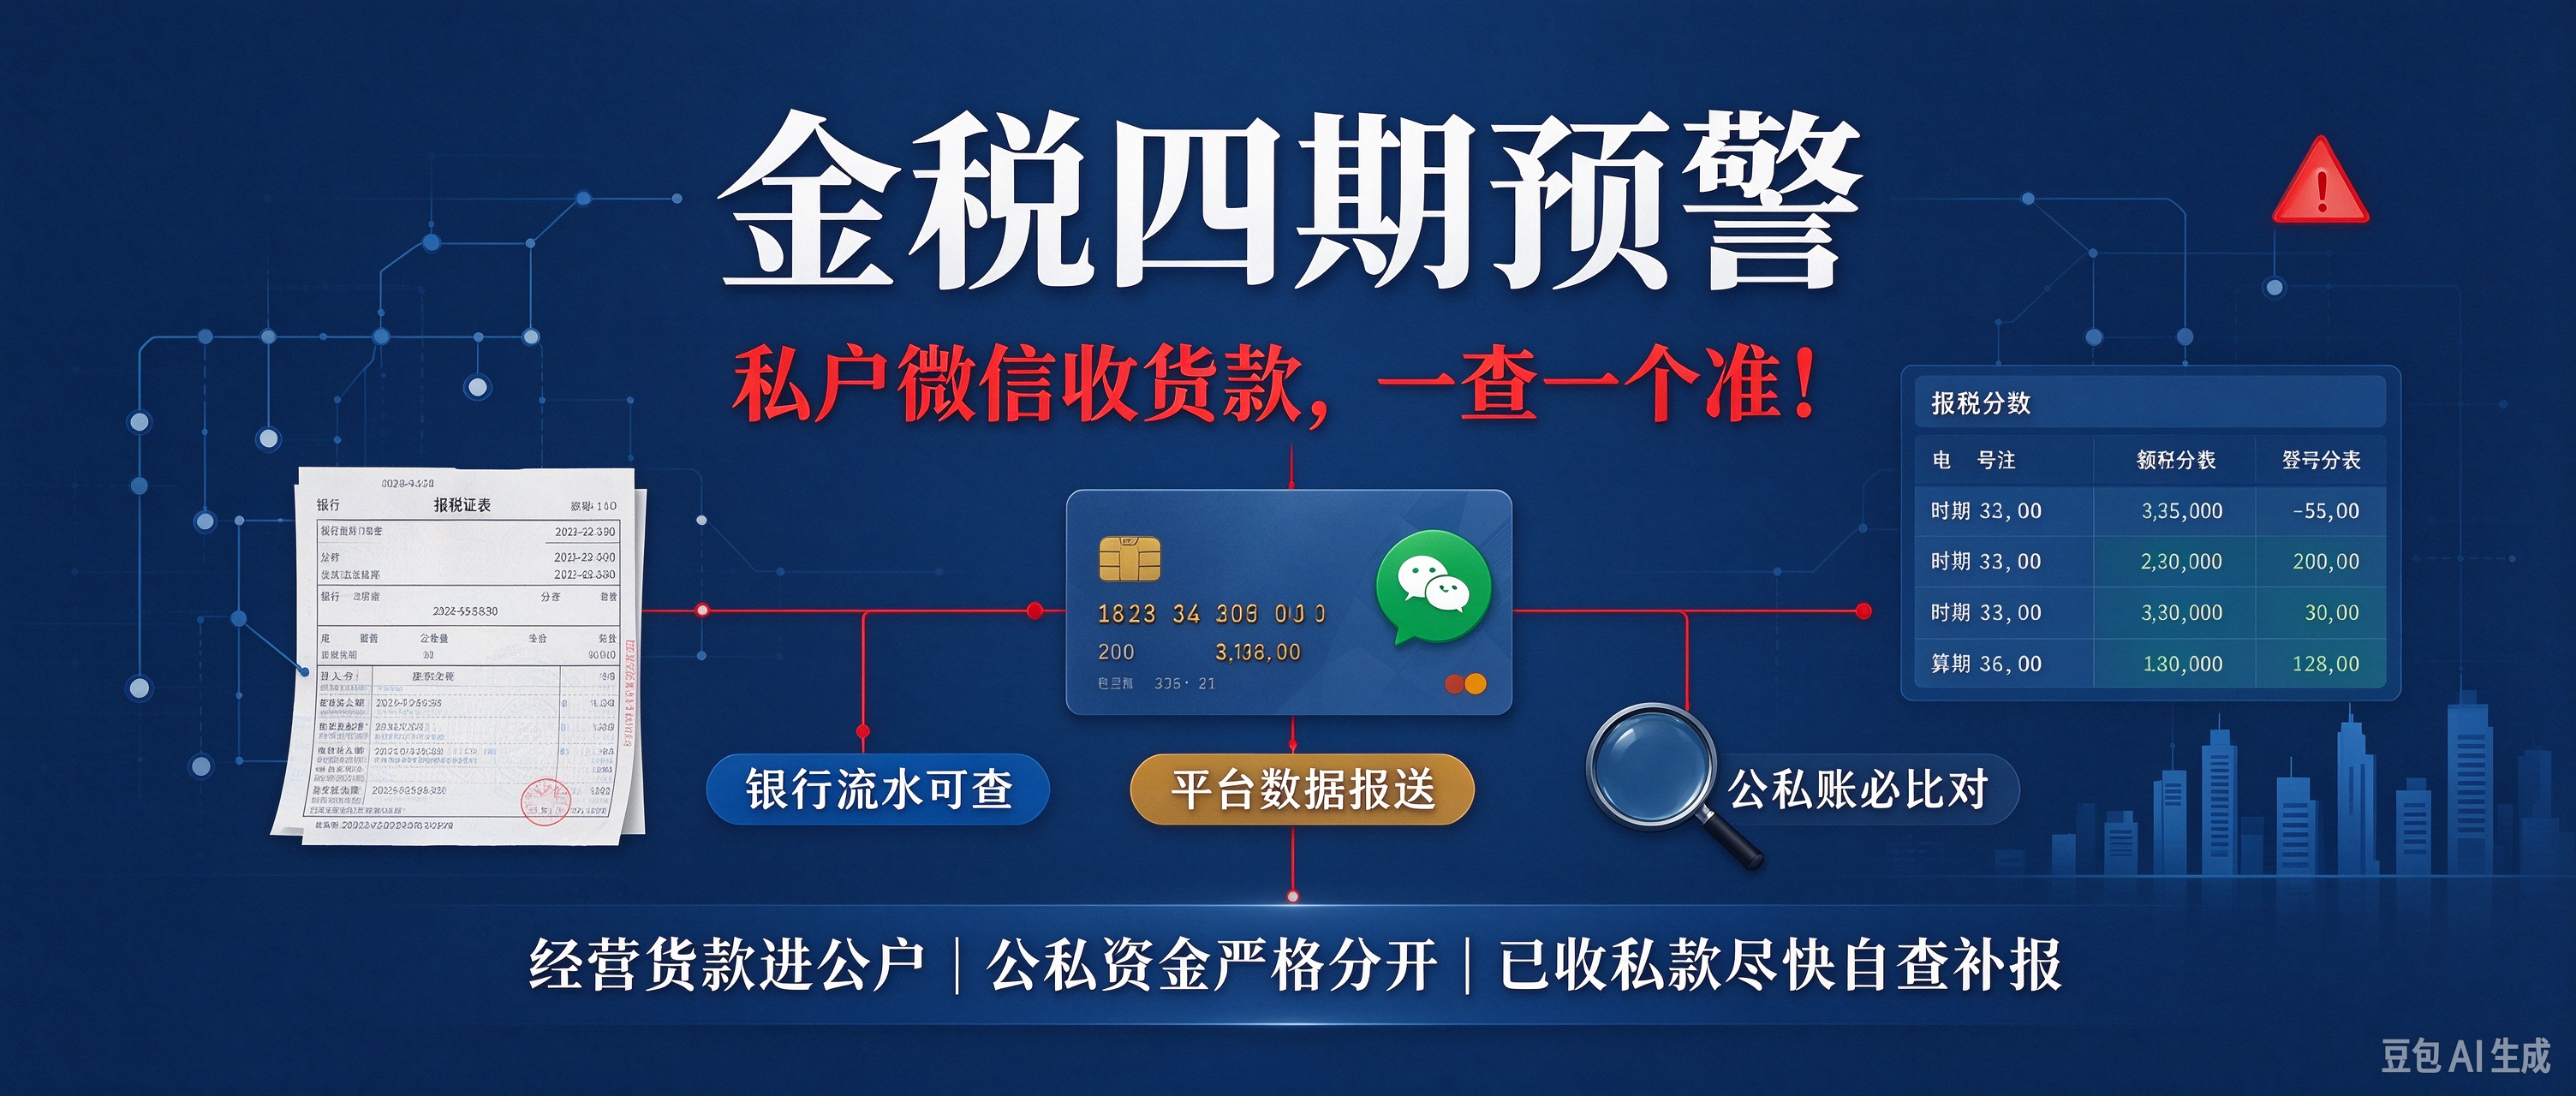
金税四期预警,还在用微信、私卡收货款的,很容易被查到。
不少电商老板习惯用个人微信、支付宝接单收款,或是单独办一张私人银行卡收平台回款、客户货款。总觉得钱走个人账户,不容易被盯上,抱有这种侥幸的现在要警惕了。2026 年金税四期监管持续收紧,银行账户流水数据可以同步给到税务,靠私户收款藏收入这条路,已经行不通。
按照央行大额和可疑交易上报的相关规定,达到标准的资金流水,银行会上报反洗钱中心,税务这边可以调取数据核查。
现金单笔或者一天累计 5 万以上、境内个人转账单日累计 20 万、跨境个人转账单日累计 5 万,都会上报。
还有一些交易哪怕金额不大,也会被判定为可疑。比如多笔小钱分批转进来、一次性大额转出,或是一笔大额资金进来之后再分散转出;资金进出的规模、频率和你个人正常收入明显不匹配;短时间频繁收到备注是 “货款” 的转账。
金税四期会自动把银行流水、报税记录、电商平台后台销售数据放在一起比对。一旦你的私卡常年有高频大额收款,但公司申报的收入很低,系统直接标记风险。
有个深圳跨境 3C 卖家的真实案子可以参考。两年里一直用私卡、微信收平台货款,累计收了 5000 多万,这部分收入全都没有报税。税务大数据比对发现流水和申报收入对不上,深入稽查之后,除了隐瞒收入,还查出虚开发票。最后税款、滞纳金加上罚款一共 2818 万,因为金额很大,案子移交公安,负责人还要承担刑事责任。很多卖家以为私人收款隐蔽,忽略了银税早就数据互通,最后代价很高。
有三个坑是电商商家最容易踩的。
拿个人微信、支付宝收经营货款。个人收款码不能用来做生意收款,就算客户觉得方便,长期高频的收款特征,系统很容易识别这是经营资金。
用个人银行卡收平台回款。电商平台本身就要向税务报送销售数据,再配上银行流水,两边一对照,收入差额一眼就能看出来。
公私账混在一起。一部分货款走对公,一部分偷偷走私卡拆分。金税四期是穿透式核查,法人、股东甚至亲属名下的账户都能关联查到,资金流向根本藏不住。
按照税收征管法第六十三条,刻意隐瞒收入、虚假申报少交税,属于偷税。一旦查实,需要补齐增值税、附加税和企业所得税,还要按天收万分之五的滞纳金,另外会处以少缴税款 0.5 倍到 5 倍的罚款。情况严重的,会移送公安追究刑责。
想规避私户收款的风险,可以从这几点调整。
所有经营货款尽量进对公账户,客户要微信付款的,可以申请商家收款码,资金直接归集对公。分红、提现都走正规流程。
个人微信、银行卡、支付宝只用来日常消费,公私资金严格分开,不接收经营货款和业务往来款。
之前已经用私户收过货款的,尽早整改。不要再继续用个人渠道收货款,整理好过往所有私卡收款记录,主动补申报收入。自己提前自查补报,有机会争取从轻处理、减免罚款;等税务上门稽查,处罚会重很多。
私户收款看着好像省了一点税,其实风险一直在叠加。金税四期把税务、银行、电商平台的数据全部打通,每一笔资金流转都留有痕迹。做生意长久稳定的前提,就是收好资金这条底线,不要再抱有侥幸心理。