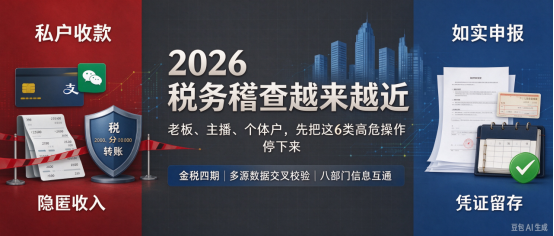
很多老板、主播容易被网上的说法带偏,先把两个流传很广的误区说清楚。
单笔 5 万不是税务的稽查红线,这个额度是央行反洗钱的上报标准。金税四期不会简单按单笔金额一刀切判断风险,靠的是多维度数据交叉画像比对。就算刻意拆成多笔 4.9 万转账,系统会把同一个实名关系、同一批业务的流水合并核算,想用拆分金额躲过核查,现在已经行不通了。
也不是收入高就一定会被查。关键看你的收入,和申报记录、业务规模、日常消费能不能对上。只要该交的税交齐,凭证留好,高收入的老板、主播都没问题。稽查重点盯的,是刻意藏收入、公私账混在一起、虚假报税这类偷税行为。
现在监管能落地,背后是一百多个数据源打通,做合理性交叉校验。 会拿你的出货量、订单、直播间销量,和你申报的收入放在一起核对。一个平时工资不高的账户,突然长期收到大额佣金,或者低收入名下直接购入豪宅豪车,很容易触发疑点。资金流向也会穿透核查,公户打款之后又私户回流、用亲戚多层账户代收利润,都能顺着记录查到源头。
微信、支付宝的商户流水,个人收款记录,都会同步给到税务这边。各大平台也要按月报送主播、骑手、灵活用工人员的佣金台账。不止税务和银行,公安、市监、海关、不动产、车管所、人社的数据全部连通,你的资产、流水、用工、进出口记录,各个部门之间可以互相印证。
今年重点关注这几类人群。 直播带货的主播、艺人,收入来源杂,坑位费、广告、打赏、线下商演、分销佣金渠道多,很多习惯直接私卡收款不报税。平台会按月上交完整收入数据,再对照直播间 GMV、发货单、合作合同,私下回款也会纳入收入核算。一旦查实隐匿收入,除了补税和滞纳金,还有 0.5 到 5 倍的罚款,金额大的会移送司法。
企业法人、个体户老板和高净值人群,最容易踩坑的就是拿个人卡收货款,随意把公司钱转到私户消费,让家人帮忙分流利润,把个人开销拿到公司报销。稽查会穿透资金、资产、交易三流,对比公司营收和老板申报个税、购置资产的情况,长期休眠账户突然大额进出,也是重点筛查对象。
还有 MCN 创作者、网约车司机、骑手这类灵活就业人员,以前的监管空白现在慢慢补上了。平台佣金流水全部报送,个人收款码一年交易额达到 120 万,或者交易笔数超过 2000 笔,系统会直接判定属于经营性收入。零散劳务只打白条、不申报个税,已经是常规核查项目。
下面这些操作,一做就很容易触发预警。 所有经营货款都进私卡,不开票也不申报收入,做批发、外贸 SOHO、工程装修的很常见,账面收入远低于实际流水,基本会直接认定偷税。公私账没有清晰边界,私卡同时收货款、付采购款,公司转账给老板私卡买房买车,没有借款合同、不计利息、也不做分红完税。
为了避开额度,刻意拆分转账,用父母、配偶、子女的多张卡代收货款。大数据能识别亲属关联账户,自动合并统计收入。还有凌晨频繁大额转账,账户流水很大,但账面常年亏损、几乎不交税,都是系统打上的高危标签。 找人虚开发票、虚列工资套现,不仅要补税,还会沾上虚开的刑事风险。另外线下服务费、设计费、股东分红,直接私转私不单独申报个税,也是常见漏税情形。
不同身份,合规处理方式不一样。 个体户、外贸小老板、批发商户,收支尽量分开,经营业务走对公账户或者商户收款码,私人消费单独用一张卡。无票的散货出口,可以走 1039 市场采购贸易,增值税免征不退,个税按规定申报。如果临时用私户代收货款,要及时转回对公,全额入账报税,不要长期依靠家人账户代收大额资金。
做直播、自媒体的创作者,可以注册小规模工作室,佣金尽量对公结算。广告、线下商演都签正规合同,对公开票入账。平台代扣的打赏收入,保留好结算凭证;私下收的劳务款,自己记得在汇算的时候申报。
企业股东、高净值人群,分红一定要对公发放,足额缴 20% 股息个税。公司借钱给个人,要有借款协议、计提利息,年底没有归还的,会视同分红征税。个人名下房产、车子,不要混进公司成本报销,买大额资产的时候,资金来源的流水、完税证明妥善留存。
长期接劳务单的兼职人员,如果合作金额大、周期长,建议对方注册个体户开票结算。小额单次劳务,由付款方代扣个税,或者自己在个税 APP 汇算补报。接单稳定的,注册个体户,用核定征收的方式,合理控制税负。
平时也要养成自查留档的习惯。合同、银行水单、对账单、结算单据,统一保存至少五年。每年个税汇算,仔细核对工资、劳务、经营、分红所有收入项目,不要随便零申报。 如果发现之前申报有错,主动更正申报、补齐税款和滞纳金,主动整改,罚款会轻很多。有比较敏感的资金往来,提前准备好说明材料,证明是经营款、借款或者赠与,能说清资金用途。
违法的后果也是梯度递增的。只是错报漏报,主动更正,一般只需要补税加滞纳金,不会重罚。被查实偷税,就要补税、按日收万分之五的滞纳金,再加 0.5–5 倍罚款。偷税金额占到应纳税额 10% 以上,并且已经受过两次行政处罚又再次偷税,就会构成逃税罪。虚开发票的风险更高,虚开税额达到 5 万就达到刑事立案标准。
放到现在这个大数据监管环境里,已经没有什么隐蔽的避税小路。把公私资金分开,如实申报,单据凭证留齐全,才是保住资产长久安全的办法。