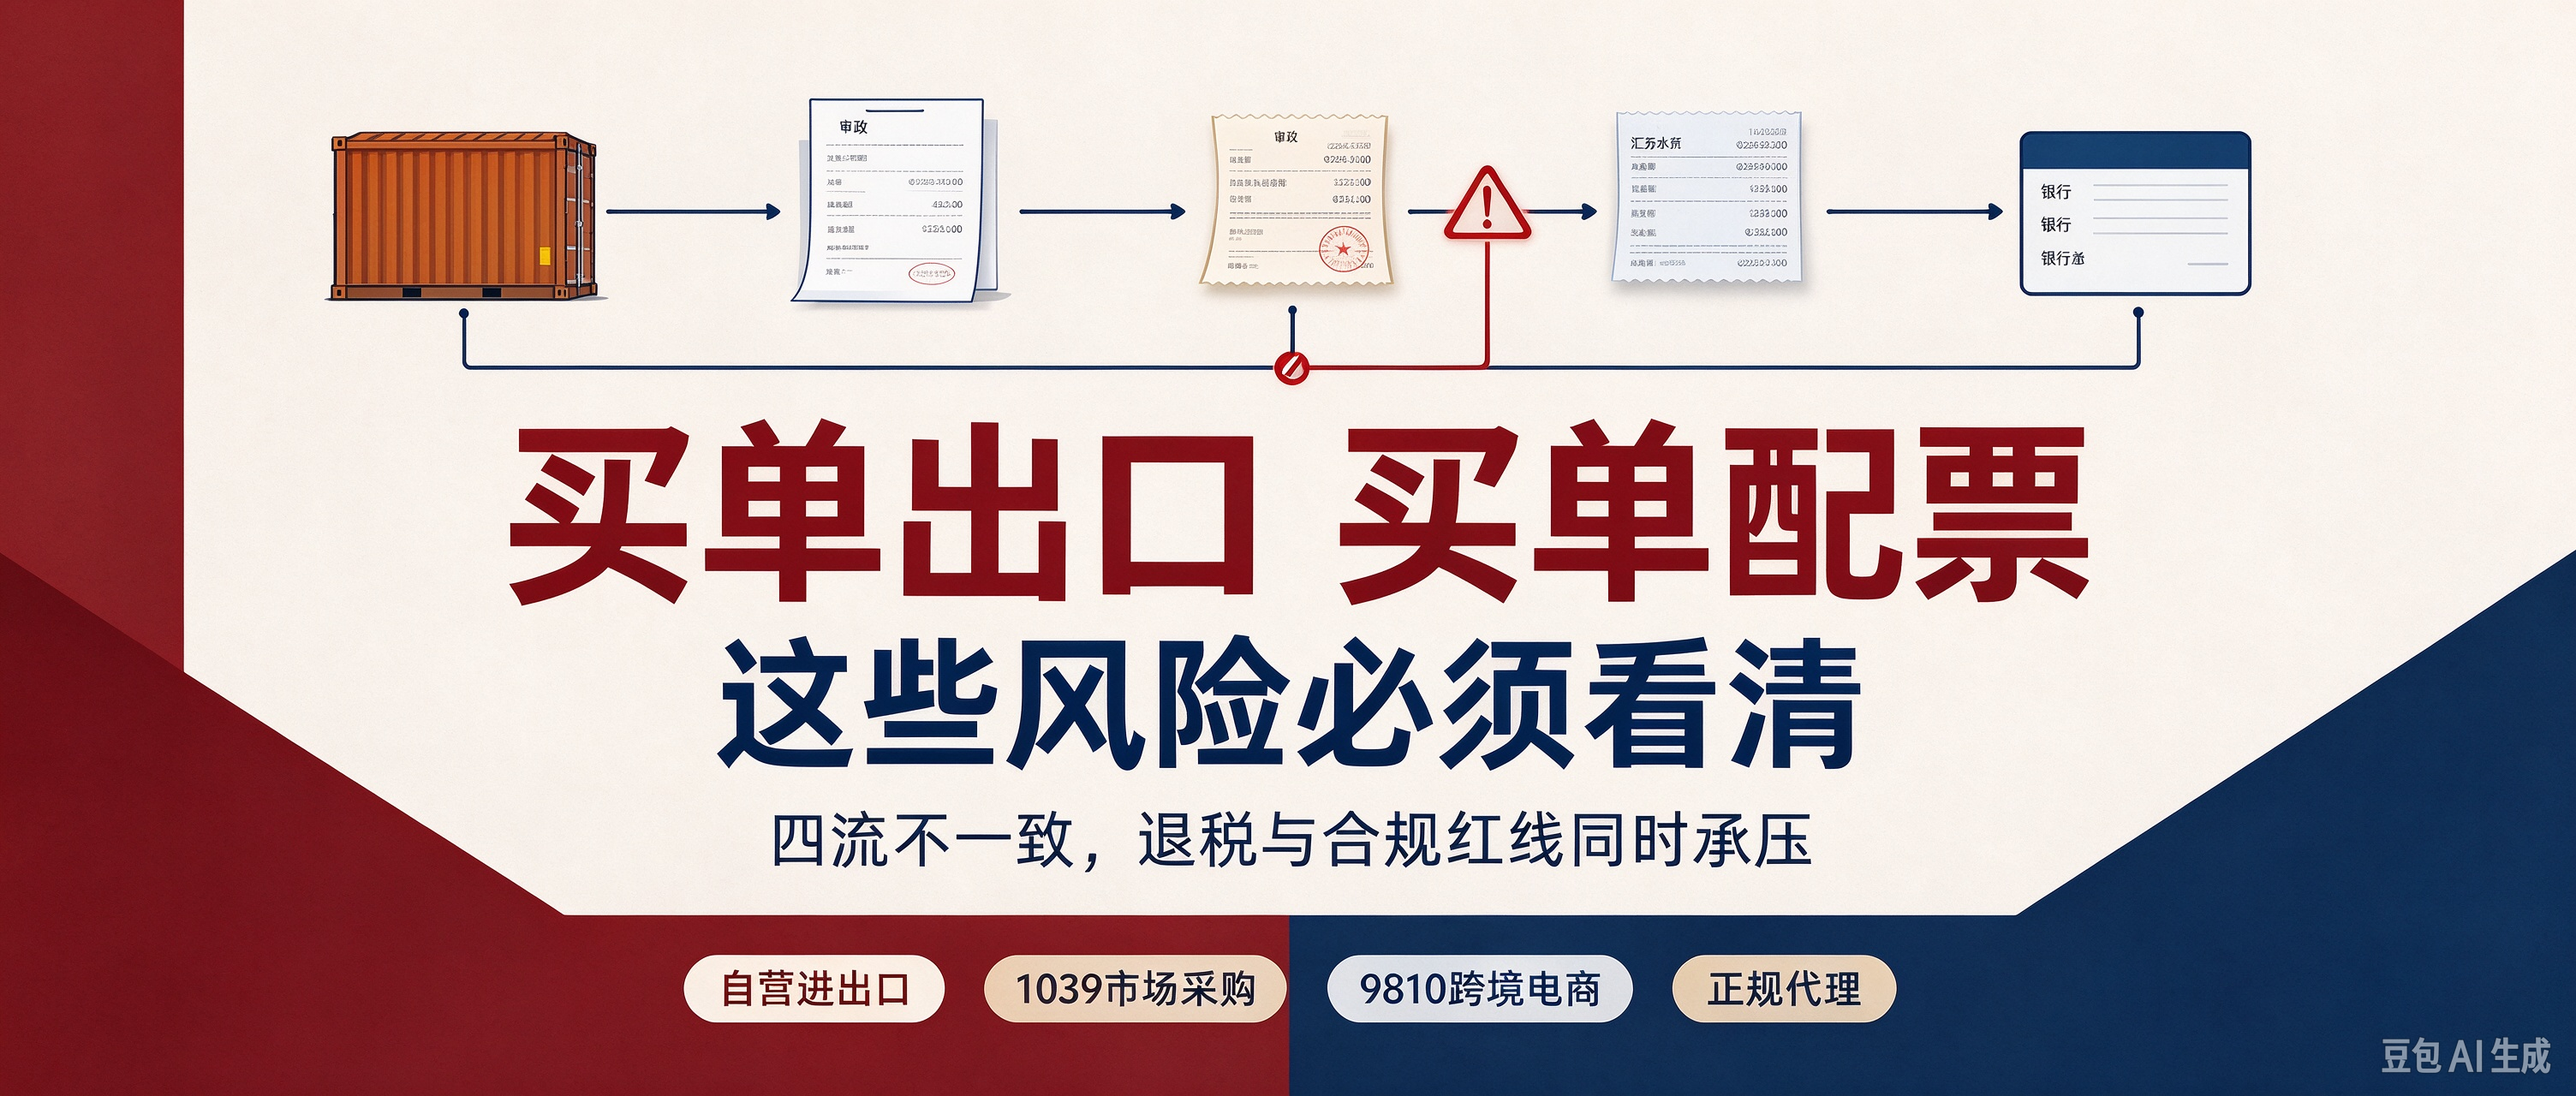
很多外贸朋友听过买单出口、买单配票,图省事、想拿退税,却不清楚这是一套高违规组合操作,在金税四期 + 海关、外汇多部门联查下风险极高。
一、买单出口、买单配票是什么?
✅ 买单出口
货主自身没有进出口权,或是不想用自己公司抬头报关收汇,向第三方贸易 / 货代购买一套报关资料(抬头、空白报关单、委托书等),以这家外贸公司的名义报关出货。
货是你的,报关主体是别人,境外货款先打到卖单公司账户,扣手续费后再转到你的私户。
核心特征:货、报关主体、收款主体三者分离,本身就属于违规买卖报关单证。
✅ 买单配票(高危捆绑操作)
单纯买单只是报关层面违规,行业里绝大多数买单,都会配套虚开增值税专用发票,也就是买单配票。
卖单公司为了凑齐资料申报出口退税,会找工厂或第三方虚开进项专票,拼成 “进项发票 + 报关单 + 外汇水单” 一套资料去申请退税。
这是税务、海关重点打击的骗税组合。
重点区分:正规代理出口 ≠ 买单出口
正规代理出口有书面代理协议,业务真实、权责清晰,属于政策允许;买单是借用抬头、割裂业务链条,属于买卖单证。
二、全套风险梳理
1. 出口退税风险:极易触碰骗取出口退税罪
出口退税的底层要求是货、票、单、汇四流一致,购销合同、进项发票、报关抬头、收汇主体必须对应同一家企业。
买单模式天然主体错位,实际出货方本来就无法合规退税。
一旦用买单配票去申报退税:买卖双方都涉嫌共同骗税。
法律红线:骗取退税金额5 万元即达到刑事立案标准,最高可判无期徒刑,并处骗取税款 1–5 倍罚金;已退税款全额追缴,未退税款不予退税。
2. 增值税风险:虚开专票,重罚高发
买单配票离不开虚开增值税专用发票:要么没有真实交易凭空开票,要么篡改品名、数量、金额开票。
行政责任:进项税额不得抵扣,补税 + 滞纳金,并处税额 0.5–5 倍罚款,企业降为 D 级纳税人,开票、招投标、银行授信受限;
刑事责任:虚开税额5 万元立案,中间人牵线介绍开票同样属于共犯追责。
3. 所得税风险:私户收汇隐匿收入,构成偷税
货款走私户体外循环,不申报销售收入,属于偷税。查实后补企业所得税、滞纳金,并处 0.5–5 倍罚款;满足条件还会触发逃税罪。
卖单公司账面只有外销收入、没有匹配真实成本,利润异常,是金税四期重点预警标签。
4. 海关监管、关税风险
买卖报关单证违反《海关法》;很多买单业务伴随低报货值、改品名归类,少缴税款。
金额较大、多次虚假申报,可定性为走私普通货物物品,偷逃税额10 万元以上刑事立案,面临罚金、货物没收。
5. 外汇风险
货款汇入卖单公司,再拆分转私户,属于违规收结汇。外管局可处以罚款;大额异常对公转私、跨境流水会同步推送税务、银行,账户存在冻结、资金暂扣核查风险。
三、金税四期,这类订单很容易被预警稽查
系统会自动抓取特征:
1. 外贸公司短期报关量暴涨,进项发票来源零散小厂;
2. 开票工厂、实际发货方、报关抬头三方完全不匹配;
3. 退税到账后资金迅速拆分回流多个私人账户;
4. 进项发票品名、数量和报关单存在差异;
5. 卖单企业无仓库、物流、实际办公团队,属于皮包公司。
四、合规替代方案(按需选择)
✅ 自营进出口权:有限公司、个体户均可备案,自己报关收汇,四流一致,正常退税;
✅ 1039 市场采购贸易:适合小商品、无进项发票散货,免征不退,模式成熟、风险低;
✅ 9810 跨境电商出口:适合线上零售卖家,简化申报,合规结汇报税;
✅ 正规委托代理出口:签订正式代理协议,资料留存完整,退税逻辑清晰,合法合规。
文末提醒:外贸降本不能踩刑事红线,买单配票看似短期省事,一旦被稽查,企业负责人、财务、货主、中间人都可能被追责。