最近不少企业陆续收到税务局的风险评估通知。很多老板看完才意识到,在金税四期大数据面前,企业经营数据几乎是透明的,系统掌握的信息,有时候比自家财务还要细致。
听过一个有意思的案例,财务半夜在家加班开票,集中开出当月发票,直接触发系统监测预警。公司财务总监一头雾水,最后才查到是深夜开票这个异常操作被识别。谈不上对错,但也能看出,现在监控颗粒度有多细。
金税四期核心是以数治税,不再依靠人工逐笔查账。开票记录、银行流水、薪资申报、往来挂账全部进入系统交叉校验。一旦数据逻辑冲突,或是指标明显偏离行业正常范围,系统会自动发出预警。
下面整理了税务风险报告里高频出现的异常指标,供大家参考。
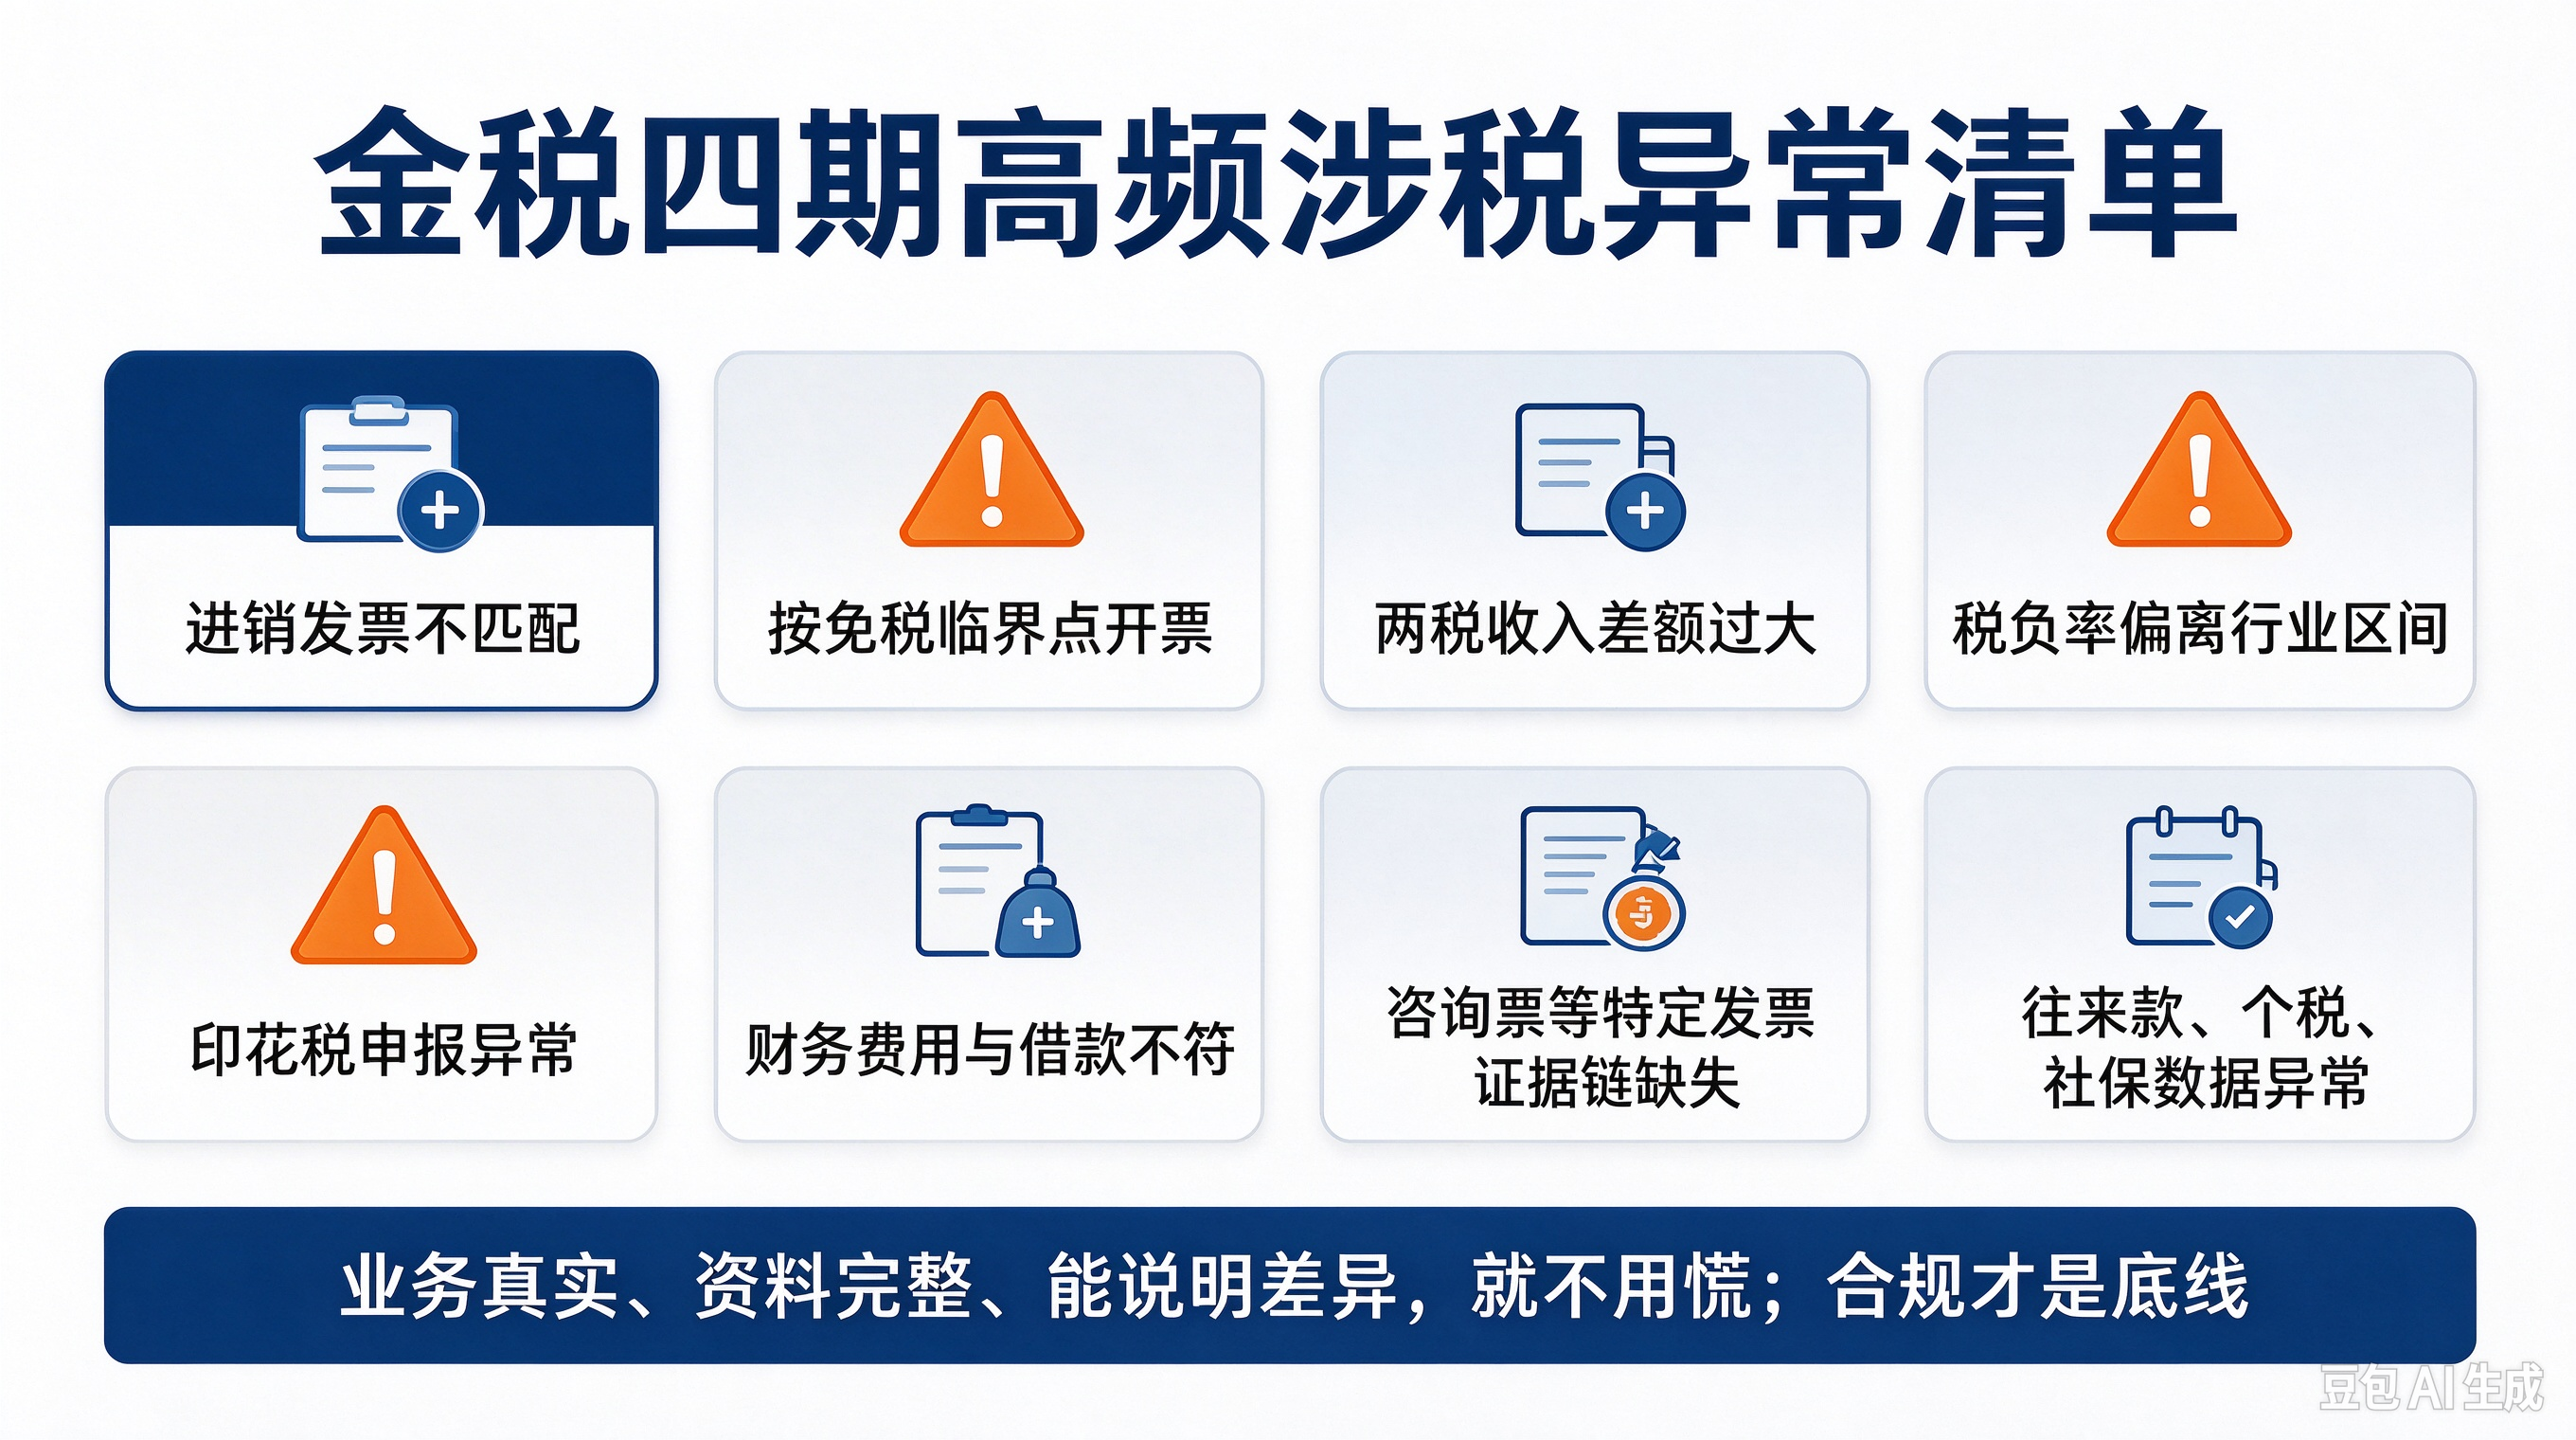
进销发票商品信息不匹配,或是开票内容超出经营范围。
有会计开票时,粗略挑选近似商品名称、选错税收编码,隔天就收到风险提醒。
建议收到成本发票时,可以向供应商确认对应的商品税收编码,方便后续核对,减少这类低级风险。
刻意卡在免税临界点集中开票。很多小规模企业,季度开票金额长期贴近 29.9 万。这种操作痕迹非常明显,很容易被锁定。
当月开票、次月作废,或是跨月批量红冲的频繁操作,系统会判定存在拆分收入、人为控制开票额度,涉嫌虚开风险。
增值税和企业所得税申报收入差距过大。两个税种本身确认规则有区别,小额差额属于正常情况。但连续多年差额巨大,就会触发预警。如果业务真实,提前备好业务资料,写好情况说明,以备税务问询。
增值税税负率偏离行业区间,这个指标一定要持续关注。
增值税税负率 = 实际缴纳增值税 ÷ 不含税销售收入 ×100%。
如果长期低于行业均值七成以下,会进入重点监控名单。当然也有例外,新开办企业、行业季节性波动、大额采购设备,都会造成短期低税负,只要留存完整佐证材料就没问题。企业所得税税负率同样纳入比对,偏离太多也会预警。
印花税申报信息比对异常。有建筑企业,账面抵扣了租赁类发票,但申报印花税时没有按租赁对应的税率申报,直接收到风险提示。不同合同对应的印花税率不一样,申报不能混为一谈。
财务费用和企业借款规模对不上。系统会抓取企业长短期借款数据,和入账的利息费用做比对,想靠财务费用随意调低利润,行不通。
咨询费、检测服务费这类发票,现在是重点监控品类。有些企业单纯拿咨询发票冲抵利润,却拿不出合同、服务成果等配套资料,很容易被核查。真实业务,发票和转账只是基础,完整证据链才是关键。
往来款项占总资产比例偏高,也是很普遍的风险点。股东从公司借款,年末不归还,资金也没有投入公司经营,按规定视同分红,需要补缴 20% 个税。
还有企业把经营收入挂在其他应付款,用来隐匿收入,这类操作系统都能识别。部分行业本身往来款高,比如建筑行业保证金业务,那就需要留存资料证明业务真实性。
个税申报数据异常。企业所得税扣除的工资总额,和个税系统申报工资差距大,个税整体税负偏低,都会预警。
社保基数和实际发放工资不匹配。很多公司公户发薪几千到上万,但社保一直按最低基数申报,还有一部分工资走私户,不申报个税、不交社保。现在个税、工资、社保数据打通,数据不一致就标记异常,后续需要补缴社保和滞纳金,还可能面临处罚。
除了上面这些,大额预收款、广告费和宣传费票表不符,同样会纳入核查。
但不用过度焦虑。只要业务真实,指标波动属于正常经营情况,合同、单据、资金凭证齐全,能够清晰解释差异原因,就不用担心。