
做烘焙连锁,中央工厂统一生产配货,所有门店收款归集到总部,人员招聘、薪资发放也都由总部负责。但很多老板忽略一件事:税务系统看各个门店,是按独立主体核对申报信息的。
门店实际数量和税务登记主体数量对不上,或是全部营收进同一个账户,报税却拆成好几个小规模主体分别申报。这不叫税务筹划,相当于主动给稽查提供线索。
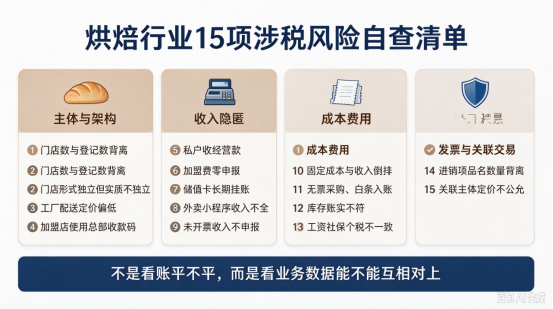
金税四期查烘焙行业,早就不再单纯看账面平不平,核心是核验整条业务链的数据逻辑能不能匹配。下面这 15 项,是近年稽查高频核查点。烘焙老板可以拿来自查,和财务逐项核对。
先看主体架构层面,要看门店表面注册形式和实际运营是不是一致。
门店实际运营数量,和税务登记主体数量差距巨大。有的品牌实际开三十多家门店,税务登记只有寥寥几家,剩下门店长期不登记、不申报。系统会直接比对公众号门店展示数量、食品经营许可证信息,和税务登记信息做交叉校验。
直营门店注册成个体户或者小规模公司,但经营完全没有独立性。收款统一进总部账户,人员由总部招聘发薪,定价、选址全部总部说了算。就算注册形式是个体,税务也可以穿透,认定属于总部销售终端。判断标准很简单:原料采购、定价、人事,门店能自己说了算的有几项。
中央工厂供货给门店,定价压得很低,干脆直接做成内部调拨不确认销售收入。工厂增值税税率 13%,门店餐饮是 6%,中间存在税率差。不少老板想靠压低工厂售价,把利润留在门店。这种关联交易定价,税务有权重新核定。这一条在烘焙行业很普遍,很多人以为只是内部送货,不存在税务问题。
加盟店还在用总部收款码,资金全部归集到总部。加盟店法理上属于独立经营,一旦资金走总部账户,容易被认定实质直营,还可能涉及二清风险,总部需要就这部分收入补缴增值税与企业所得税。总部银行流水和申报的加盟费收入不一致,也会触发预警。
再看收入端,重点核查资金有没有全部纳入申报。
用老板、店长个人微信、银行卡收门店营收、加盟费、原料货款,资金在账体外循环。支付平台数据已经和税务打通,个人账户长期有固定合作方大额转账,系统直接标记为经营性收款。
对外到处招商,线下门店正常营业,但申报表里面加盟费收入长期为零,账面连年亏损。系统对比招商宣传规模和申报收入,逻辑矛盾就会启动核查。
储值卡预收款一直挂在预收账款,迟迟不确认收入。增值税和企业所得税的纳税义务有明确时间要求,不能一直挂账不结转。不少多门店通用蛋糕储值卡,是稽查重点关注场景。
外卖、小程序、直播订单收入申报不全。平台每季度会向税务推送订单和营收明细,很多企业只申报开票部分,剔除平台佣金或者直接不报,平台流水和申报金额一对比就暴露。
大量散客零售不开发票,企业只申报开票收入。收银系统记录的流水和申报收入之间差额,是核心监测指标,长期差异很容易触发预警。
成本费用这块,要看利润是不是人为做低。
门店账面申报收入很低,但房租、人工、水电这些固定成本很高,持续亏损却还在正常开店。成本和收入明显倒挂,系统会判断存在未申报收入。
采购面粉、鸡蛋等原材料,从小供应商拿货没有发票,大量白条入账。系统会比对企业成本取票率,明显低于同行业水平,就会预警,需要企业自行证明业务真实。
库存账实不符。已经卖出的货品没有结转收入,或者原材料、成品损耗没有做进项转出。金税四期可以通过原料投入产出比例,结合进销存数据核对库存差异,大概率指向隐匿收入或者虚列成本。
工资数据多方对不上。部分员工薪资私卡发放,社保按最低基数缴纳,个税申报金额远低于实际工资。个税、社保、企业所得税这三处工资数据,差额超过阈值自动预警。
最后是发票与关联主体风险。
进销项货品名称、数量明显不匹配。采购的是面粉黄油鸡蛋,开票销项品类却出现无关货物;或是采购原料总量,和门店成品销量对不上。全电发票实时上传,这类异常是虚开、隐匿收入的典型信号。
同一个实际控制人名下,多家个体户、公司之间随意开票,定价随心所欲,人为把利润转移到税负更低的主体。关联交易不符合独立交易原则,税务机关可以在 10 年内做纳税调整。
总结下来,金税四期核查烘焙连锁,核心就是校验业务链条数据匹配度。门店数量和登记主体、收款账户和申报主体、平台订单流水、成本和账面收入,只要其中一组数据逻辑矛盾,就会成为稽查突破口。