2025 年 10 月 1 日,税务总局 17 号公告正式实施,过去很多人在用的买单出口这条路被大幅收紧。新规要求代理出口企业,必须如实上报实际委托方和出口金额,如果不报,这笔出口收入会直接算作代理方自营收入,由代理企业承担全额企业所得税。
政策落地之后,不少拿不到进项票的中小外贸老板都犯了难。上游都是散户、小加工厂,开不出增值税专票,那无票的货以后还能不能正常出口?
行业都在找转型方案,1039 市场采购贸易也就慢慢火了。大家常听到的无票免税、核定征收到底是什么,能解决哪些痛点,和传统出口渠道比好在哪,什么样的商家适合做。下面从政策底层逻辑、实操流程、成本测算还有短板风险,一次性拆解清楚,给做无票外贸的老板参考。
1039,也就是市场采购贸易,海关监管代码 1039,是专门针对小批量、多频次、多品类出口推出的外贸新业态,核心就是无票免税、核定征收。简单说,采购货物拿不到进项专票,照样可以正常报关出口,享受对应的税收政策。
它有几个核心优势刚好对上无票出口的痛点。增值税免征不退,不用办出口退税,直接解决上游开不出进项票的难题,不用担心缺票被判定内销、补缴 13% 增值税。单票报关货值上限 15 万美元,适合大多数商家拼柜出货,对比 9610 小包,更适合 B2B 批量发货。多品类拼柜可以简化申报,一单商品超过 5 种,只申报货值前五项,剩下按海关大类合并申报,制单工作量减少很多,通关更快。
什么样的商家适合走 1039? 做小商品、杂货拼柜的外贸商户和档口老板,订单体量不大的跨境 B2B 卖家,还没办理进出口权的 SOHO、工贸一体小微企业。货源来自产业带,上游供应商没法开出进项发票,这类群体最适配。 但 1039 不是万能通道,危险品、国家管制品类以及部分高附加值商品,不能走这个模式。
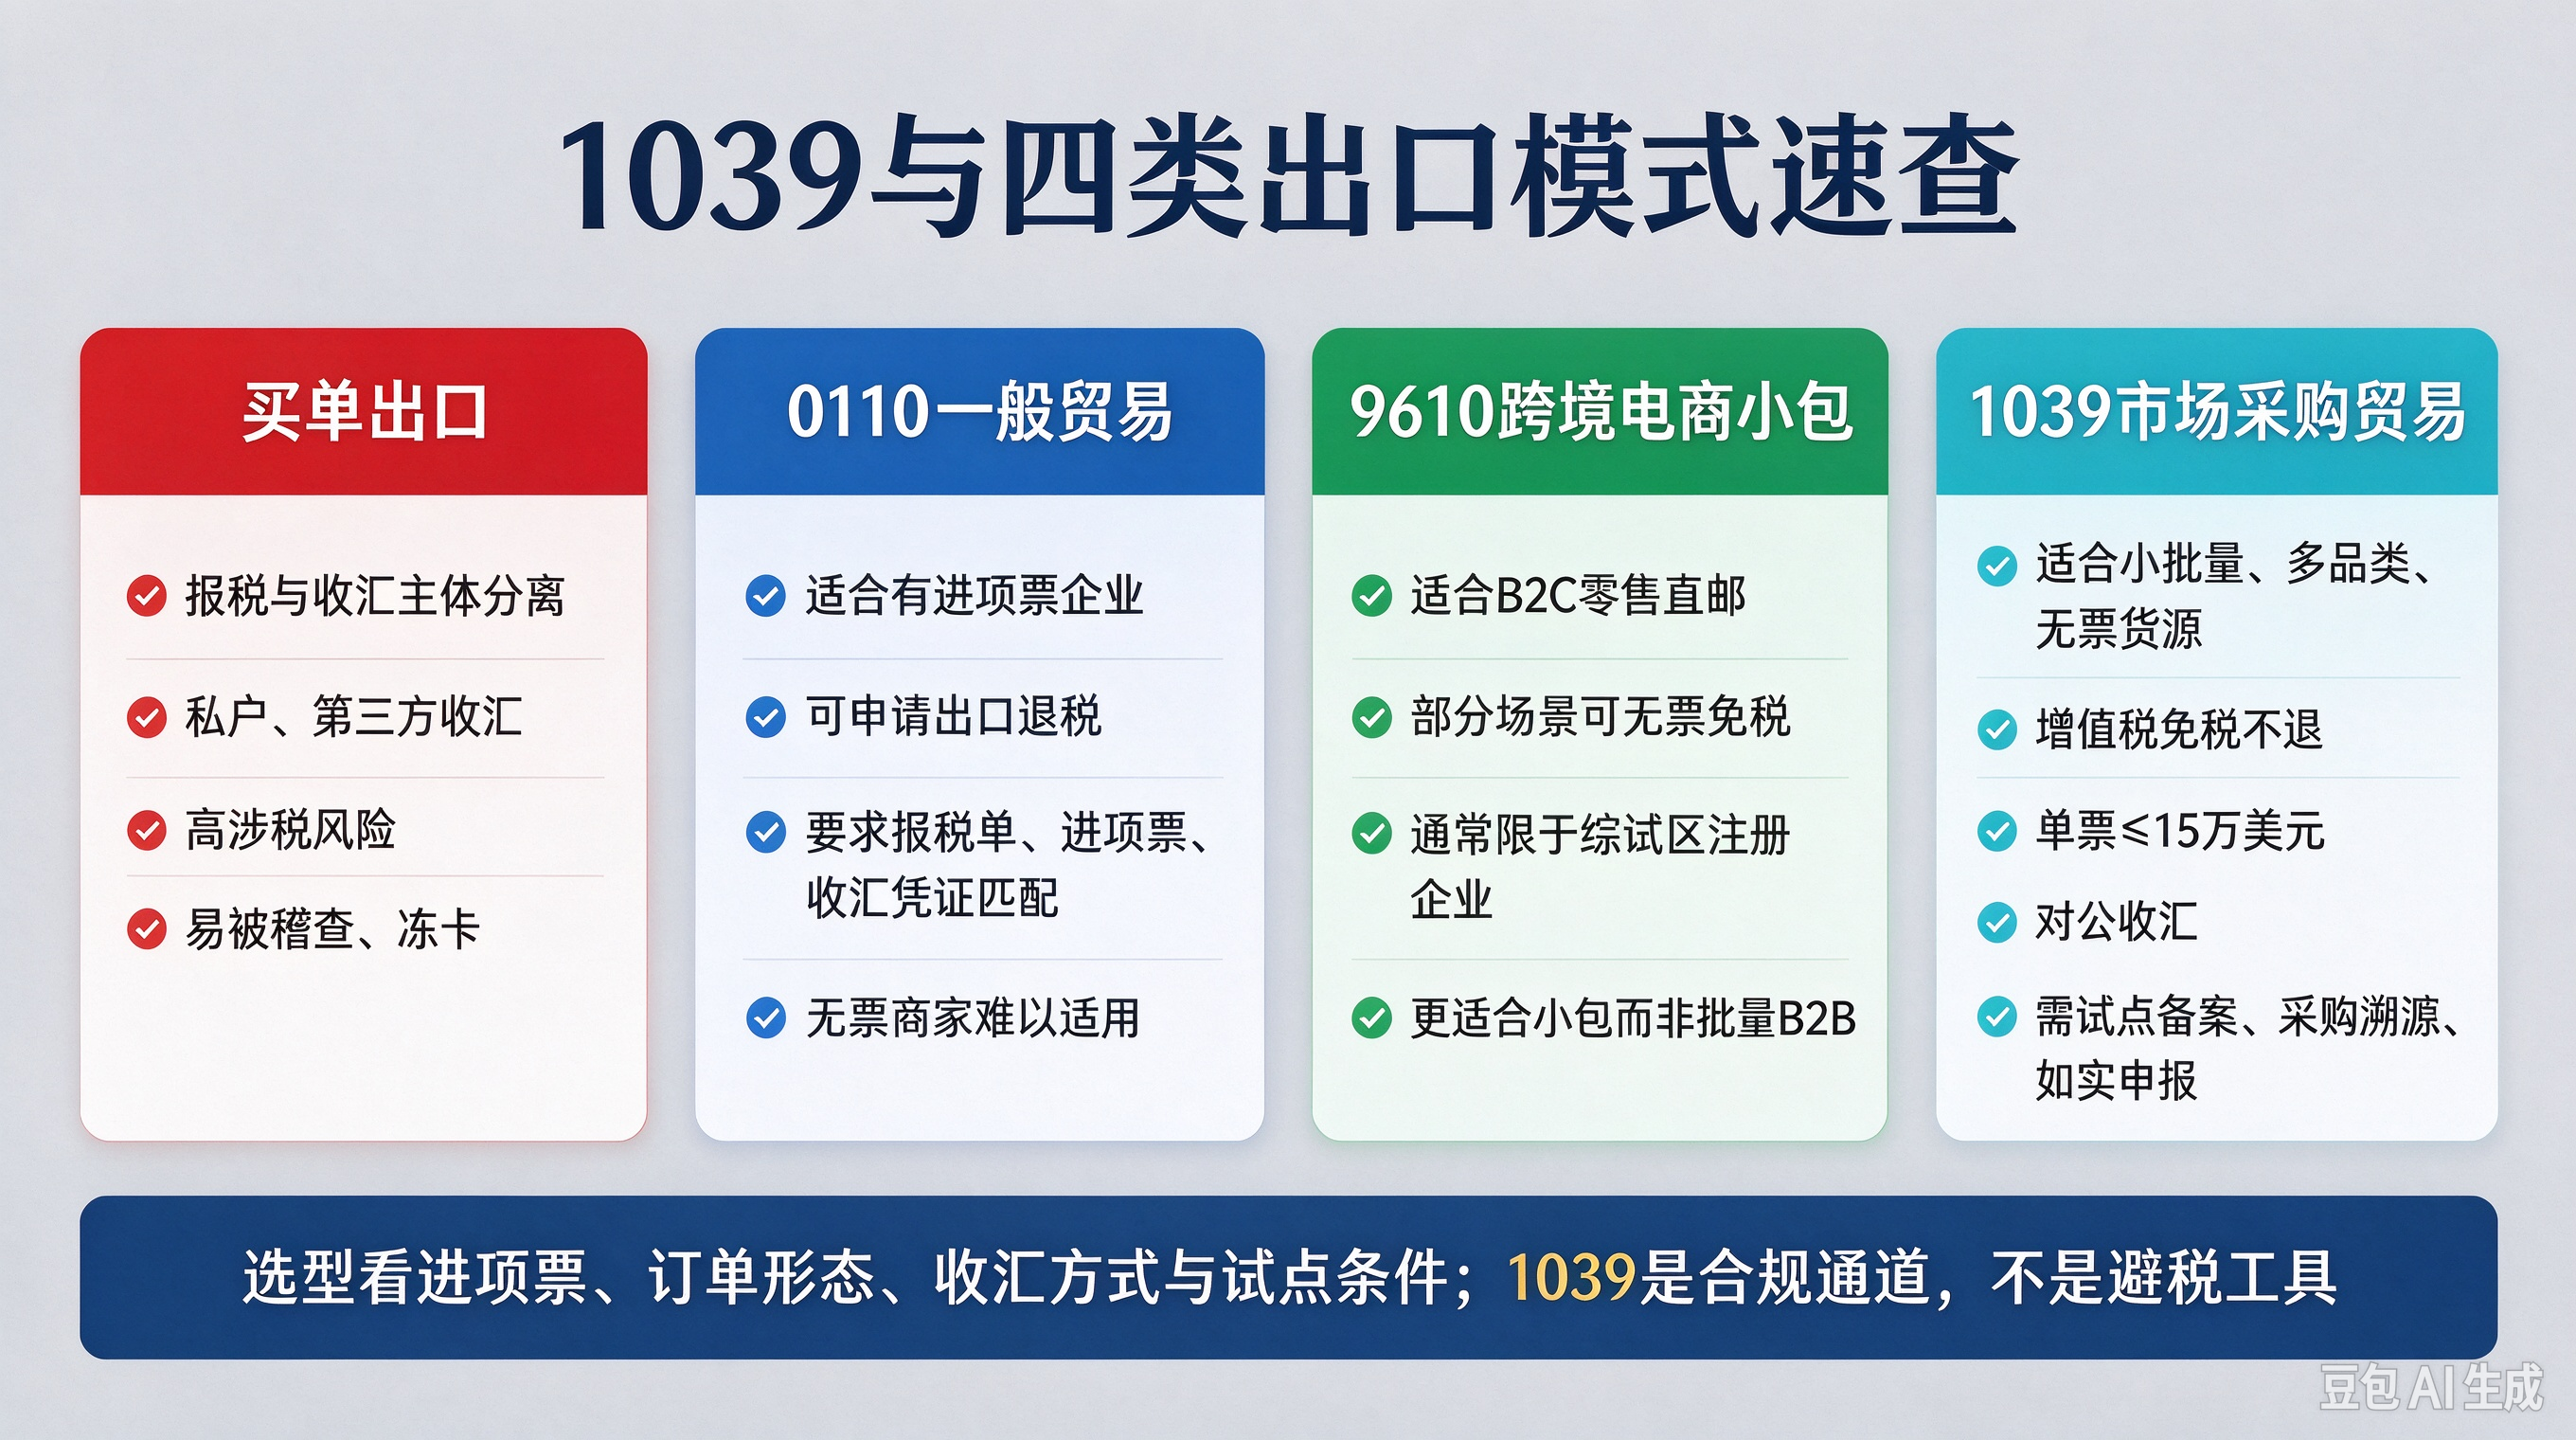
很多人分不清 1039 和买单出口、一般贸易、9610 之间的差别。 买单出口最大问题就是主体割裂,报关和收款主体对不上,货款进个人账户或者代理账户,很容易引来税务稽查。不少商家只能找地下钱庄换汇,冻卡、资金被骗的风险一直很高。而 1039 可以用备案主体开立对公外币账户收款,报关和收汇主体保持一致,整条业务链路可追溯,避开灰色换汇风险。
0110 一般贸易:优势是可以申请退税,但前提是报关单、进项发票、收汇凭证三单匹配。拿不到进项票的商家基本走不通。1039 是放弃退税权益,换取增值税免征,不需要进项发票,更适合无票货源。
9610 主要做 B2C 零售小包:就算享受无票免税,也仅限综试区内注册企业。1039 适用范围更广,主打 B2B 拼柜批量出货,适合批发商和工贸企业。
想落地 1039,先要做好前期主体准备,在任意 1039 试点集聚区注册个体户。不同试点对经营场地、本地参保人员要求不一样,正式入驻前,最好提前咨询试点平台确认条件。 整套出口流程不算复杂,先在市场采购联网平台提交资料完成经营者备案;之后通过试点平台提交报关资料,使用简化申报;用备案个体户名下外币账户收汇,不受个人每年 5 万美金结汇额度限制。
有几条合规红线千万不能碰。单票货值不能超过 15 万美金,大额订单不能恶意拆单规避限额;很多试点对采购来源有要求,异地组货要提前核实当地政策;增值税免征不等于不用报税,经营所得税依旧需要按期申报,核定征收税负大多在 0.5%-3% 区间。
简单算一笔账,看看税费差异。1039 免征增值税,只需要缴纳个人经营所得税,税负 0.5%-3%。如果一年出口营收 1000 万,税费大概 5 万到 30 万。要是无票出货被认定内销,单单 13% 增值税就要 130 万,差距非常明显。
出口模式的选择,要结合自身业务。中小无票外贸商家优先 1039,同时解决无票出货和阳光收汇。稳定拿到进项发票的工厂,选 0110 一般贸易拿退税。做海外仓备货,适合 9810。 业务品类多的企业,还可以多模式搭配运营。B2C 小包走 9610;有进项票的 B2B 订单用 9710 或者 0110;无票杂货拼柜交给 1039;大宗大批量货物直接走一般贸易。
也要客观看待 1039 的短板,它不是万能解药。业务需要依托国家认定试点市场,非试点地区没法直接落地。部分试点有营收上限,个体户营收超过 500 万,会转为查账征收,税负随之上涨。危化品、进出口管制货品,无法申报出口。
17 号公告落地,意味着外贸粗放经营时代结束。1039 给无票商家提供了一条合规过渡通道,但不能当成永久避风港。后续海关、税务、外汇监管只会持续收紧。合规不是临时应付检查,而是搭建财务、报关、收汇完整体系。
长期做买单出口的外贸老板,现在正是转型阳光出海的窗口期。用好 1039 把业务闭环做规范,摆脱私户收汇、稽查冻卡的风险,生意才能做长久。在享受政策红利的同时,持续关注试点监管要求,守住业务真实、四流一致的底线,稳健拓展海外市场。


