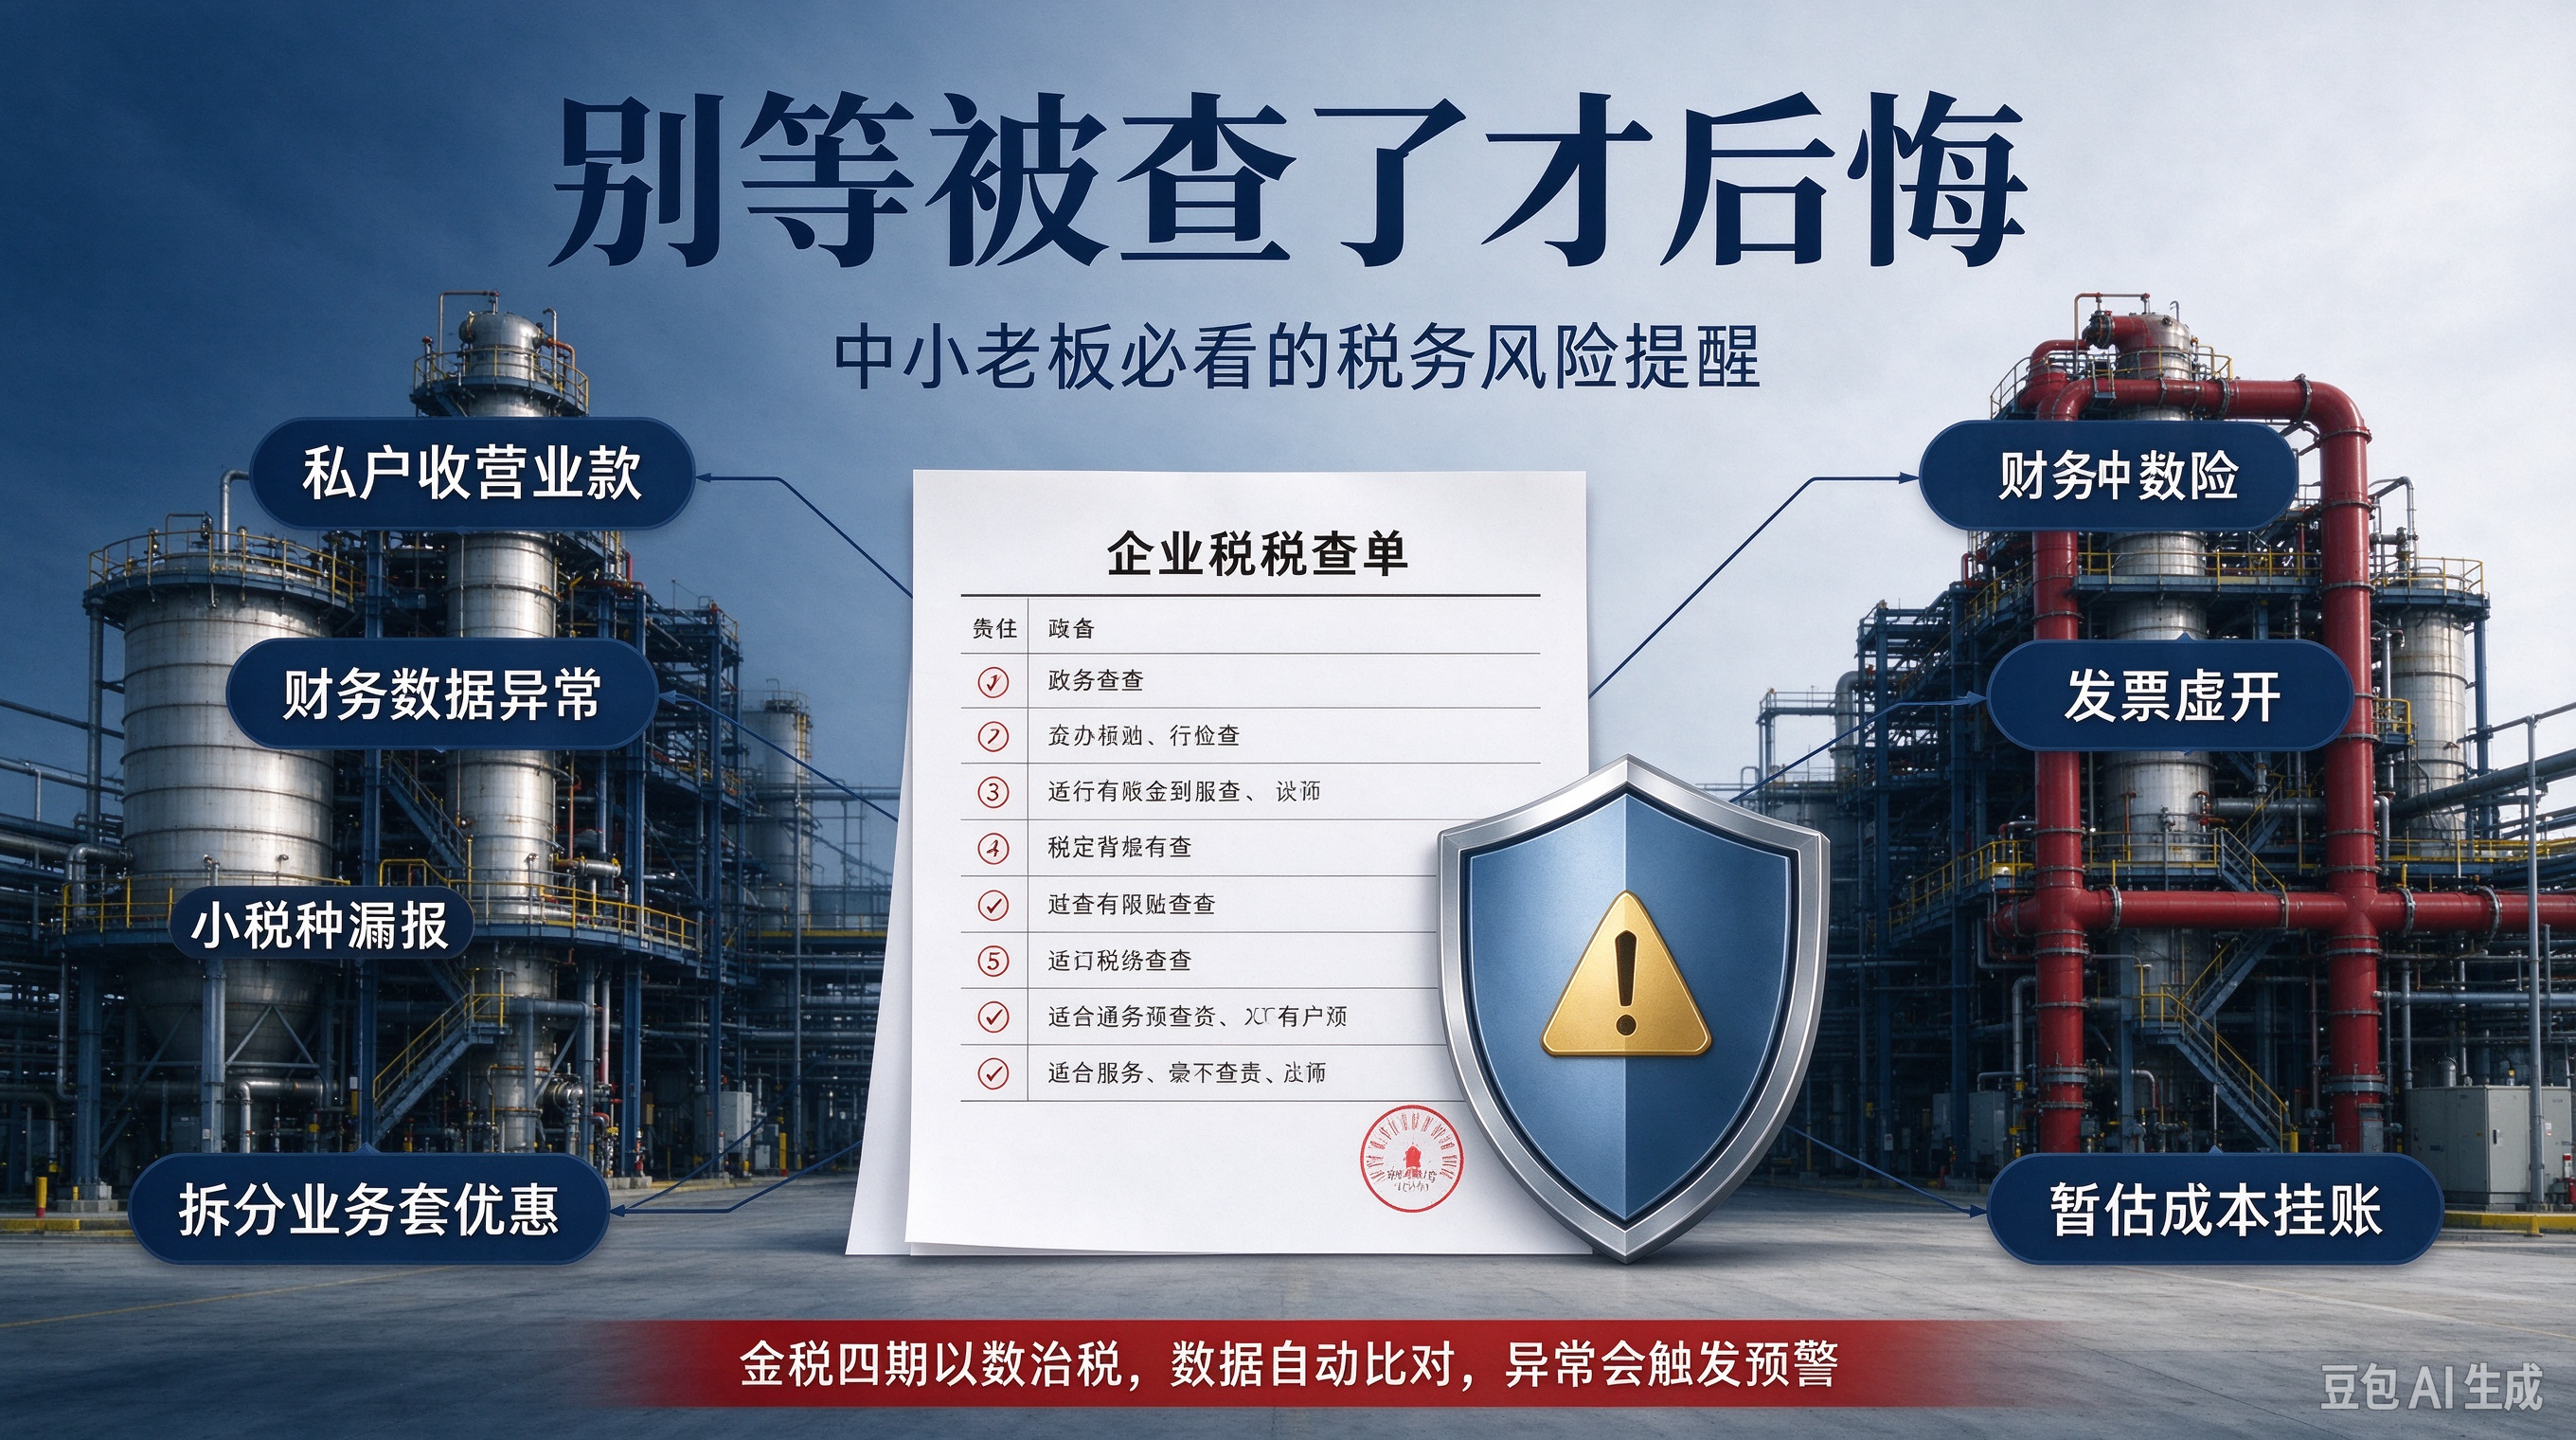
别等被税务上门核查才着急,下面这些税务风险,中小老板都该抽空看一看。
金税四期以数治税已经落地,税务、银行、市监还有电商平台的数据全部打通。监管不再是人工随机抽查,而是依靠大数据自动比对,异常数据会直接弹出预警。
很多企业并非有意偷税,只是一直沿用过去老的做账习惯,不知不觉就踩了税务的红线。结合近几年稽查重点,整理了小微企业高频风险点,方便大家自查,提前规避问题。
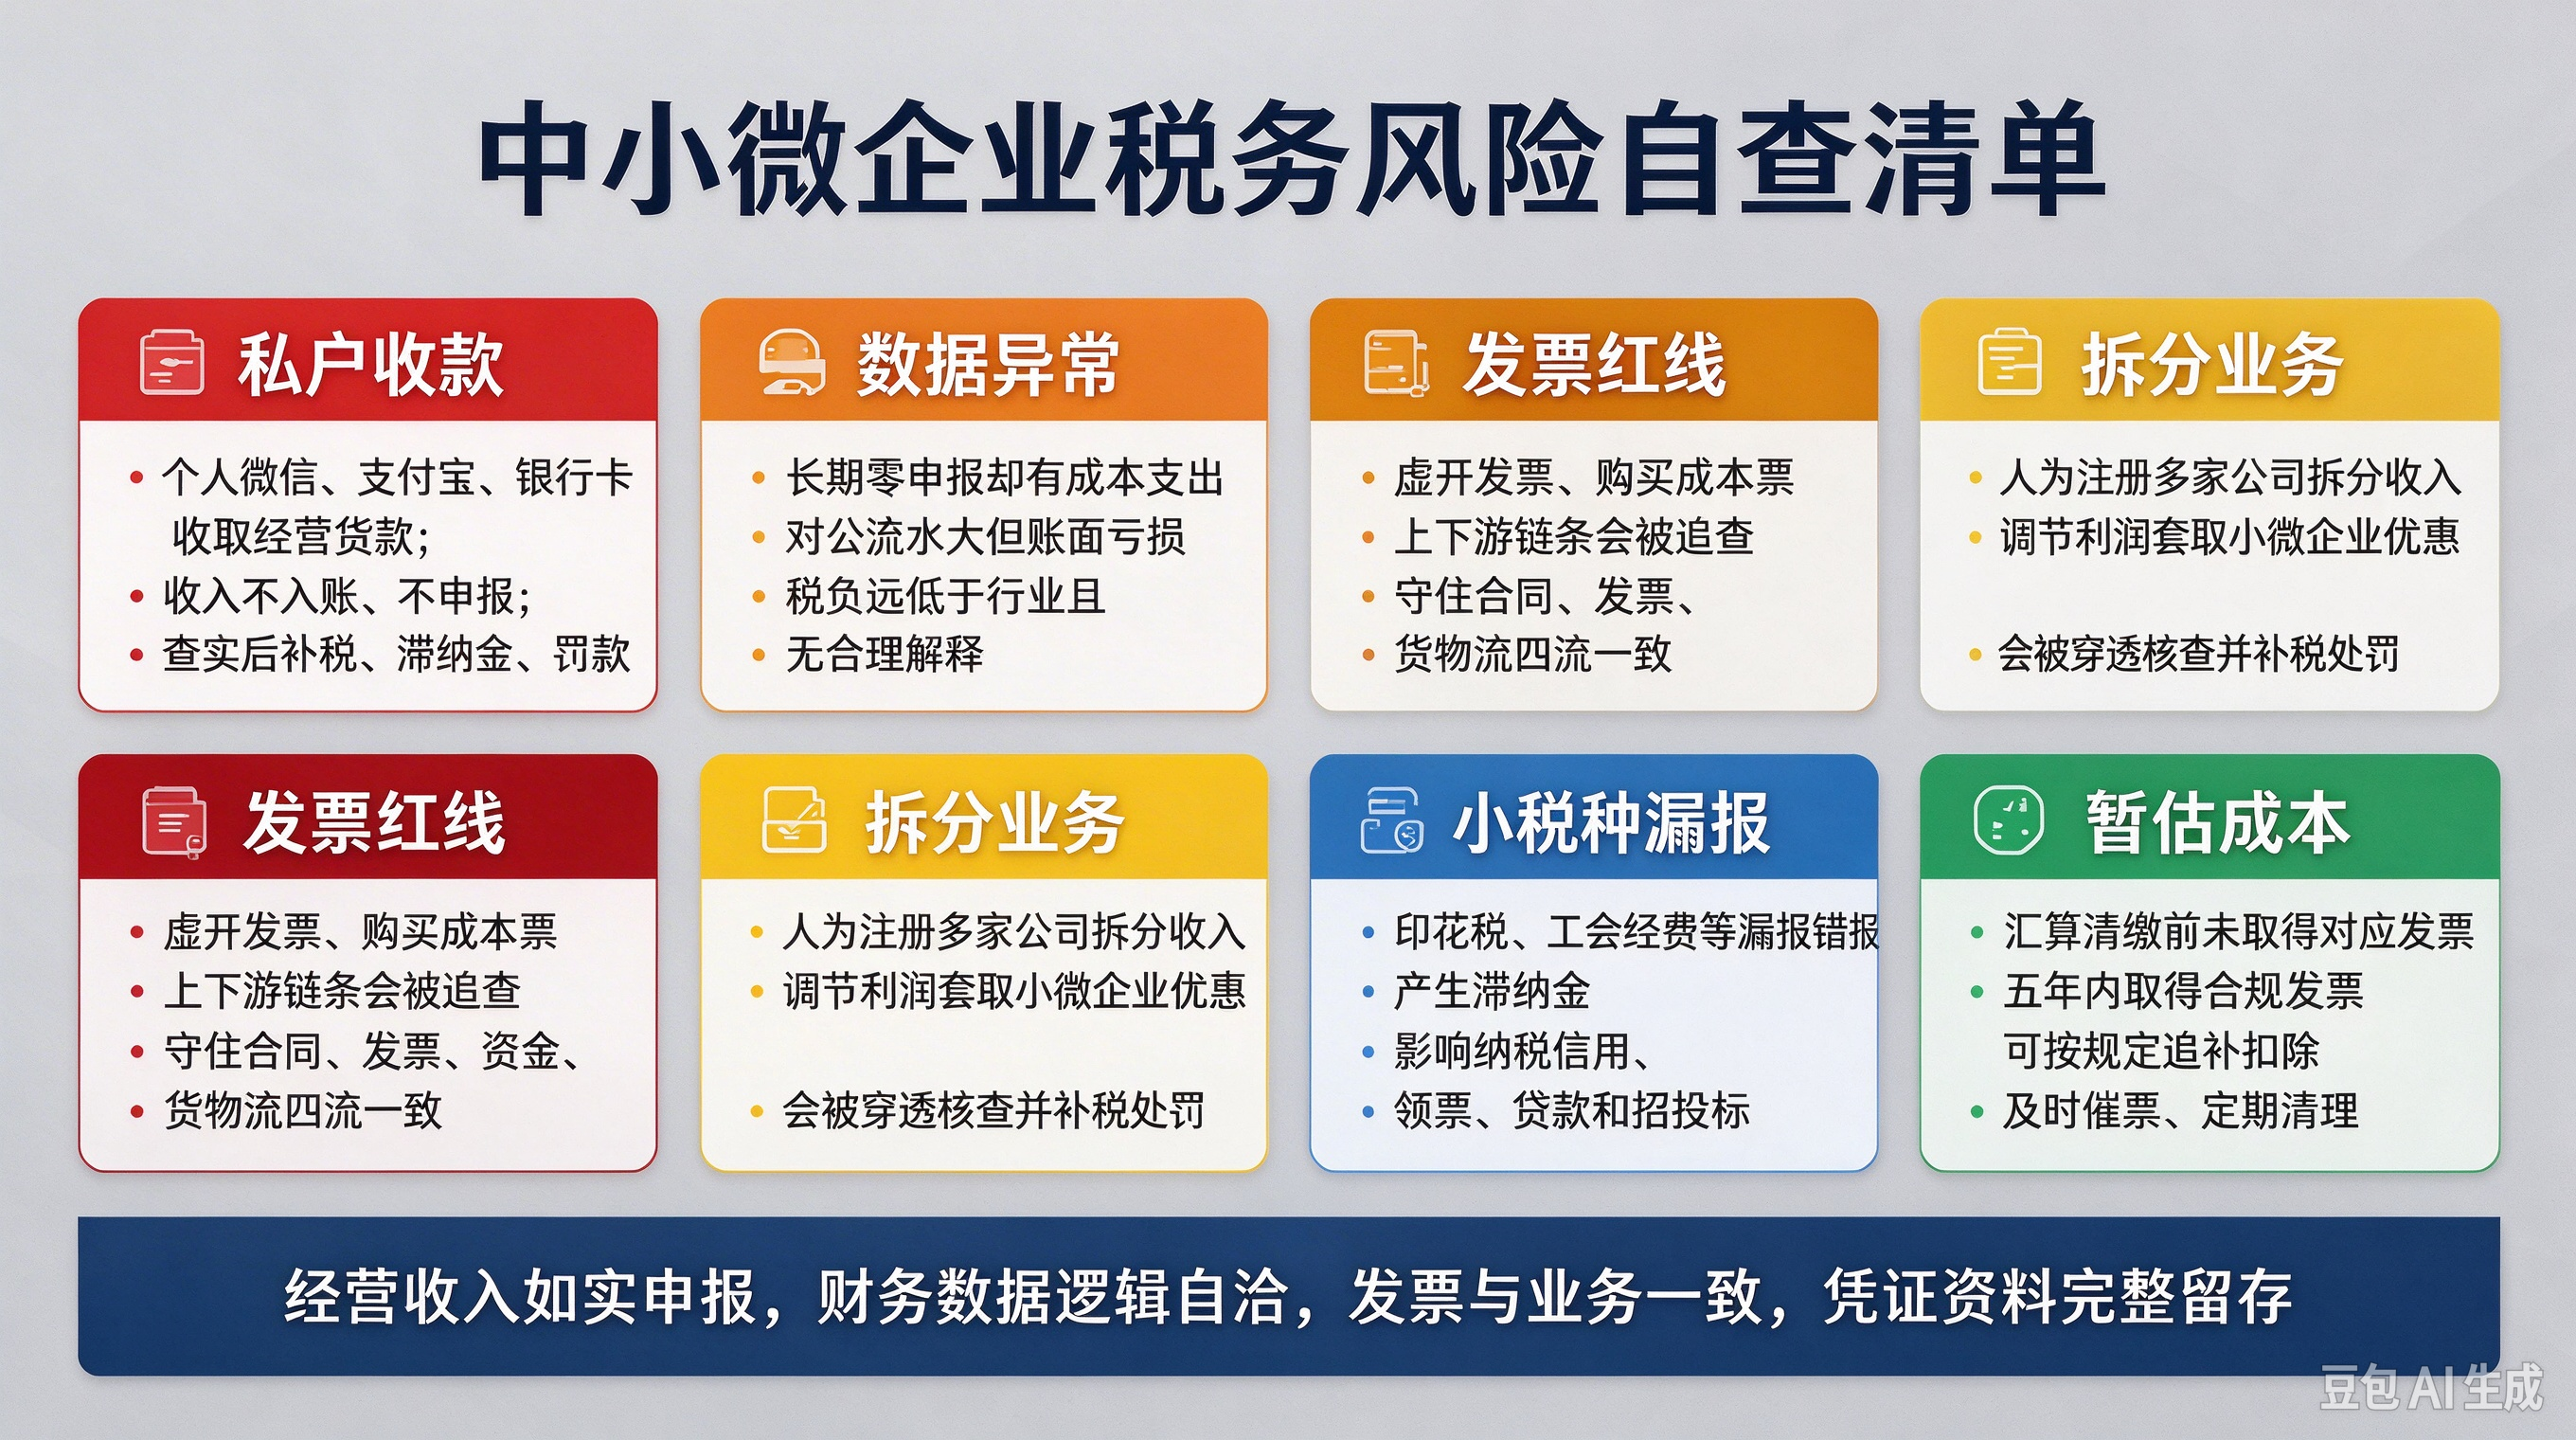
最常见的就是用私人账户收取经营款项,隐瞒收入。
餐饮、零售、批发这类实体行业尤为普遍,老板用个人微信、支付宝或者银行卡收货款,款项不入账,也不做纳税申报。
现在多部门可以交叉核验资金流水,个人账户出现大额经营性收款,很容易被系统识别。一旦查实,除了补缴税款,还要加收滞纳金,另外还有罚款。
提醒一句:不管有没有开票,所有经营收入都需要如实申报。
财务数据和实际业务逻辑不匹配,也是容易被标记的一类情况。
一种是长期零申报,但是企业持续产生房租、人员工资、采购成本,只有支出没有收入,明显不符合正常经营逻辑。
还有一种对公流水不少,账面却常年亏损;实际税负远低于行业平均水平,又拿不出完整资料解释业务缘由,会直接触发风险预警。
发票是绝对不能碰的红线,守住四流一致的底线。
虚开发票、外购成本票属于高危行为,甚至涉及刑事风险,税务稽查会顺着上下游深挖整条业务链条。
日常业务要保证合同、发票、资金、货物流相互匹配。就算发票本身是真的,如果业务背景和交易链条对不上,一样会引来核查,不要心存侥幸。
不要人为拆分业务,刻意套用小微企业税收优惠。
小微企业的减税政策是扶持真实经营的企业。如果注册多家公司,人为拆分营收、调节账面利润,单纯为了套取优惠,是近年稽查重点。这种操作会被穿透核查,查实后需要补税、缴纳滞纳金,代价远高于省下的税费。
很多老板只关注增值税,忽视小税种和规费申报。
印花税这类小税种,还有工会经费等规费,漏报错报同样会产生滞纳金,还会影响企业纳税信用。信用受损之后,领票、银行贷款、招投标都会受到限制。
暂估成本长期挂账,没有及时取回发票,也是一个高频坑。
采购业务暂时没有拿到发票,可以先暂估成本入账,但有明确时间节点。次年 5 月 31 日企业所得税汇算清缴结束前,仍无法取得对应成本发票,这笔暂估成本就不能税前扣除,需要做纳税调增。后续五年内取得合规发票,才可以按规定追补扣除,这个时间节点一定要记牢。
简单总结。
金税四期下,资金、发票、库存、申报数据都会被系统交叉校验。对小微企业来说,等到被稽查再补救,成本会高很多。尽早规范财税处理,把业务、凭证、申报理顺,才能避开不必要的经营风险。


