金税四期以数治税全面落地之后,税务核查早就不只盯着发票这一项。银行、工商、社保、税务多方数据打通,交叉比对企业资金、票据、人员、业务等全部经营信息。
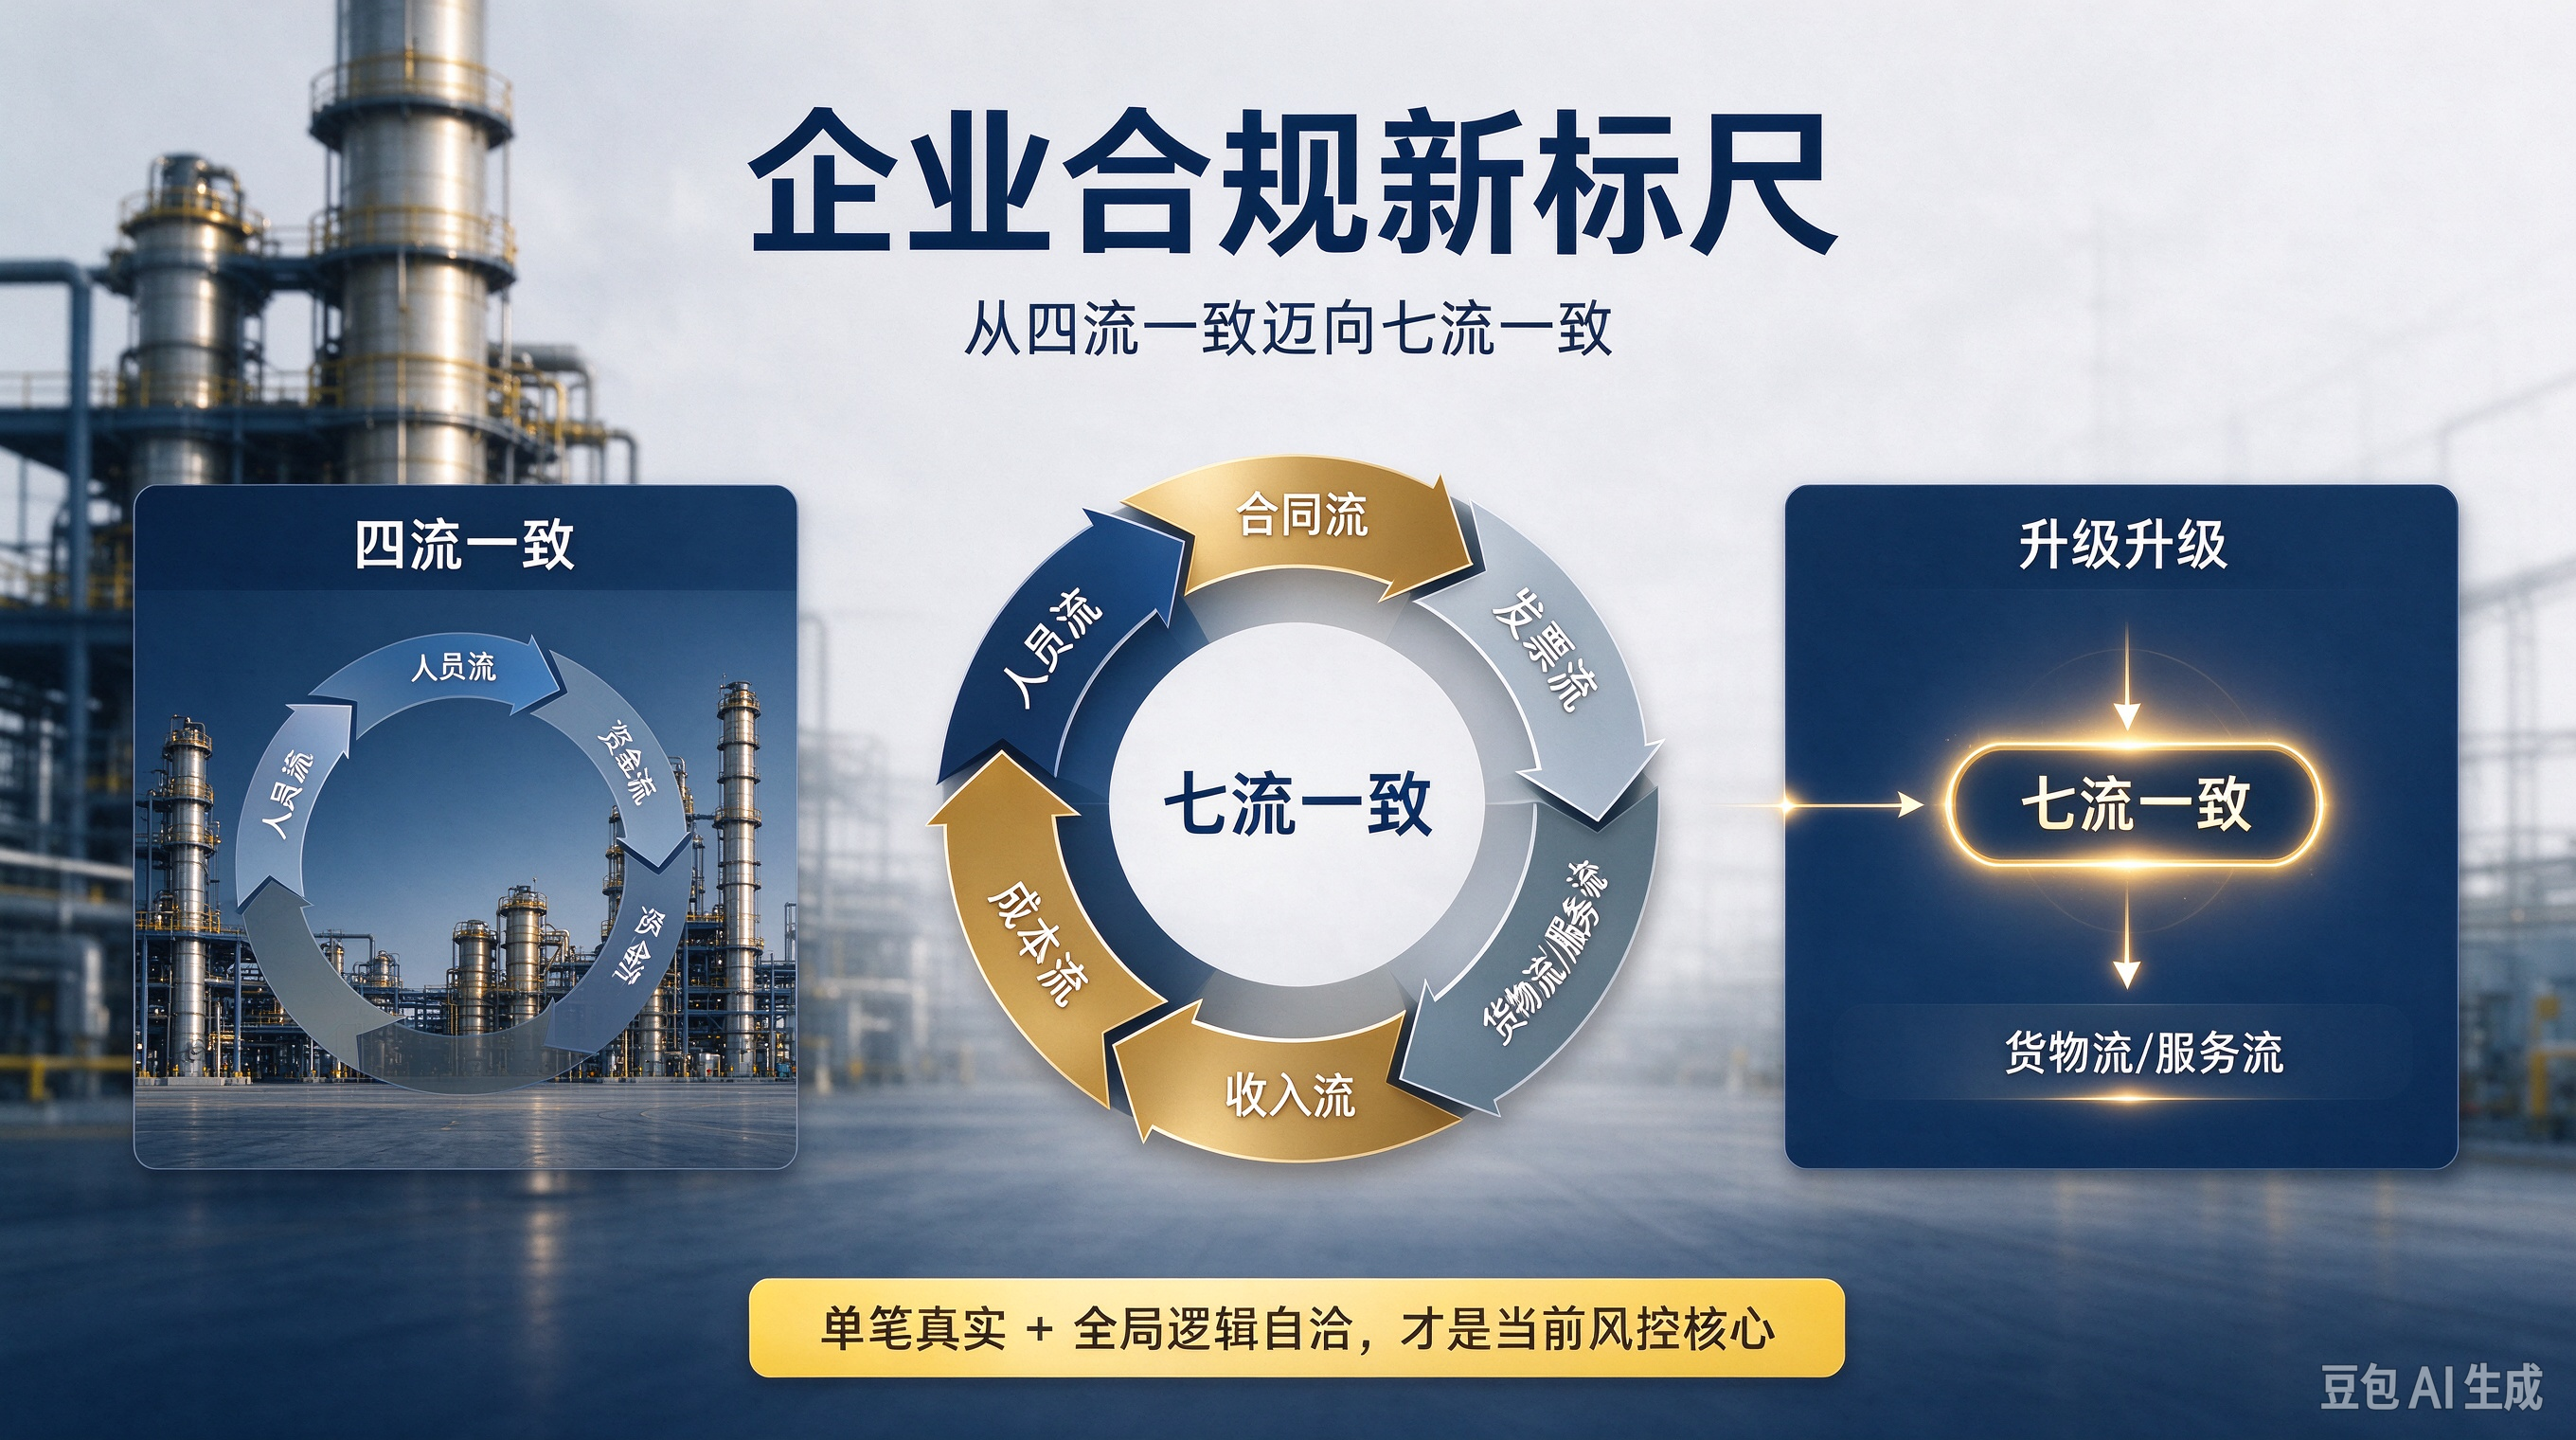
很多老板都听过四流一致,也一直照着这个标准做业务风控。但放在现在穿透式大数据监管下,就算单笔业务做到四流匹配,也未必能扛住全维度核验。七流一致,正在成为小微企业内部风控需要重视的新标准。
传统大家熟知的四流一致,指合同、发票、资金、货物或者服务流相互对应。简单理解,签合同的主体、开票主体、收付款方、交付货物 / 服务的信息,金额、业务内容都要匹配。这是过去防范虚开发票、业务造假最基础的要求。
不过金税四期会抓取企业全部经营数据综合校验。哪怕单票业务四流对上了,如果企业整体经营逻辑矛盾,照样触发预警。系统会联动核对收入、成本、人员薪酬等全盘数据,一旦出现异常,就会推送风险提示,要求企业提交材料解释业务真实性。
在原有四流基础上,新增收入流、成本流、人员流,组合成七流一致。这套标准不光看单笔交易是不是真实,还要保证企业整体经营逻辑说得通。
基础的四流,用来把控单笔业务,保证交易可追溯。新增的三流,用来把控公司整体经营逻辑。
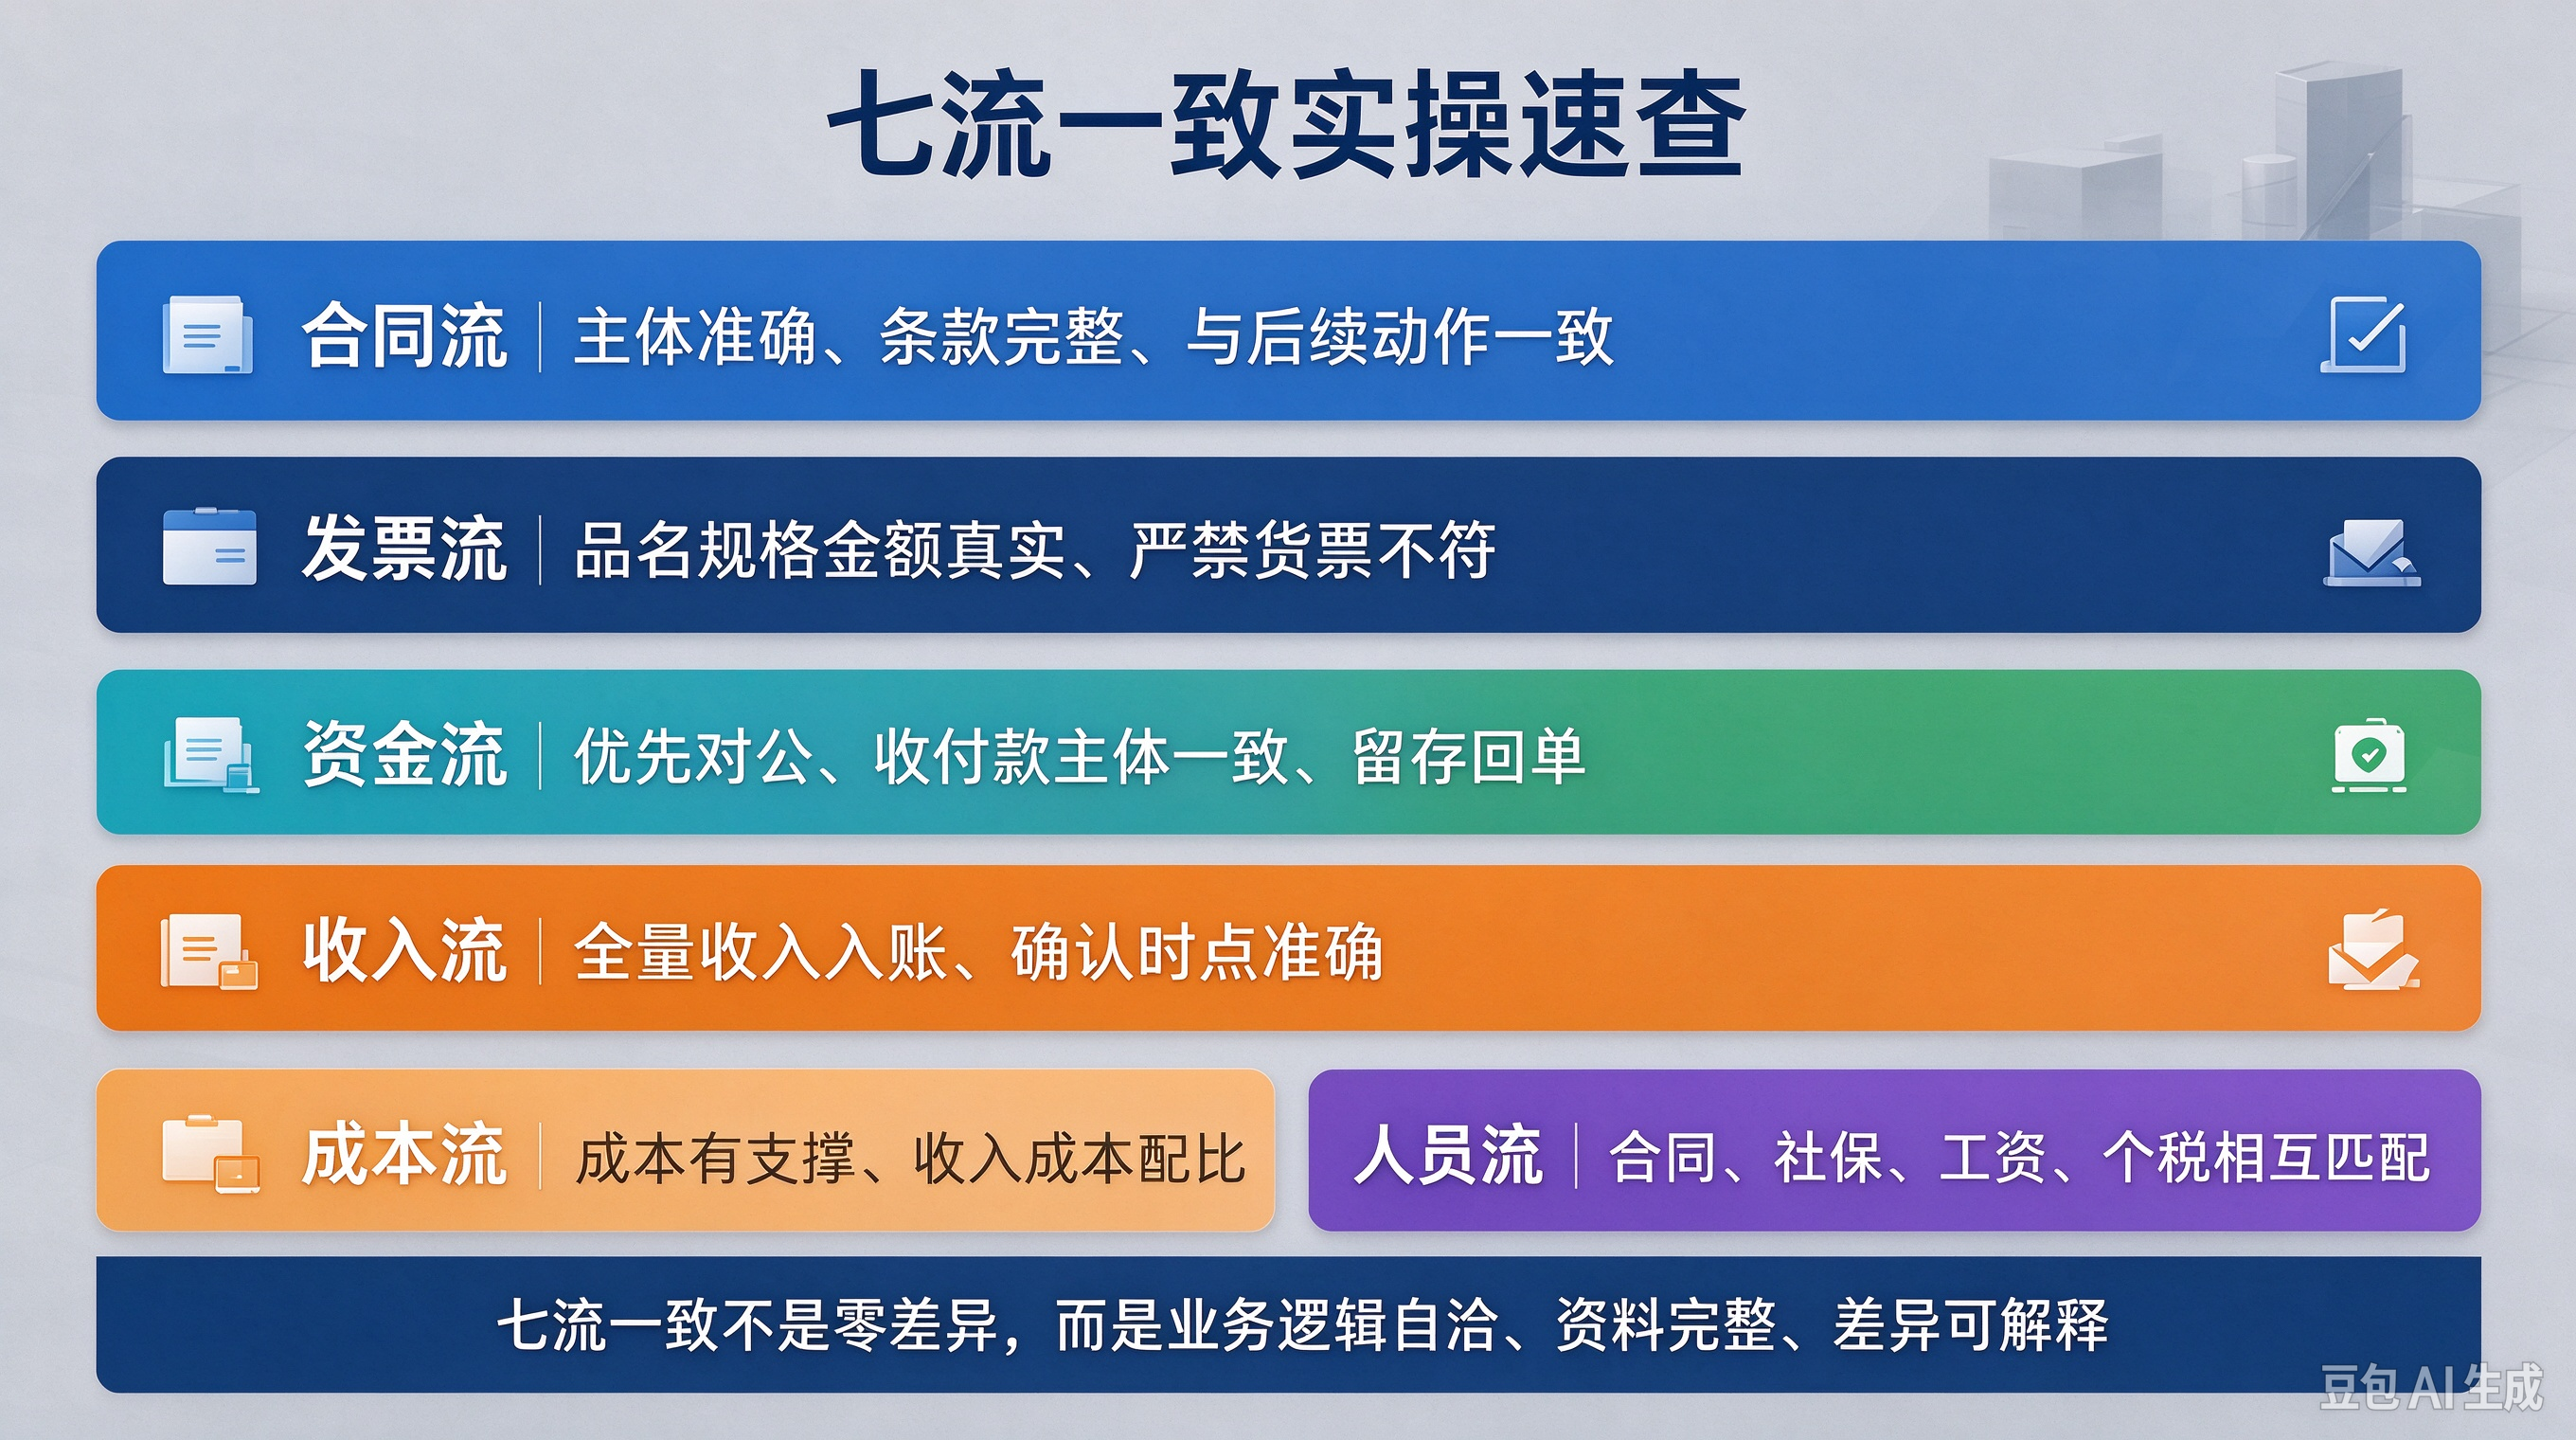
合同是证明业务真实的起点。交易主体信息要准确,业务内容、金额、权责、履约周期写清楚,不要搞阴阳合同、事后补签虚假合同。合同内容要和后续开票、回款、交付保持逻辑连贯。如果签合同的主体,和开票收款不是同一家,或是业务做完才补合同,很容易被质疑业务真实性。需要保存合同、补充协议、招投标文件这类资料。
发票是计税抵扣的法定凭证,所有发票信息必须贴合真实业务。进项销项的品名、规格、数量、金额,和合同、实际业务匹配,严禁货票不符、虚开发票。不要为了调节成本随意修改开票品名,无业务取得发票属于重大涉税风险,发票原件以及配套业务材料都要留存。
资金流水是佐证交易的关键凭证。优先走对公结算,收付款主体尽量和合同、发票保持一致,大额往来保管好银行回单。大量私户收付、资金回流、没有合理理由的第三方代收代付,都是金税四期重点监控场景。
货物流或者服务流,是业务落地的核心证据。货物要有出入库记录、物流单据;服务项目保存验收材料、沟通确认记录。只有发票,却没有发货或者服务交付痕迹,货物描述和合同发票差距太大,极易产生疑点。
收入流,要求所有经营收入完整入账。收入确认时间、入账金额按照准则处理,主营业务和其他业务收入全部如实登记。隐匿收入、推迟确认收入,账面收入和开票、银行流水差距过大,会触发预警,建议做好收入台账、回款记录。
成本流重点保证收入和成本互相配比。每一笔成本支出都要有业务支撑,毛利率、成本占比贴合行业正常水平。虚增成本、凭证不全,收入成本长期倒挂,明显偏离行业平均,很容易被系统扫描标记,采购单据、报销凭证、配套合同都要整理归档。
人员流,要做到人员规模、薪酬、社保、业务产出互相匹配。劳动合同、社保、工资发放、个税申报信息对应,员工数量要和企业营收规模匹配。只发工资不交社保,人员数量和营收完全不匹配,都是常见风险点,劳动合同、工资表、发放流水都需要留存。
这里有个实务关键点,七流一致并不是要求所有数据一丝不差。真实商业场景里本身就存在合理差异,分批交货、分期收款、合规代收、销售折扣折让都属于正常情况。核心是整套业务逻辑能够自洽,备好全套资料,能讲清楚差异背后的商业原因。
总的来说,金税四期的核心是以数治税。不少企业以前只盯着发票,忽略整体经营数据之间的逻辑。七流一致更偏向企业内部风控工具,打通业务、财务和税务,提前排查涉税隐患,在数字化监管下守住合规底线。


