做外贸的朋友常会碰到这些麻烦:小商品 SKU 多,拼柜出货;上游小工厂、档口开不出增值税进项票;订单量不大但出货频繁。传统 0110 一般贸易很难落地,不少人之前只能选择买单出口,随时面临账户冻结、税务稽查的风险。
海关监管代码 1039,也就是市场采购贸易,是国家专门针对小商品外贸推出的合规方案。很多外贸人听过这个政策,但分不清适用范围,实操踩坑的不在少数。今天把 1039 核心要点一次性讲清楚。 标签:#1039 市场采购 #外贸合规 #无票出口 #小商品出海
简单理解,1039 就是在国家认定的市场集聚区采购货物,符合资质的经营者办理出口通关,海关监管代码 1039,单票报关货值不能超过 15 万美元。义乌是标杆试点,全国现有三十多个试点市场。
✅核心政策红利
增值税免征不退:不用进项增值税发票,不做出口退税,解决中小商户无票出口最大痛点。
简化报关申报:一柜几十上百个 SKU,超过 5 种商品可按税则大类合并申报,不用逐条录入全部品名,很适合杂货拼柜。
收汇灵活:备案个体户开立对公外币账户收款,支持外币、跨境人民币结算,做到谁出口谁收汇,避开私户代收、地下钱庄换汇的风险。
全国通关一体化:货物在试点市场归集采购后,报关口岸不受限制,宁波、上海、深圳等任意口岸都可以出货,不用必须在试点城市报关。
⚠️一个很关键的误区:不是注册个体户就能直接做 1039。货物需要从国家划定的试点市场集聚区采购归集,并不是整片城市全部开放 1039 权限,不能直接把外地货源挂靠来走 1039。
✅适合走 1039 的业务
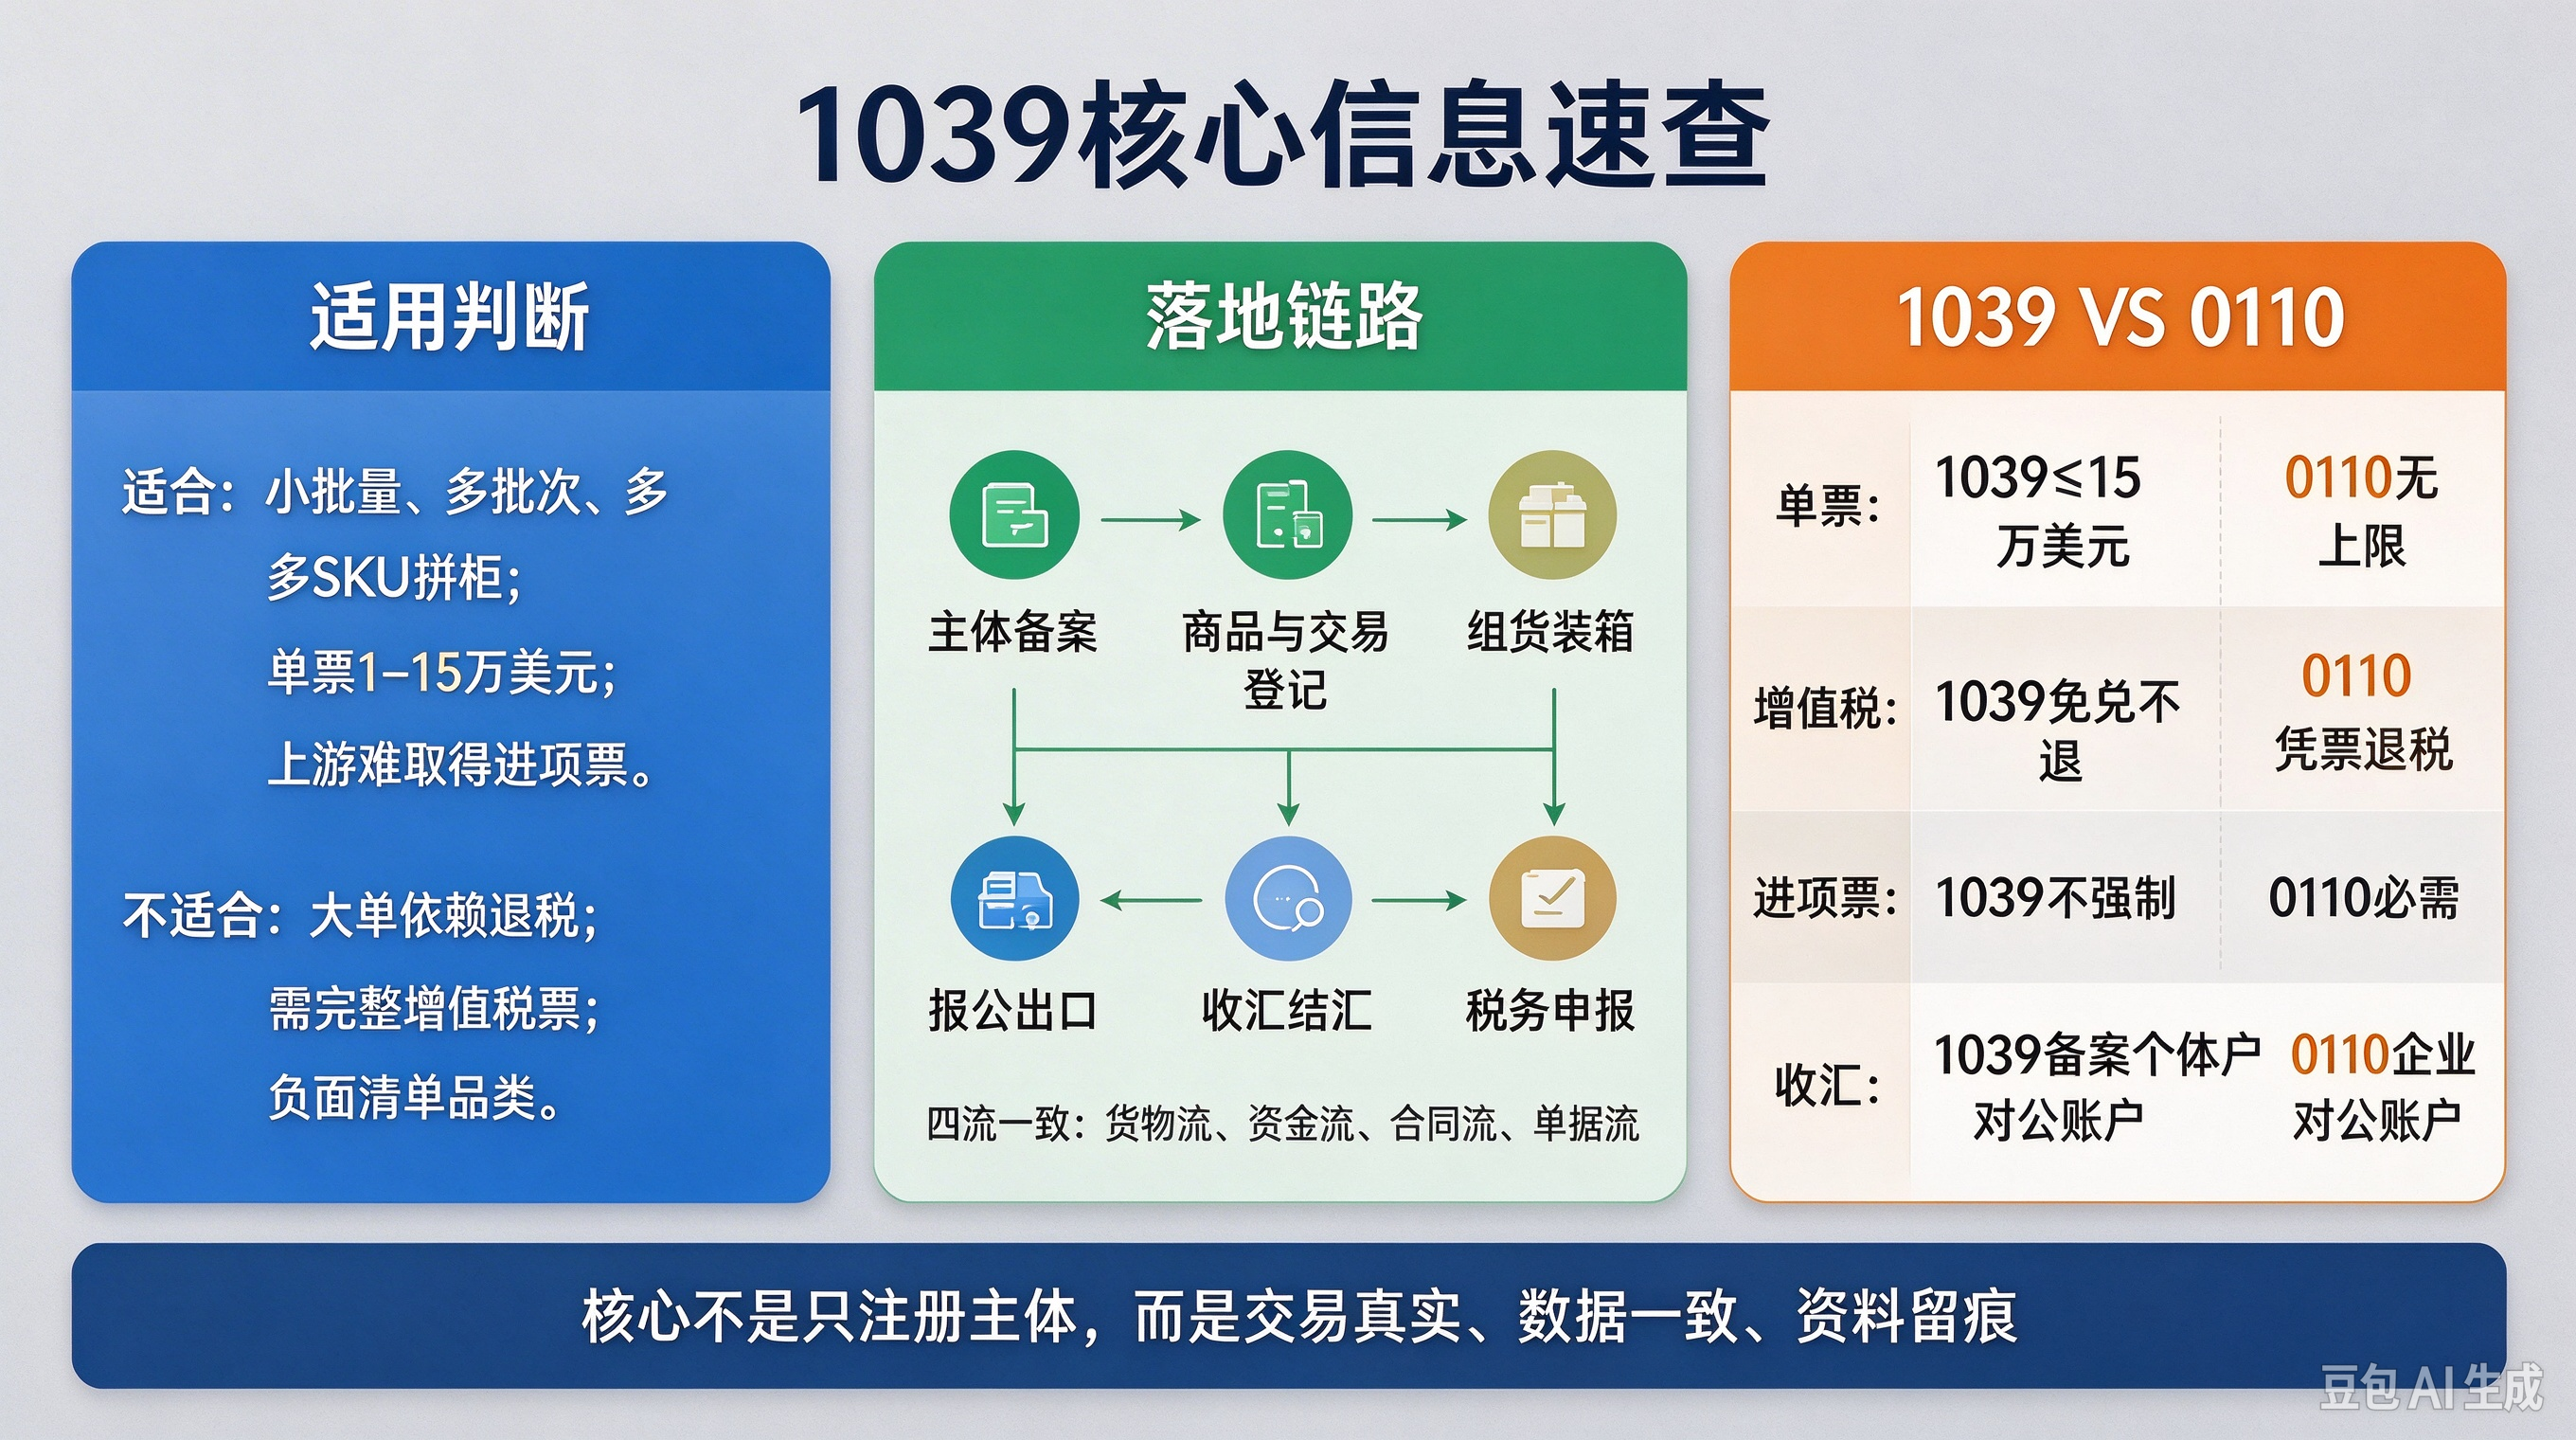
订单特点:小批量、多批次、多 SKU 混拼柜,单票货值 1–15 万美金,上游拿不到增值税专票。
海外中小批发商、市场摊主、社区连锁小店采购。
B2B 小 B 客户、海外仓备货卖家、境外采购代理人。
展会试单、多款样品混柜出口。
❌不适合 1039 的业务
大单、单品货值高,订单利润主要依靠出口退税,能拿到进项发票。
需要全套增值税发票的大型品牌采购商。
负面清单管控品类:需要出口许可证、危化品、贵金属、零退税率产品等。
快速判断:能拿到进项票、要退税,选 0110 一般贸易;没有进项票、小商品拼柜小订单,可以评估 1039。
二、完整实操流程:从备案到收汇报税
整套链路:主体备案 → 商品 & 交易登记 → 组货装箱 → 报关出口 → 收汇结汇 → 税务申报。核心底线是四流一致:货物流、资金流、合同流、单据流相互匹配。
主体备案(3-7 个工作日) 在试点集聚区注册个体户,经营范围包含货物进出口;在市场采购联网平台完成经营者备案;同步办理海关收发货人备案、税务、外汇名录登记;开立个体户对公外币账户接收海外货款。 可自行办理,也能找服务商代办。注册地址需要符合试点集聚区要求,谨慎选择纯虚拟挂靠地址。
商品入库与交易登记 货物在试点市场完成归集采购,在联网平台录入订单、品名、HS 编码、数量、货值,拿到交易登记流水号。外地货源可以运进试点市场完成组货登记,不允许外地货直接挂靠申报 1039。
组货装箱、报关出口 委托具备 1039 报关资质的报关行;报关单可以双抬头;支持全国口岸报关放行,留存装箱单、监装资料、提单。 硬性红线:单票最高 15 万美金,不能把同一批货人为拆分成多票规避限额,海关大数据会自动预警。
收汇结汇 海外客户直接打款至备案个体户对公外币账户,出口后按规定收汇,按需结汇成人民币。严禁私卡代收外汇、第三方代收款,极易触发银行风控冻结账户。
税务申报 1039 只是增值税免征不退,个体户仍要申报个人经营所得税,不是零申报。不同试点分核定征收、查账征收,采购单据、流水、报关单、收汇水单全部资料要留存备查,按季度 / 年度申报,档案至少保存 5–10 年。
三、两个实操案例
案例 1:鞋包小工厂拼柜出口 工厂没有进出口权,上游辅料供应商开不出专票;海外侨商客户,20 尺拼柜混装皮鞋、箱包、家居用品,货值 9.2 万美金,每两三个月返单。 之前拿不到进项票,只能买单出口,一直担心账户出事。 落地方式:在试点完成个体户全套备案,开立外币对公账户;货物运入试点市场做交易登记;委托报关行走 1039,从宁波港出运;海外客户外汇直接打入对公账户;按期申报经营所得税,全套资料归档。 效果:全链路合规报关收汇,摆脱买单风险,多品类杂货合并申报,拼柜出货效率高。
案例 2:跨境小 B 海外仓备货卖家 独立站做东南亚家居杂货,年出口 800 万人民币,上游很多小作坊无法开票,货物发马来西亚海外仓,多 SKU 小批量备货。 之前长期私户收外汇,税务、冻卡风险很高。 方案:启用 1039 模式,完成试点个体户备案,多批次小单走 1039 报关出口,货款对公入账、正常完税,不再依赖私人账户收款,业务风险明显下降。 提醒:1039 适配 B2B 批量备货,不等同于 9610 跨境电商零售,二者监管规则不一样。
四、商品负面清单,这些货物不能走 1039
1、按商务部、海关总署目录,下面品类不能适用市场采购
2、国家禁止出口货物、需要出口许可证、两用物项
3、野生动植物制品、贵金属、有毒化学品、农药等
4、出口退税率为零的商品
5、没有在试点市场完成采购认定的货物
补充一点:就算不在负面清单,目的国的进口认证(CE、SASO 等)还是要单独准备。1039 解决国内报关,不能替代海外清关需要的证书,不要误以为走 1039 就免除进口国认证。
五、高频误区与致命风险点
误区 1:注册个体户随便哪里的货都能报 1039 ✅真相:货物必须在认定市场集聚区完成采购登记,单纯挂靠地址、货物完全不在试点属于违规,稽查风险很高。
误区 2:1039 等于全免税,不用交任何税 ✅真相:增值税免征不退,但个体户经营所得税必须申报缴纳,不申报会造成税务异常;部分试点查账征收,需要保留完整成本凭证。
误区 3:订单超 15 万美金,拆分多票报关就行 ✅真相:同一收货人、同一目的港、同一出货周期,人为拆单规避限额,海关大数据预警,会退单、扣货、列入重点监管。
误区 4:可以私户代收外汇,再转回个体户账户 ✅真相:1039 遵循谁报关谁收汇,资金主体要和报关主体匹配,私户代收极易银行卡冻结。
误区 5:货物真实就绝对安全 ✅真相:有实物不等于合规。备案、交易登记、装箱、报关、收汇、报税,整条链路资料缺一不可,缺少任一环节都会触发监管预警。
✅合规必做清单
确认货物来源符合试点市场采购要求
严格遵守单票货值≤15 万美元
货款进入备案个体户对公外币账户
按期申报个人经营所得税
完整留存采购合同、交易登记单、装箱单、报关单、提单、收汇水单、付款凭证
出货前核对商品是否属于负面清单
六、1039 VS 一般贸易 0110 简明对比
表格
|
项目 |
1039 市场采购贸易 |
0110 一般贸易 |
|
单票上限 |
≤15 万美金 |
无上限 |
|
增值税 |
免征、不退税 |
凭专票可出口退税 |
|
进项发票 |
不需要 |
必须提供增值税专票 |
|
申报方式 |
多品类可合并简化申报 |
逐项明细申报 |
|
收汇主体 |
备案个体户对公账户 |
进出口企业对公账户 |
|
适合场景 |
小商品拼柜、无票小批量多批次订单 |
大批量、有进项票,需要退税订单 |
写在最后
1039 不是万能解药。它给中小外贸商户提供了一条无票出口的正规路径,用来替代高风险的买单出口,但政策有清晰的适用边界。
如果你做小商品拼柜、海外客户组货、多 SKU 小批量,上游拿不到进项发票,可以对照试点规则评估;如果订单量大、能拿到完整进项发票,一般贸易退税依旧是首选。
现在外贸进入强合规时代,不要把政策红利当成漏洞。守住交易真实、四流一致这条底线,业务才能稳定长久。


