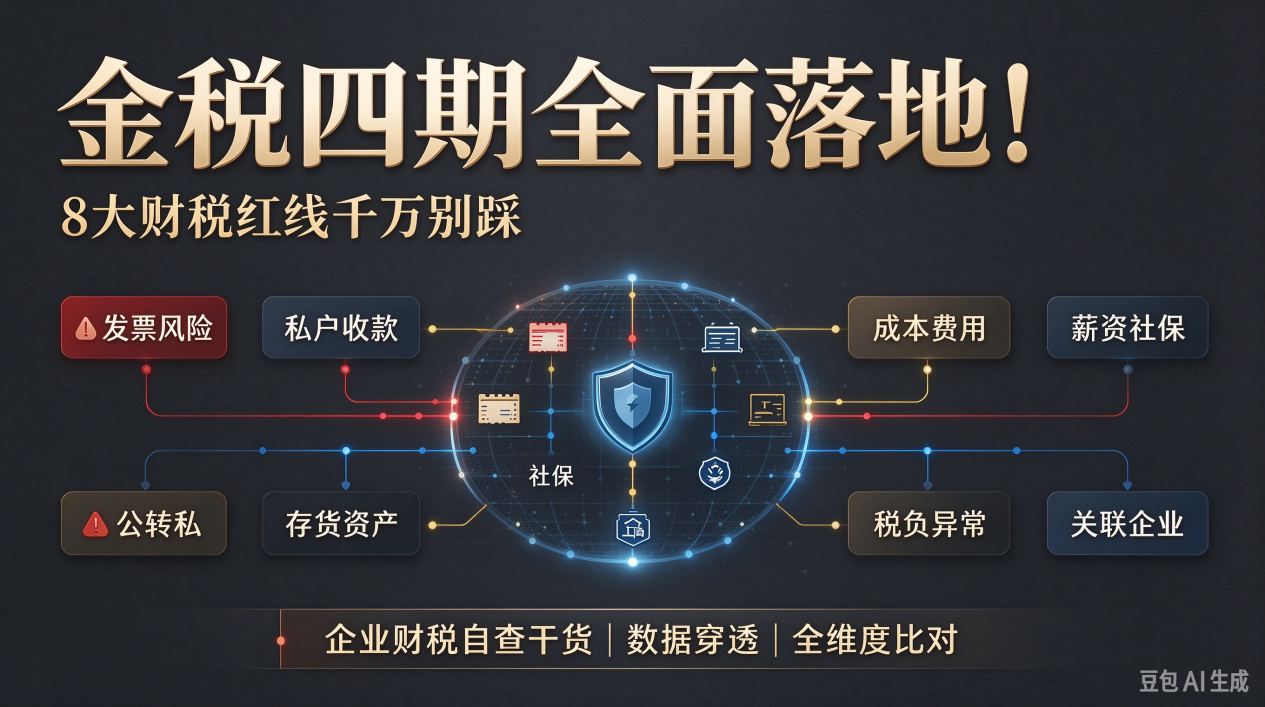
很多企业还停留在 “只要发票没问题就没事” 的旧认知。但金税四期核心早已从 “以票管税” 升级为以数治税,依托大数据实现全维度监管。税务、银行、社保、工商、海关、电力等部门数据打通,企业资金流、发票流、货物流、合同流、人员流进行交叉比对,数据一旦异常,系统自动触发预警。
金税四期下 8 类最高发、致命财税风险
一、发票相关高危违规行为
虚开发票:买卖成本票、环开 / 对开发票,无真实业务开具咨询费、服务费、居间费发票;
进销严重不符:系统自动比对进销品名、数量、规格,比如进项为办公用品,销货却是建材,销售数量大于采购数量,直接触发预警;
开票异常:顶额开票、深夜集中开票、月末季末突击开票,发票作废、红冲比例过高;
滞留票隐患:取得进项发票不入账、不抵扣,刻意隐匿收入或成本,极易触发风控核查。
✅合规底线:发票必须依托真实业务,做到四流一致(合同、发票、资金、货物 / 服务)。
二、收入隐匿风险:私户收款避税已经行不通
金税四期打通银行数据,私户收款避税从隐蔽操作变成裸奔核查,是近年稽查重点。
老板、股东、财务的个人微信、银行卡收取货款,不进对公账户、不申报纳税;
延迟确认收入:货物已发出、款项已收到,长期挂预收账款、其他应付款,不结转收入。
⚠️重点预警:大额、频繁私转私、公转私会被系统标记;资金回流是认定虚开、隐匿收入的关键证据。
三、成本费用风险:数据逻辑矛盾会被快速识别
系统会对标行业毛利率、成本率、各项费用占比,数据偏离、逻辑冲突直接预警。
营收低、利润微薄,却大额列支咨询费、服务费、差旅费,费用缺少业务佐证材料;
股东借款长期挂其他应收款,年末不归还、不核销,视同股东分红,需要补缴 20% 个税;
大额居间费、劳务费,缺少合同、验收材料、交付成果作为支撑。
四、薪资社保风险:个税、社保、企业人数三方数据比对
个税、社保、企业所得税从业人数数据互通,原有漏洞基本封堵。
虚列员工、虚报工资,虚构成本抵扣利润;员工工资长期卡在 5000 元个税临界点,常年零个税,不符合行业常规;
社保参保人数、个税申报人数、账面从业人数不一致,低基数申报社保、漏缴社保。
✅合规提醒:人员、薪资、社保数据保持统一,严禁人为造假调整。
五、公转私风险:资金转账不可随意操作
公转私是企业高频风险点,无合理理由的大额转账会触发风控监测。 禁止违规操作:
无合理用途大额公转私转给股东、关联人员,转账备注模糊,无业务资料支撑;
转账后发生资金回流,是税务判定虚开发票、虚假成本的重要证据。
✅合规公转私场景:发放工资、费用报销、完税分红、归还合规借款。
六、存货资产风险:账实不符极易被稽查
依托进销发票、出入库数据,系统可以测算企业理论库存,账面和实物的差异一目了然。
账面库存金额巨大,实际无实物,虚增资产、虚抵成本;
库存负数出库,账务混乱,隐匿销售收入、虚增成本;
固定资产折旧、无形资产摊销不符合税法要求,人为调节利润。
七、税负申报风险:税负异常波动自动预警
系统自动抓取行业平均税负,企业指标偏离度过高直接进入风控。
增值税、企业所得税税负长期显著低于行业均值,或是短时间剧烈波动;
增值税申报表、财务报表、企业所得税年报收入数据互相冲突;
长期零申报、常年亏损,但企业正常经营,持续产生房租、水电、人工支出,逻辑矛盾。
⚠️避坑提醒:不要刻意调整报表凑税负,真实业务、规范做账才是核心。
八、关联企业 & 跨部门联动风险
多部门数据互联互通,企业风险不再局限税务,极易产生连锁牵连。
关联企业高低价交易,人为转移利润少缴税款;
关联方无偿拆借资金、无偿使用资产,未按规定做视同销售申报;
法人、股东名下其他企业非正常、欠税、处于风控状态,直接牵连本企业;
工商、海关、不动产数据同步至税务,企业变更信息、进出口数据均可交叉核验。