金税四期,就是国家新一代智慧税务大数据系统。简单理解,它把税务、银行、工商、社保、海关还有各大支付平台的数据全部打通,监管思路从过去的以票管税,升级成以数治税。
对比金税三期就能看懂差别。金税三期基本是税务内部系统,重点盯发票和申报表,主要管住发票这条线。
金税四期不一样,是跨部门数据互通,不单单管税务信息,还会调取各类非税数据。不再只盯着发票,银行流水、社保、水电、合同、电商平台订单会放到一起交叉核对。一旦业务、资金、发票对不上,系统直接弹出预警。
金税四期,打通了哪些数据
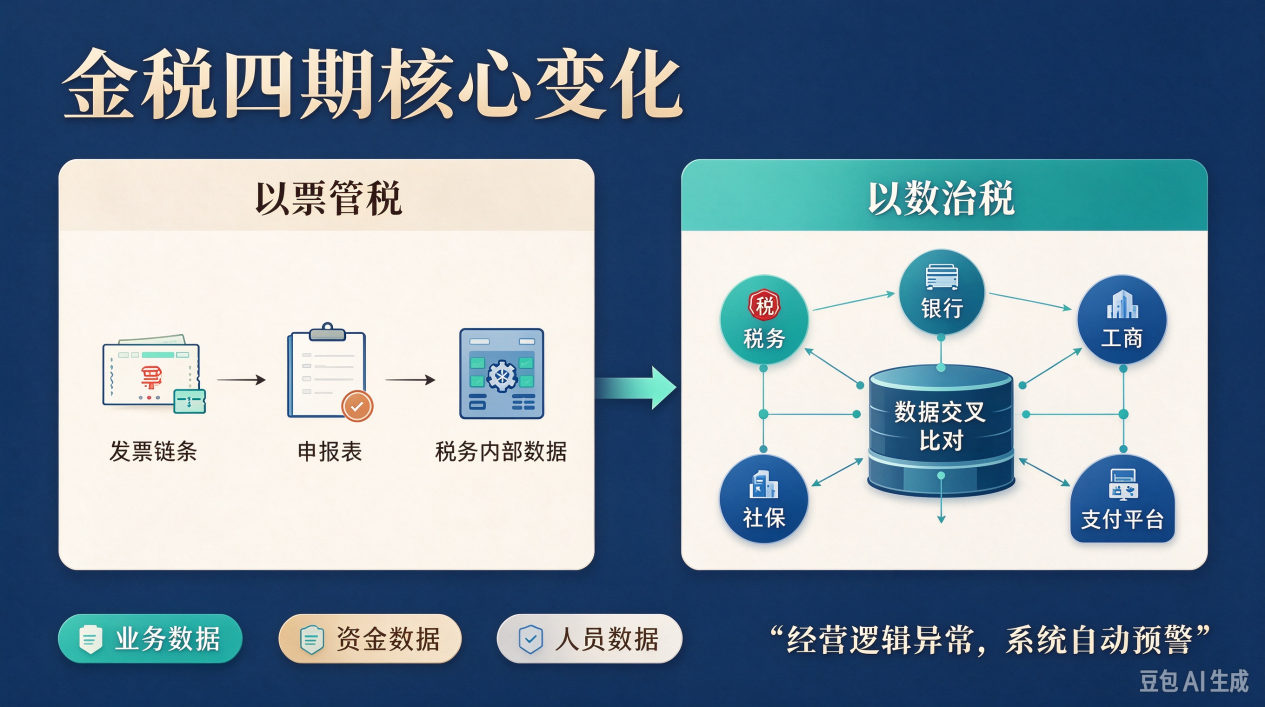
对接的机构包含税务、央行、各大商业银行、市场监管、社保局、海关、公安,还有微信、支付宝这类支付渠道。
会抓取的信息,包括企业对公账户资金往来;法人、股东、财务负责人个人银行卡和微信支付宝的大额收支;企业社保参保人数、社保基数和申报个税工资;还有水电费、仓储、物流以及进出口相关数据。
举几个很贴近外贸老板的例子。
账面营收很低,但老板私卡长期收到大额货款,很容易触发预警。
申报 20 个人发工资,实际只给 5 个人交社保,系统一比对就会标记异常。
进货量很大,却找不到配套的水电、仓储、物流记录,进销逻辑对不上。
发票刚开出来,货款很快原路转回老板个人账户,这是资金回流,属于虚开的典型特征。
不是说只要有大额转账就直接罚款。核心是经营性收入没有如实报税,很容易被系统识别。
这里澄清两个很多老板会踩的误区。
金税四期不是专门用来抓人,本质是一套风险筛查工具。系统先识别异常预警,之后税务再做评估核查,只要生意合规,基本不会受到影响。
而且核查范围不只是公司,老板、股东这类自然人名下的银行卡、资产,同样会形成数据画像。
一句话简单总结。
以前不少企业习惯的两套账、私户收货款、找发票冲成本、虚列工资挂靠社保,放到金税四期环境下很难藏得住。现在财税合规的核心,就是把资金、发票、合同、业务做到匹配,提前排查风险。
四流和七流到底是什么
七流并不是税法里的法定概念,是财税圈结合金税四期大数据,延伸出来的企业全链条合规思路。
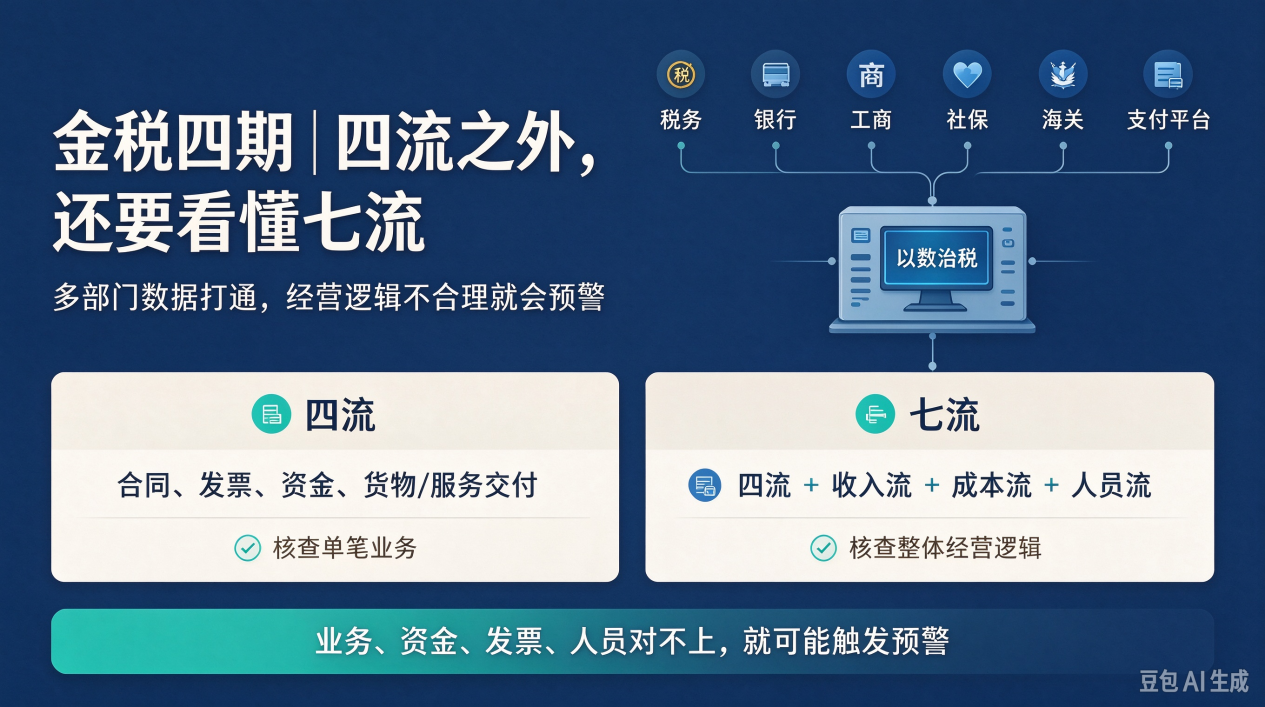
官方层面只要求四流一致:合同、发票、资金、货物或服务交付,用来判断业务是否虚开,进项能不能抵扣。
有些企业每一笔业务四流资料都齐全,依旧触发预警,根源是收入、成本、人员的整体逻辑不合理,于是行业衍生出七流的说法。
七流就是原来的四流,额外加上收入流、成本流、人员流,七个维度的信息要能够互相印证,逻辑通顺。
四流和七流最大的区别。
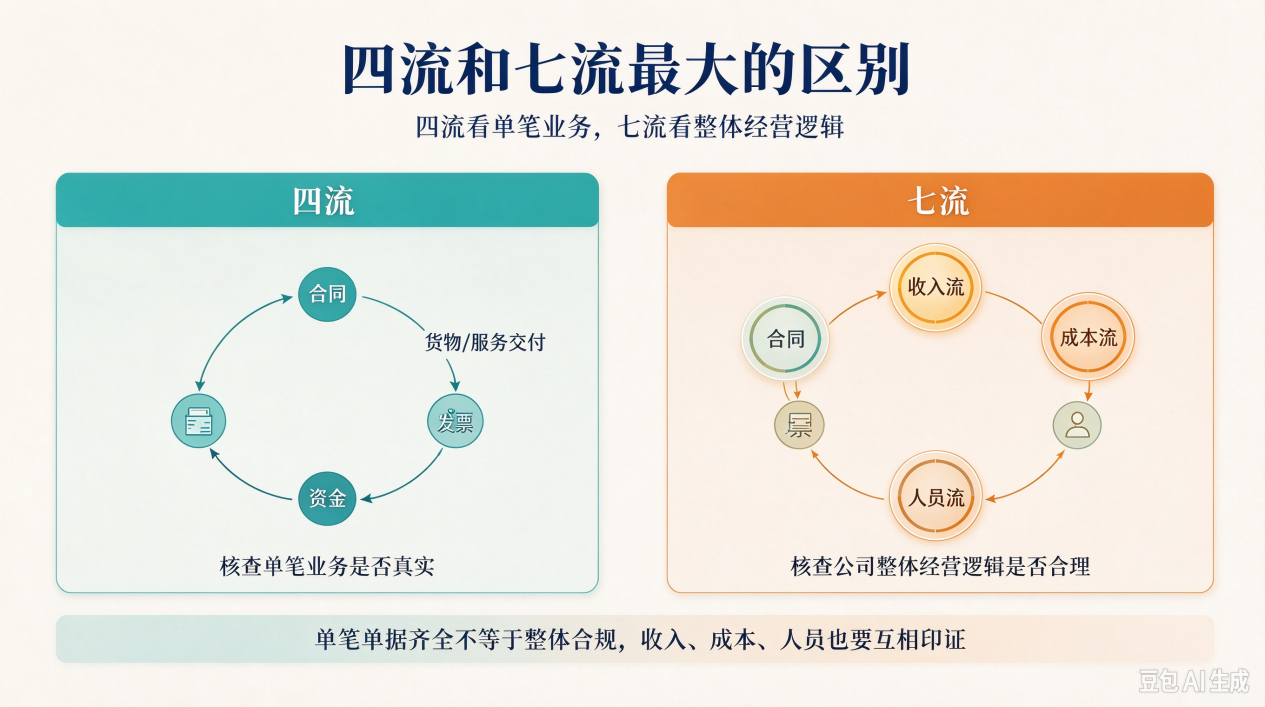
四流,只核查单笔交易的真实性。只要一笔业务的合同、发票、资金、货物单据齐全就算过关。过去不少虚开业务,就是专门包装这四份资料蒙混检查。
七流,看的是整家企业经营逻辑合不合理。哪怕每一笔订单单独看四流都没问题,但企业收入规模、成本结构、员工数量明显不符合正常商业逻辑,金税四期跨部门大数据依旧能识别异常。
举个典型的预警例子。一家商贸公司全年开票 2000 万,合同、发票、对公回款、出入库单全都齐全,四流看着没问题。但公司只有两个人申报工资、缴纳社保,没有仓储和销售相关人员;成本结构也很反常,几乎没有运费、仓储支出。
单笔单据没问题,但人员、成本逻辑明显违和,直接触发系统预警。
过去只做四流,只能应付发票层面的检查。金税四期多部门数据打通之后,除了单笔业务单据,还要看企业整体营收、成本、用工规模是否符合常理。也就是大家常说的七流一致,把整套经营证据链补齐,才能减少被预警、稽查的概率。


