金税四期以数治税,稽查不再简单判断业务真假,而是穿透整条链条,核对所有证据能不能互相印证。不少被约谈、补税罚款的商家,本身没有刻意造假,只是单据没收好、数据对不上、链路断了,照样触发预警。
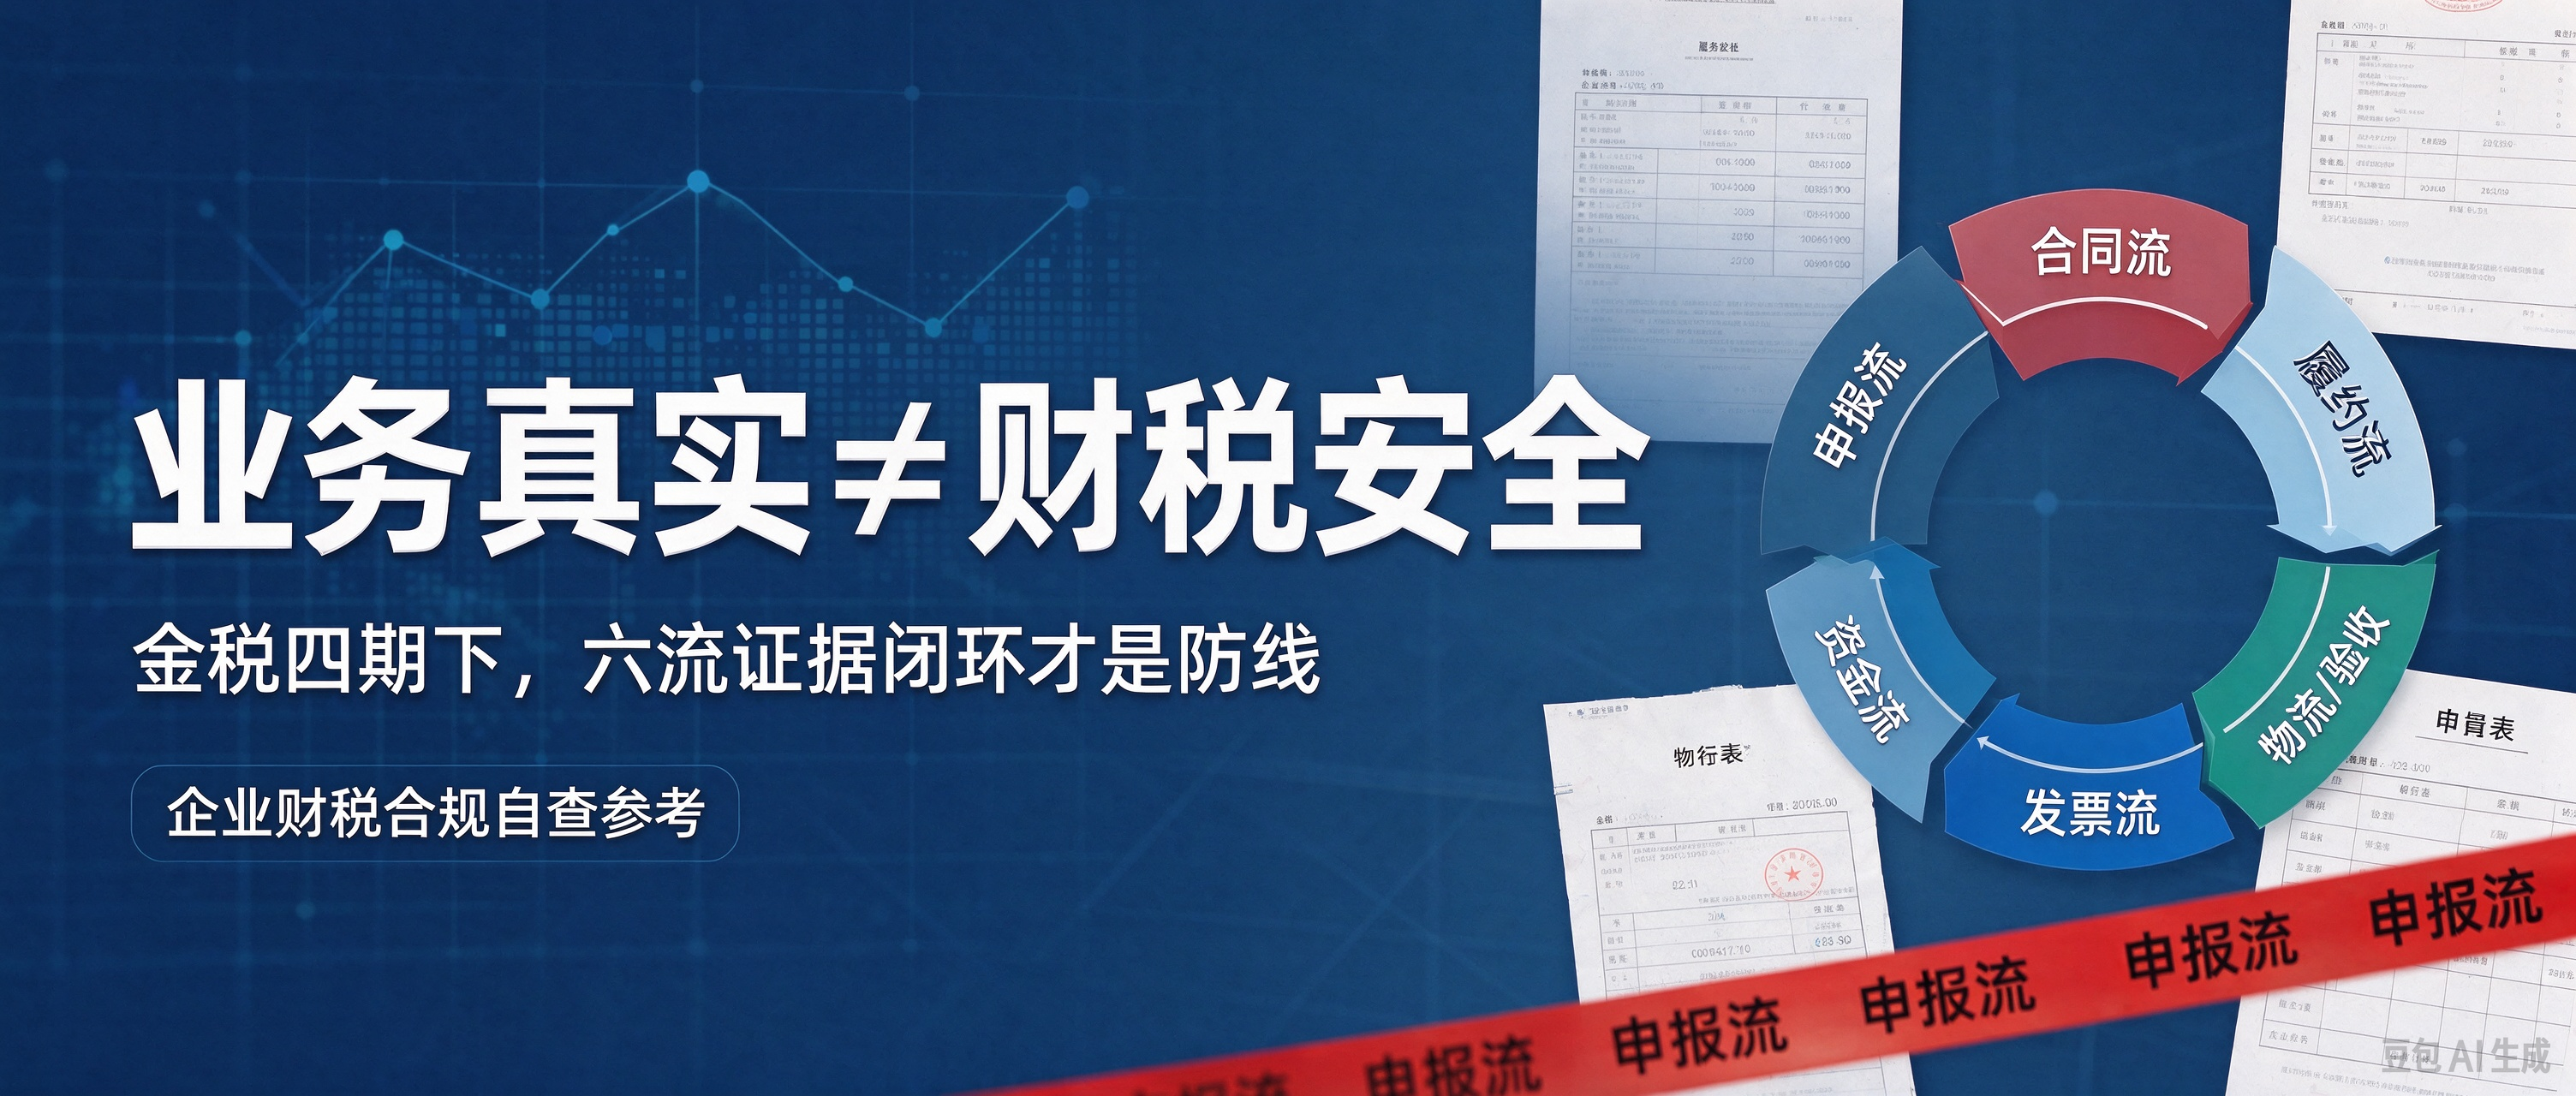
生意真实,只是最基础的门槛。合同、履约、物流、资金、发票、申报六流闭环,资料齐全可追溯,才是挡住核查风险的关键。
很多老板都有一个误区:只要交易是真的,税务上就不会出事。
但稽查判断分两层,一是交易本身客观发生,二是你能不能拿出一套没有矛盾、可以交叉核对的材料,还原整笔交易。
一笔业务包含合同、交付、物流验收、资金流水、发票、纳税申报六个环节。只要其中一环缺材料、时间对不上、主体或者金额冲突,哪怕货和钱都没问题,系统也会标记风险,要求调增成本、转出进项,补税还要加收滞纳金。
真实业务里,最容易出问题的就是这几处证据缺口。
合同写得太笼统,只有简单框架,没有货品明细、交付时间、验收标准,实际供货内容和合同对不上,没法证明交易实质。
缺少交付凭证,做货的没有出库单、提单、签收单。做服务的没有验收单、交付记录,手上只有发票和转账记录,没有落地痕迹。
资金往来混乱,公私账混在一起,随便走第三方代收,转账不备注订单信息,付款收款方和合同主体不一致,分不清这笔钱对应哪一单生意。
发票开具不规范,只开 “一批货物”“服务费”,没有明细清单,品名、规格和实际出货不一致。
业务台账、财务账面、申报数据互相打架,收入和成本确认时间、金额口径不一样,直接形成疑点。
以前大家做财税,重点盯着有没有发票,觉得有发票就能扣除成本。放到现在大数据监管环境里,单一张发票说服力很有限。系统会跨部门比对各类数据,核心标准就是六流统一、逻辑自洽。
证据链一旦断裂,后续就是约谈、进项转出、成本不能扣除,补缴税款,再加每日万分之五的滞纳金,严重的还有罚款,纳税信用也会受影响。
整改不用一下子全部铺开,可以先挑大额、高频的业务复盘,慢慢建立固定归档习惯。
合同尽量规范,写清交易双方、货品或服务明细、金额、履约和验收要求,别用模糊的简易版本。
补齐交付材料,货物业务保管出库、物流、签收单据。服务业务留存验收文件、沟通记录、交付成果。
资金链路理顺,收付款主体尽量和合同保持一致,如果确实需要第三方代收代付,一定要提前签书面授权,转账备注订单号,一一对应。
开票和做账同步,发票内容贴合真实业务,附上明细清单,入账、申报的时间和金额和业务保持一致。
建立存档制度,电子和纸质资料都留存,保管期限不少于 5 年,税务、海关、审计调取的时候可以一次性拿出来。
整理证据链看着繁琐,其实是成本最低的风控方式。
既能应对日常核查和专项稽查,避免成本无法扣除、大额补罚。后续贷款、投标、合作、融资的时候,也能拿出完整材料证明营收真实。
外贸、二手设备、多家个体户一起运营、业务增长快的商家,往来复杂,更容易出现单据断档,一定要提前梳理。不要觉得业务真实就高枕无忧。
业务真实是底线,完整证据链才是合规的防线。金税四期的预警,很多都不是针对虚开发票,而是源于日常操作粗放、单据管理混乱。提前把凭证补齐、数据对齐、规范存档,每一笔真实业务,才不会变成埋在后面的财税隐患。