很多企业存在认知误区:只要不主动买卖发票,就不会涉及虚开。但金税四期稽查判定虚开,核心看业务真实性,而非主观意愿。现在大量企业并非主动违规,却因为行业特性、业务资料缺失、上游供应商牵连,卷入被动虚开风险。
01 2026 年税务稽查重点方向明确
全国税务工作会议部署 会议释放明确信号:持续深化 “以数治税”,强化重点领域监管,严肃查处虚开发票、骗取出口退税、违规享受税费优惠、成品油、医美、平台经济等偷逃税行为;推进八部门常态化联合打击涉税违法犯罪。
八部门联合执法机制升级 税务、公安、法院、检察院、央行、海关、市监、外汇局,将涉税打击由专项行动转为长期常态化监管。打通资金流、发票流、货物流、合同流四流数据,对虚开、骗税、隐匿收入、违规享受税收优惠实施全链条打击,行政查处、刑事追责同步推进。
监管之所以精准,本质是征管逻辑变革:从以票管税升级为以数治税,多部门数据穿透比对,上下游风险会直接传导。
02 三大违法行为,列为稽查重点
1、虚开发票 无真实交易开具发票,不管是对外开具,还是接受别人开具的发票,均属于违法。 实务容易踩坑场景:拿其他品类发票顶替无法获取的成本票;用发票报销冲抵员工奖金。哪怕是行业惯例,同样存在虚开风险。
2、出口骗税 通过假报出口等欺骗手段骗取出口退税。税务机关可追缴税款,并处 1 倍以上 5 倍以下罚款;情节构成犯罪,追究刑事责任。
3、骗享优惠政策 重点核查三类情形: ① 伪造小型微利企业资格; ② 拆分收入,违规享受小规模纳税人税收优惠; ③ 无实质经营企业,违规套用区域性税收优惠。 税务建立优惠政策享受的正负清单,数据自动比对,难以隐匿。
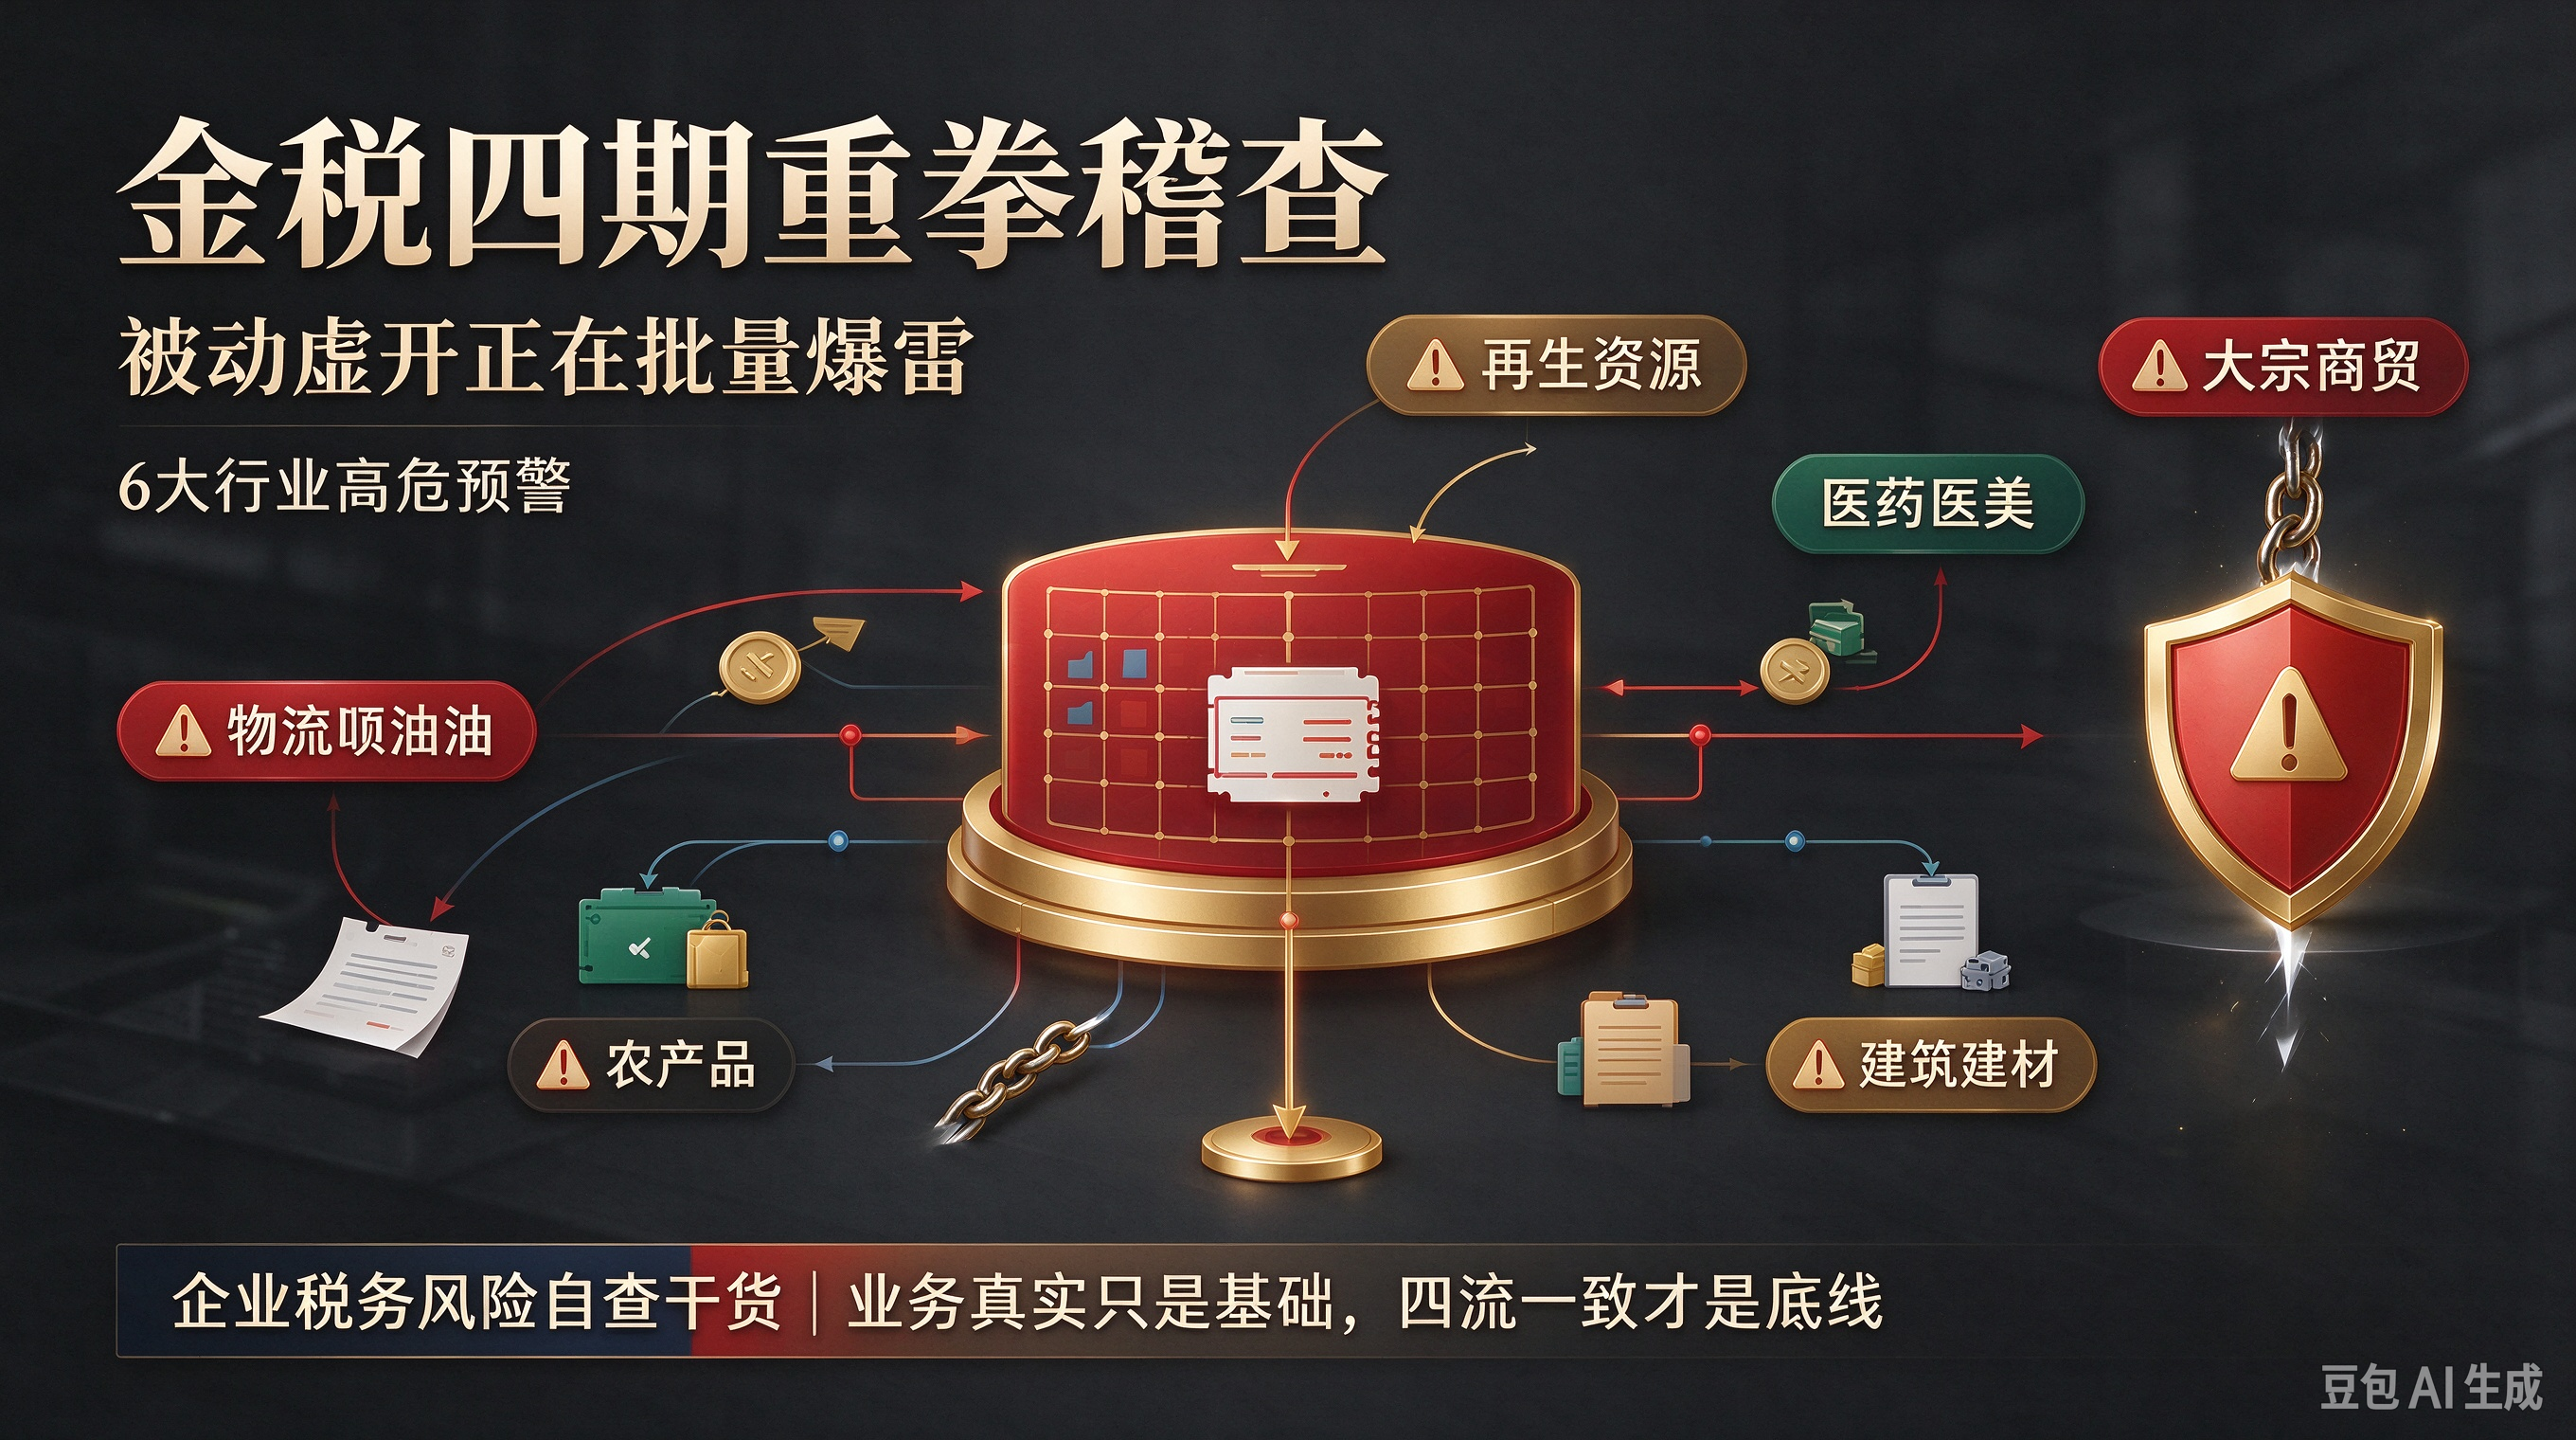
03 六大高危行业,进入税务重点核查范围
企业属于下面行业,建议立刻开展税务健康自查:
一、物流、成品油行业
痛点:个人司机、终端客户不需要发票,滋生富余票流转。不少企业为降低成本,收取无真实业务的运费、油票入账抵扣。 金税四期 + 数电票自动比对,无运力、无运输轨迹、无实际消耗的票据直接判定虚开。 ✅合规整改:运费单据配套运单、运输轨迹、车辆资料;成品油发票匹配库存台账、实际消耗,保证票实一致。
二、再生资源行业
痛点:上游大多是个人散户,缺少进项发票,进项缺口巨大。部分企业为平衡税负,走第三方过票、代开、虚构收购数据,误以为是税务筹划,实际属于虚开,是稽查高发领域。 ✅合规整改:规范收购备案与业务台账;禁止第三方过票、虚构业务,通过正规渠道优化进项结构。
三、医药、医美行业
痛点:终端大多为个人,富余发票多、利润空间高,企业常用大额咨询费、推广费、服务费冲减利润。系统会比对合同、交付成果、人员、资金流水四项资料,仅有发票、无真实业务支撑,直接定性虚开。 ✅合规整改:所有服务费必须对应真实业务,完整留存合同、交付成果、付款凭证,杜绝虚构费用。
四、农产品行业
痛点:企业可自行开具收购发票,上游为农户散户,交易零散、账务不规范。很多企业交易真实,但资料缺失:农户信息未备案、收购台账空白、出入库和付款凭证不全,触发预警。一旦上游开票企业走逃失联,下游企业会被连带稽查,需要进项转出、补税。 ✅合规整改:留存农户资料、收购台账、出入库单据、对公付款凭证;拒收来源不明、大额低价异常进项票。
五、建筑建材行业
痛点:被动虚开案件最高发行业。砂石采购、零星劳务向个人采购,有真实支出,但拿不到合规票据。很多经营者认为只要支出真实就没问题,临时找票、凑票入账。在税务判定中,票据和业务不匹配就属于违规虚开,不会仅以实际支出作为免责理由。 ✅合规整改:个人零星业务通过税务代开;规范采购、劳务流程,坚决不做凑票、代票操作。
六、大宗商贸行业
痛点:交易额巨大、异地交易频繁,是空壳公司暴力虚开高发赛道。很多企业采购业务真实,但供应商是空壳新企业,短期顶额开票后注销跑路,或是变名开票、进销品名不符。税务全链条穿透稽查,上游异常,下游批量筛查,企业需要进项转出,补缴税款、滞纳金。 ✅合规整改:合作前核验供应商资质、经营状态、开票记录;坚持货票一致,杜绝进销品名、规格严重不符。
文末小结 虚开稽查早已不只针对主动买票的企业。资料缺失、上游牵连、行业潜规则带来的被动虚开,已经成为企业重大涉税隐患。业务真实只是基础,四流一致、资料完整、票据合规,才是企业长期经营的底线。